
Exempel 2.1 Bokföring av kontantförsäljning och dagliga uttag - certifierat kassaregister Förutsättningar Ett företag driver en lunchrestaurang. Försäljningen sker till lika delar mot betalning med kontanter, kontokort och måltidskuponger i pappersform. Försäljningarna registreras i ett certifierat kassaregister. Företaget sätter dagligen in kassabehållningen från dagens försäljning på företagets bankkonto. Företaget överlämnar sina verifikationer månadsvis till en redovisningskonsult för bokföring. Tänk så här Försäljning mot kontant betalning som registreras i ett kassaregister får dokumenteras genom en gemensam verifikation, se punkt 6.6 a. Eftersom företaget får ersättning för de mottagna måltidskupongerna av ett annat företag ska måltidskupongerna jämställas med kontanta inbetalningar, se punkt 1.10. Försäljningen mot kontokort får också ingå i den gemensamma verifikationen, se punkt 6.4. Företaget sammanställer en gemensam verifikation bestående av tömningskvittot (Z-dagrapporten), journalminnet, en sammanställning över betalningarna med kontokort samt de enskilda köpnotorna, se punkterna 6.7 första stycket respektive 6.11. Av den gemensamma verifikationen ska fördelningen mellan kontantförsäljning, inklusive försäljning mot måltidskuponger och försäljning mot kontokort framgå, se punkt 6.10. Affärshändelserna ska bokföras så att de kan presenteras i registreringsordning och i systematisk ordning. Eftersom företaget överlämnar sina verifikationer månadsvis för bokföring, har företaget valt att utnyttja möjligheten i punkt 3.10 att senarelägga bokföringen av de i kassaregistret registrerade affärshändelserna till 50 dagar efter utgången av den månad de inträffade. I avvaktan på bokföring sorterar företaget in de gemensamma verifikationerna i verifikationspärmen i takt med att de sammanställs, se punkt 3.5. Kontanta in- och utbetalningar som inte registreras i det certifierade kassaregistret, t.ex. uttag av dagskassan för insättning på bank, ska däremot bokföras för presentation i registreringsordning senast påföljande arbetsdag, se 5 kap. 2 § första stycket första meningen BFL och punkt 3.6. Företaget behöver därför på egen hand bokföra sådana uttag i ett delsystem, t.ex. en kassajournal. Kassajournalen ska för varje bokföringspost visa registreringsordning, redovisningsperiod, verifikationsnummer, kontering och bokfört belopp, se punkt 2.3. Företaget överlämnar de gemensamma verifikationerna från kassaregistret samt kassajournalen med tillhörande verifikationer månadsvis till redovisningskonsulten för bokföring. Eftersom företaget redan har bokfört uttagen för presentation i registreringsordning, bokför redovisningskonsulten kassajournalens uppgifter i sammandrag i den systematiska sammanställningen, se punkt 2.11. Enligt företagets rutiner bokförs kontokortsförsäljningen som en inbetalning direkt på företagets bankkonto i stället för som en fordran på kontokortsföretaget, se punkt 2.12. Bokför så här Exemplet visar utdrag ur företagets kassajournal för mars månad. Ver. Dag Kassa Bank K64 x/x xxxxx xxxxx K65 7/3 -9 600 9 600 K66 8/3 -10 500 10 500 K67 9/3 -14 100 14 100 K68 x/x xxxxx xxxxx Referenser 5 kap. 2 § första stycket första meningen BFL samt punkterna 2.3, 2.11, 2.12, 3.5, 3.6, 3.10, 6.4, 6.6 a, 6.7, 6.10 och 6.11.
Exempel
Exempel 2.2 Bokföring av kontantförsäljning och dagliga uttag – inget certifierat kassaregister Förutsättningar Ett företag driver ett sommarcafé och har en nettoomsättning på 80 000 kronor. Försäljningen, som sker mot kontant betalning, registreras i företagets kassaregister. Kassaregistret är inte ett certifierat kassaregister. Företaget sätter regelbundet, men inte dagligen, in kassabehållningen från försäljningen på företagets bankkonto. Företaget överlämnar sina verifikationer månadsvis till en redovisningskonsult för bokföring. Tänk så här Försäljning mot kontant betalning som registreras i ett kassaregister får dokumenteras genom en gemensam verifikation, se punkt 6.6 a. Företaget sammanställer en gemensam verifikation bestående av tömningskvittot (Zdagrapporten), journalminnet samt de enskilda köpnotorna, se punkten 6.7 första stycket. Affärshändelserna ska bokföras så att de kan presenteras i registreringsordning och i systematisk ordning. Eftersom företaget överlämnar sina verifikationer månadsvis för bokföring har företaget valt att utnyttja möjligheten i punkt 3.6 att senarelägga bokföringen för presentation i systematisk ordning. Bokföringen av de kontanta inbetalningarna för presentation i registreringsordning ska göras senast påföljande arbetsdag, se 5 kap. 2 § första stycket första meningen BFL. Företaget får inte senarelägga bokföringen av kontantförsäljningen enligt punkt 3.10 eftersom kassaregistret inte är certifierat. Företaget behöver därför på egen hand bokföra försäljningen i ett delsystem, t.ex. en kassajournal, med den gemensamma verifikationen som underlag. Kassajournalen ska för varje bokföringspost visa registreringsordning, redovisningsperiod, verifikationsnummer, kontering och bokfört belopp, se punkt 2.3. Genom konteringen framgår i vilken utsträckning affärshändelserna ger upphov till en tillgång, skuld eller är resultatpåverkande. Företaget överlämnar kassajournalen med tillhörande verifikationer månadsvis till redovisningskonsulten för bokföring för presentation i systematisk ordning. Eftersom företaget har bokfört försäljningarna för presentation i registreringsordning, bokför redovisningskonsulten endast kassajournalens uppgifter i sammandrag i den systematiska sammanställningen, se punkt 2.11. Bokför så här Exemplet visar utdrag ur företagets kassajournal för juni månad där försäljningen för 10–12 juni samt företagets bankinsättning den 12 juni framgår. Ver. Dag Kassa Förs. Utg. moms Bank K44 9/6 xxxxx xxxxx xxxxx xxxxx K45 10/6 3 765 3 361 404 K46 11/6 3 044 2 718 326 K47 12/6 2 820 2 518 302 K48 12/6 -9 500 9 500 K49 13/6 xxxxx xxxxx xxxxx Referenser 5 kap. 2 § första stycket första meningen BFL samt punkterna 2.3, 2.11, 3.6, 6.6 a och 6.7.
Exempel 2.3 Bokföring i sammandrag i en nätbutik Förutsättningar Ett detaljhandelsföretag har en nätbutik. När en kund beställer en vara i nätbutiken kopplas kunden till en betalningstjänst för omgående betalning. När varan är betald meddelas företaget automatiskt av betaltjänstleverantören om betalningen. Företaget hämtar uppgift om vilken vara som har beställts, pris, antal varor, betalningsdag och kundens namn och adress för varje beställning hos betaltjänstleverantören. Tänk så här Varje affärshändelse, dvs. försäljningen till varje kund, ska bokföras men får bokföras i sammandrag. Enligt punkt 2.9 får likartade affärshändelser som inträffar under samma dag och dokumenteras genom flera verifikationer, bokföras och presenteras i sammandrag om det utan svårighet går att förstå vilka affärshändelser som ingår i bokföringsposten. Varje försäljning ska dock dokumenteras med en verifikation. De uppgifter om varje försäljning som företaget hämtar hos betaltjänstleverantören är mottagna uppgifter som enligt 5 kap. 6 § första stycket BFL ska användas som verifikation i bokföringen. Eftersom verifikationerna tas emot i elektronisk form måste de enligt 7 kap. 1 § BFL även sparas i elektronisk form. Eftersom företaget hämtar uppgifterna från leverantörens webbplats får de sparas i det format i vilken räkenskapsinformationen är avsedd att presenteras i företaget, se punkt 7.3. I samband med arkiveringen numreras varje verifikation i en löpande nummerserie. Eftersom företaget i övrigt använder verifikationer i pappersform upprättar företaget en hänvisningsverifikation för dagens försäljning som sorteras in i verifikationspärmen, se 5 kap. 6 § andra stycket BFL. I hänvisningsverifikationen anges vilken dag försäljningen avser, totalbelopp, löpnumren på de enskilda verifikationerna samt uppgift om var dessa verifikationer förvaras. Referenser 5 kap. 6 och 7 §§ och 7 kap. 1 § BFL samt punkterna 2.9, 5.9, 5.14 och 7.3.
Exempel 2.4 Sidoordnad bokföring – kundreskontra Förutsättningar Ett tjänsteföretag har en årlig nettoomsättning på 9 mkr. Företagets ekonomiavdelning sköter fakturahanteringen och bokföringen. Företaget använder ett standardiserat bokföringsprogram med en integrerad modul för fakturering och kundreskontra (sidoordnad bokföring). Företaget upprättar samtliga utgående fakturor i faktureringsprogrammet, normalt ca 2000 fakturor per år. Tänk så här Affärshändelserna ska enligt 5 kap. 1 § BFL bokföras på ett sådant sätt att det är möjligt att kontrollera fullständigheten i bokföringsposterna och överblicka verksamhetens förlopp, ställning och resultat. I de fall det behövs för att ge en tillfredsställande kontroll och överblick ska enligt 5 kap. 4 § BFL konton över tillgångar, avsättningar, skulder och eget kapital specificeras i en sidoordnad bokföring. Företaget har ett stort antal kunder. För att kunna uppnå en tillfredsställande kontroll och överblick över kundfordringarna bedömer företaget att det behöver ha en sidoordnad bokföring, kundreskontra, som visar fordringsförhållandet till varje enskild kund. När faktureringen är klar uppdateras kundreskontran automatiskt med uppgifterna i de utgående fakturorna. Efter uppdateringen visar kundreskontran omfattningen och sammansättningen av företagets fordran på varje enskild kund. Uppgifterna i de utgående fakturorna överförs samtidigt automatiskt till bokföringsprogrammet för presentation i både registreringsordning och i systematisk ordning. När företaget får betalt från kunden registreras inbetalningen i kundreskontran samtidigt som uppgifterna överförs automatiskt till bokföringsprogrammet för presentation i registreringsordning och systematisk ordning. Referenser 5 kap. 1 och 4 §§ BFL.
Exempel 2.5 Rättelse av bokföringspost Förutsättningar I juni upptäcker ett företag att ett varuinköp i mars har blivit bokfört på fel resultatkonto. Företaget har datorbaserad bokföring och utnyttjar möjligheten att senarelägga bokföringen till 50 dagar efter utgången av det kvartal affärshändelsen inträffade. Tänk så här I datorbaserad bokföring ska en felaktig bokföringspost rättas genom en särskild rättelsepost och bokföras i den redovisningsperiod felet upptäcks, se punkt 2.17. En rättelsepost är enligt punkt 2.18 en ny bokföringspost och ska dokumenteras genom en verifikation. När felet upptäcks upprättar företaget en verifikation till rättelseposten som beskriver vad rättelsen avser, när rättelsen är gjord och vem som har gjort den. Verifikationen sorteras in bland övriga verifikationer för redovisningsperioden juni månad. Rättelsen bokförs sedan i augusti tillsammans med övriga verifikationer för kvartalet april–juni. För att det vid en granskning av den felaktiga bokföringsposten ska framgå att den är rättad, anger företaget rättelsepostens verifikationsnummer på den verifikation som hör till den felaktiga bokföringsposten. Referenser 5 kap. 5 § BFL samt punkterna 2.17, 2.18 och 3.7.
Exempel 2.6 Bokföring för flera verksamheter och gemensam bokföring för flera bokföringsskyldiga Förutsättningar I ett hantverkshus finns flera enskilda näringsidkare. De har tillsammans öppnat ett café i bottenvåningen. Caféet drivs gemensamt som ett enkelt bolag. Tänk så här Eftersom ett företag enligt 4 kap. 5 § BFL får ha gemensam bokföring med andra bokföringsskyldiga för gemensamt bedriven verksamhet bestämmer sig näringsidkarna för att ha gemensam löpande bokföring för caféverksamheten. Även om den löpande bokföringen är gemensam ansvarar var och en av näringsidkarna för att bokföringsskyldigheten för den gemensamma verksamheten fullgörs, se punkt 2.24. För den egna verksamheten har varje näringsidkare en separat löpande bokföring skild från caféverksamheten. Trots att ett företag enligt huvudregeln i 4 kap. 4 § BFL ska ha en enda bokföring för samtliga verksamheter får det ha flera löpande bokföringar om det bedriver verksamhet med någon annan för vilken gemensam bokföring upprättas, se punkt 2.21. Det ska av systemdokumentationen för varje löpande bokföring och i varje företag framgå att det finns två separata löpande bokföringar varav en är gemensam med andra bokföringsskyldiga. Var den gemensamma bokföringen förvaras ska också framgår av systemdokumentationen. Se 5 kap. 11 § BFL. Referenser 4 kap. 4 och 5 §§ och 5 kap. 11 § BFL samt punkterna 2.21 och 2.24.
Exempel 3.1 Senareläggning av bokföringen vid kontantmetoden Förutsättningar Ett konsultföretag har en nettoomsättning på ca 2,5 miljoner kronor. All försäljning faktureras. Eftersom nettoomsättningen understiger 3 miljoner kronor har företaget valt att bokföra enligt kontantmetoden. Mervärdesskatt redovisas kvartalsvis till Skatteverket. Tänk så här Enligt 5 kap. 2 § BFL ska affärshändelserna bokföras så snart det kan ske men får senareläggas om det finns skäl för senareläggning och det är förenligt med god redovisningssed. För att samordna bokföringen med momsredovisningen har företaget valt att senarelägga bokföringen till en gång i kvartalet i enlighet med punkt 3.7. Då företaget tillämpar kontantmetoden räknas tidpunkten när affärshändelsen senast ska vara bokförd från betalningstillfället, se punkt 3.15. Det innebär att uppdrag som faktureras i mars och betalas i april senast ska vara bokförda den 19 augusti. Även om själva bokföringen senareläggs kan inte alla bokföringsåtgärder senareläggas. Enligt punkt 3.14 ska verifikationerna i avvaktan på bokföring ordnas i takt med att de mottas eller sammanställs. Företaget ser därför till att det finns verifikationer till alla affärshändelser och sorterar in verifikationerna i verifikationspärmen i takt med att de tas emot eller sammanställs och i den redovisningsperiod de tillhör. En redovisningsperiod omfattar enligt punkt 1.8 en kalendermånad eller en liknande tidsperiod. Saknar mottagna verifikationer någon uppgift som enligt 5 kap. 7 § BFL ska framgå av en verifikation kompletterar företaget verifikationen med den saknade uppgiften. När verifikationerna bokförs ska de trots senareläggningen hänföras till rätt redovisningsperiod i kvartalet. Fakturan som betalas i april hänförs därför till redovisningsperioden april och bokförs i augusti tillsammans med övriga verifikationer för kvartalet april–juni. Referenser 5 kap. 2 och 7 §§ BFL samt punkterna 1.8, 3.7, 3.14 och 3.15.
Exempel 4.1 Anläggningsregister Förutsättningar Ett företag har inrett ett sammanträdesrum i sina lokaler. Till sammanträdesrummet har företaget köpt • ett bord (25 000 kr), • tolv stolar (2 500 kr/st), • en projektor (8 000 kr), samt • en bärbar dator (14 000 kr). I samband med inköpet av de nya möblerna utrangerar företaget ett äldre bord med tillhörande stolar. Den dator som tidigare fanns i sammanträdesrummet väljer företaget att behålla under en övergångsperiod. Företaget som upprättar årsredovisning har valt att kostnadsföra projektorn och den nya bärbara datorn direkt när de anskaffas i enlighet med den normgivning företaget tillämpar vid upprättandet av årsredovisningen. Företaget har ett anläggningsregister i vilket alla förändringar av företagets materiella och immateriella anläggningstillgångar förtecknas. Tänk så här Anläggningsregistret ska enligt punkt 4.4 uppdateras med de nyinköpta anläggningstillgångarna senast i samband med bokslutsarbetet. Företaget väljer att förteckna bordet och stolarna i samband med köpet. Varje enskild stol behöver däremot inte förtecknas. Flera tillgångar får enligt punkt 4.10 tas upp som en post i anläggningsregistret om de funktionellt sett framstår som en enhet och har samma nyttjandeperiod. Enligt punkt 4.11 behöver inte tillgångar som kostnadsförs direkt vid anskaffningen tas upp i anläggningsregistret. Företaget väljer ändå att förteckna projektorn och den nya datorn i anläggningsregistret för att ha uppgift om företagets tillgångar bl.a. för försäkringsändamål. Av anläggningsregistret framgår att tillgångarna har kostnadsförts vid anskaffningen. Ett anläggningsregister ska innehålla uppgifter om företagets samtliga materiella och immateriella anläggningstillgångar, se punkt 4.3. Det saknar betydelse om tillgången används eller inte. Den gamla datorn som tidigare användes i sammanträdesrummet ska därför finnas kvar i anläggningsregistret tills dess företaget utrangerar den. I anläggningsregistret noteras att det bord och de stolar som företaget ägde sedan tidigare har utrangerats under räkenskapsåret, se punkt 4.7. Ett anläggningsregister ska för varje tillgång eller grupp av tillgångar innehålla uppgifter som gör det möjligt att identifiera tillgången eller tillgångarna, se punkt 4.5. Företaget anger därför att köpet avser ett konferensbord i björk, 2 x 4 meter, samt 12 stolar i björk. De övriga uppgifter som företaget anger är tillgångarnas anskaffningsvärde, anskaffningstidpunkt och nyttjandeperiod. Även tillämpad avskrivningsmetod ska anges i det fall någon annan metod än linjär används. För stolarna som förtecknas i en post anges stolarnas sammanlagda anskaffningsvärde. Eftersom företaget inte planerar att sälja bordet och stolarna beräknas och anges inget restvärde i anläggningsregistret. Referenser 5 kap. 4 § BFL samt punkterna 4.3, 4.4, 4.5, 4.7, 4.10 och 4.11.
Exempel 5.1 Prislistor Förutsättningar Ett företag köper trälådor och papperskartonger till sin verksamhet från ett emballageföretag. I samband med att ett leveransavtal ingås mellan företagen översänder emballageföretaget en datafil med prislista. Datafilen med prislistan ligger sedan till grund för en på elektronisk väg gjord beställning av lådor och kartonger. Emballageföretaget använder i sin tur beställningen från företaget som underlag när beställningen bekräftas elektroniskt och fakturan upprättas. Tänk så här Enligt 5 kap. 7 § BFL ska en verifikation bl.a. innehålla uppgift om belopp. Innehåller fakturan uppgift om antal levererade lådor och kartonger, styckepris och totalsumma behöver prislistan inte ingå i verifikationen och den blir därmed inte räkenskapsinformation. Anger däremot fakturan endast leveranskvantitet och totalsumma men i övrigt hänvisar till prislistan, ska prislistan ingå i verifikationen och därmed blir den räkenskapsinformation. På verifikationen eller i systemdokumentationen ska företaget ange var prislistan förvaras, se punkt 5.14. Referenser 5 kap. 7 § BFL samt punkterna 5.3 och 5.14.
Exempel 5.2 Egenupprättad verifikation Förutsättningar En enskild näringsidkare (företagaren) har en skrivare bokförd i företaget som inte längre används. Företagaren bestämmer sig för att ta ut skrivaren från verksamheten och ge den till sin dotter. Tänk så här Det ska för varje affärshändelse finnas en verifikation, se 5 kap. 6 § BFL. Eftersom det inte finns någon mottagen uppgift om uttaget måste företagaren själv sammanställa en verifikation, se punkt 5.2. Verifikationen ska innehålla samtliga uppgifter enligt 5 kap. 7 § BFL, dvs. när den har sammanställts, när affärshändelsen har inträffat, vad affärshändelsen avser, vilket belopp den gäller och vem motparten är. Enligt punkt 5.6 ska uppgiften om motpart göra det möjligt att identifiera motparten. Eftersom det är företagaren själv som är motpart behöver endast namnet anges. I syfte att kunna identifiera affärshändelsen och förstå dess innebörd uppger företagaren att affärshändelsen avser ett eget uttag, att tillgången är en skrivare samt skrivarens beteckning, se punkt 5.5. Även om verifikationen upprättas i datorns ordbehandlingsprogram får den skrivas ut och användas i pappersform i bokföringen. Det är företagets val av presentationsform i bokföringen som avgör i vilken form den anses sammanställd, se punkt 7.5. Eftersom verifikationen enligt 7 kap. 1 § BFL ska sparas i den form den är sammanställd i sparar företagaren pappersutskriften. Den elektroniska informationen behöver inte sparas. Referenser 5 kap. 6 och 7 §§ och 7 kap. 1 § BFL samt punkterna 5.2, 5.5, 5.6 och 7.5.
Exempel 5.3 Följesedlar Förutsättningar En livsmedelsbutik har tagit emot en fruktleverans från ett grossistföretag. I den medföljande följesedeln finns följande uppgifter: • Livsmedelsbutikens namn och adress. • Grossistföretagets namn och adress. • Levererad kvantitet och kilopris för varje sorts frukt. • Datum för leveransen. • Ursprungsland. • Villkor för reklamation. Några dagar efter leveransen utfärdar grossistföretaget en faktura och översänder den till livsmedelsbutiken. Tänk så här En följesedel ska ingå i verifikationen om den innehåller obligatoriska uppgifter för en verifikation och dessa uppgifter inte ersätts av en fullständig sammanställning, t.ex. en faktura. Det innebär att följesedeln inte behöver ingå i verifikationen och därmed bli räkenskapsinformation om den efterföljande fakturan innehåller samma uppgifter som följesedeln. Följesedeln behöver heller inte ingå i fakturan om fakturan endast anger grossistföretagets namn och adress, datum för leverans, levererad kvantitet av varje sorts frukt och fruktens kilopris, totalpris och livsmedelsbutikens namn och adress. Att fakturan saknar uppgift om ursprungsland och villkor för reklamation medför inte att följesedeln måste ingå i verifikationen. Saknar fakturan däremot någon av de uppgifter i följesedeln som enligt 5 kap. 7 § BFL ska framgå av en verifikation ska även följesedeln ingå i verifikationen, se punkt 5.3. Följesedeln blir därmed räkenskapsinformation. Referenser 5 kap. 7 § BFL samt punkterna 5.3, 5.5 och 5.6.
Exempel 5.4 Komplettering av uppgifter i en verifikation Förutsättningar Ett företag köper fyra bokhyllor från en privatperson för 2 000 kronor. Säljaren önskar få betalningen insatt på sitt bankkonto och kommer överens med företaget att översända kontonumret i ett e-postmeddelande. I meddelandet som företaget tar emot senare under dagen anges endast säljarens namn och telefonnummer, bankens namn, säljarens kontonummer samt belopp. Tänk så här Enligt 5 kap. 6 § BFL ska den uppgift om affärshändelsen som företaget tagit emot användas som verifikation. Enligt 5 kap. 7 § BFL ska en verifikation bl.a. innehålla uppgift om vad affärshändelsen avser. Eftersom det mottagna epostmeddelandet saknar den uppgiften behöver det kompletteras. Företaget kompletterar e-postmeddelandet genom att ange att inköpet avser 4 st bokhyllor i laserad furu, se punkt 5.5. Kompletteringen görs på ett sådant sätt att det tydligt framgår vilka uppgifter verifikationen har kompletterats med. I anslutning till de kompletterade uppgifterna anges namnet på den som har kompletterat verifikationen och datum för kompletteringen. Se punkt 5.8. Referenser 5 kap. 6 och 7 §§ BFL samt punkterna 5.5 och 5.8.
Exempel 5.5 Hänvisningsverifikation Förutsättningar Ett företag leasar en bil som de anställda kan använda vid kundbesök. Leasingavtalet löper på 36 månader. Enligt avtalet ska företaget vid leasingperiodens början betala ett engångsbelopp om 20 procent av den totala leasingavgiften. Leasingavtalet förvaras i en pärm i företagets kassaskåp tillsammans med företagets övriga avtal. Engångsbeloppet periodiseras över avtalsperioden i enlighet med det regelverk som företaget tillämpar när årsredovisningen upprättas. Tänk så här Av 5 kap. 10 § BFL följer att varje periodiserat belopp i bokföringen ska dokumenteras med en verifikation. Verifikationen får enligt 5 kap. 6 § andra stycket BFL vara en hänvisningsverifikation. Används en hänvisningsverifikation ska det av hänvisningsverifikationen eller företagets systemdokumentation framgå var den ursprungliga uppgiften om affärshändelsen förvaras, se punkt 5.14. Eftersom leasingavtalet förvaras tillsammans med företagets övriga avtal upprättar företaget en hänvisningsverifikation. I hänvisningsverifikationen anges vilket avtal det periodiserade beloppet avser. I systemdokumentationen anges att företaget använder hänvisningsverifikationer för periodisering av engångsbelopp vid leasing och var leasingavtalet förvaras, se punkt 5.14. Referenser 5 kap. 6 och 10 §§ BFL samt punkt 5.14.
Exempel 7.1 Överföring av räkenskapsinformation Förutsättningar Ett företag med brutet räkenskapsår, 1 september–31 augusti, tar huvudsakligen emot leverantörsfakturor i pappersform. Endast ett mindre antal fakturor tas emot i elektronisk form. För att underlätta det praktiska bokföringsarbetet skriver företaget ut de mottagna elektroniska leverantörsfakturorna. Företaget gör ibland kontanta inköp i en närbelägen butik. De kvitton som butiken tillhandahåller är av sådan kvalitet att det inte är säkert att uppgifterna är läsbara under hela arkiveringstiden. Tänk så här Överföring enligt 7 kap. 6 § BFL får göras om företaget vill arbeta med eller spara räkenskapsinformation i en annan form än den i vilken informationen togs emot. Enligt punkt 7.7 måste en överföring göras om företaget bedömer att det finns risk att räkenskapsinformationen inte går att läsa under hela arkiveringstiden. Om en överföring görs på ett betryggande sätt, dvs. så att det inte finns någon risk att räkenskapsinformationen förändras eller försvinner under överföringen, får den ursprungliga handlingen förstöras efter överföringen. Företaget skriver ut de elektroniska fakturorna efter mottagandet och använder pappersutskrifterna som verifikationer i den löpande bokföringen. Innan den ursprungliga handlingen, den elektroniska fakturan, kastas kontrollerar företaget att alla sidor och uppgifter i fakturan kommit med och är läsbara och tydliga. Företaget tar även åldersbeständiga kopior på de kvitton som den närbelägna butiken tillhandahåller vid företagets inköp. Innan de ursprungliga kvittona kastas kontrollerar företaget att uppgifterna på kvittot kommit med och är läsbara och tydliga. Referenser 7 kap. 6 § BFL samt punkt 7.7.
Exempel 7.2 Överföring av elektronisk räkenskapsinformation Förutsättningar Ett företag tar emot pdf-fakturor i mejl. Mejlen innehåller inte någon annan information. Företagets bokföringssystem läser in fakturorna i ett bildformat. Tänk så här Eftersom uppgifterna i pdf-fakturorna byter format när de läses in i företagets bokföringssystem är det en överföring enligt 7 kap. 6 § BFL. Om överföringen görs på ett betryggande sätt, dvs. så att det inte finns någon risk att uppgifterna förändras eller försvinner under överföringen, får den ursprungliga handlingen, dvs. pdf-fakturan, förstöras efter överföringen. Pdf-fakturorna läses in i systemet och kastas sedan. Företaget har en kontrollfunktion som säkerställer att uppgifterna i fakturorna inte förändrats och att några uppgifter inte har försvunnit. Hanteringen beskrivs i företagets systemdokumentation. Referenser 7 kap. 6 § BFL samt punkt 9.2 c.
Exempel 8.1 Arkivplan Förutsättningar Ett företag använder sedan två år ett internetbaserat bokföringsprogram. Programvaruleverantören ombesörjer även arkivering av den elektroniska räkenskapsinformationen. Programvaruleverantörens servrar finns placerade i Sverige, Danmark och Frankrike. Företaget har genom avtal säkerställt att det har tillgång till räkenskapsinformationen, inklusive systemdokumentation och behandlingshistorik, under hela arkiveringstiden och det oavsett om företaget i ett senare skede väljer att byta programvaruleverantör. Företagets räkenskapsinformation i pappersform förvaras i företagets egna lokaler. Tidigare anlitade företaget en redovisningskonsult för den löpande bokföringen. Redovisningskonsulten översände den elektroniska räkenskapsinformationen på dvd efter varje räkenskapsårs utgång till företaget. Även denna räkenskapsinformation förvaras hos företaget. Tänk så här Ett företag ska enligt punkt 8.3 upprätta en arkivplan om det behövs för att det ska vara möjligt att överblicka företagets arkiverade räkenskapsinformation. Eftersom företagets räkenskapsinformation förvaras i både elektronisk form och pappersform och på olika platser bedömer företaget att en arkivplan behöver upprättas. Programvaruleverantören till det internetbaserade bokföringsprogrammet garanterar enligt avtal åtkomst till den elektroniska räkenskapsinformationen som förvaras hos leverantören. Eftersom programvaruleverantören har servrar i Frankrike och Danmark behöver företaget hålla sig kontinuerligt informerad om var räkenskapsinformationen är förvarad. Enligt 7 kap. 3 a § BFL ska förvaringsplatsen anmälas till Skatteverket. I annat fall är det inte tillåtet att förvara räkenskapsinformationen utanför Sverige. Företagets övriga elektroniska räkenskapsinformation är delvis sparad med teknik som företaget inte längre använder. För sådan elektronisk räkenskapsinformation behöver företaget i arkivplanen även beskriva hur den blir tillgänglig för utskrift. Beskriv så här i arkivplanen 1. Elektronisk räkenskapsinformation som används i den löpande bokföringen för innevarande räkenskapsår förvaras hos Programvaruleverantören Bokföring och arkivering AB, Sveagatan 2, X-köping. Programvaruleverantören Bokföring och arkivering AB har servrar i Sverige: Sveagatan 2, X-köping, Frankrike: Rue Esplanade 256, Y-ville, och Danmark: Hammergade 79, Z-sted. 2. Elektronisk räkenskapsinformation för räkenskapsåret 201X förvaras hos Programvaruleverantören Bokföring och arkivering AB, se punkt 1 ovan. 3. Elektronisk räkenskapsinformation för räkenskapsåren 200Y–201Z lagras på dvd och förvaras i säkerhetsskåp i företagets lokaler i rum 1 på Bokföringsgatan 1, X-köping. För att kunna ta del av de lagrade uppgifterna och skriva ut dem på papper används bokföringssystemet ABCDE som är installerat i den stationära datorn XXX i rum 1. 4. Räkenskapsinformation i pappersform för innevarande och tidigare räkenskapsår förvaras i pärmar i företagets lokaler i rum 2 på Bokföringsgatan 1, X-köping. Referenser 7 kap. 2 och 3 a §§ BFL och punkt 8.3.
Exempel 8.2 Bokföring i annat EU-land Förutsättningar Ett finländskt moderföretag har ett svenskt dotterföretag med en nettoomsättning på ca 10 miljoner kronor. Koncernen har samordnat bokföringen i Finland. Den elektroniska räkenskapsinformationen som avser det svenska dotterföretaget samlas i en databas hos moderföretaget i Finland som också sköter bokföringen. I det svenska dotterföretaget finns terminaler som ger omedelbar åtkomst till databasen. För att underlätta hanteringen av koncernens fakturor har även fakturahanteringen centraliserats till det finländska moderföretaget. Det innebär att leverantörerna skickar dotterföretagets fakturor direkt till det finländska moderföretaget i stället för till det svenska dotterföretaget. Moderföretaget skannar in de fakturor som tagits emot i pappersform, kontrollerar att alla sidor och uppgifter kommit med och är läsbara och tydliga och kastar dem sedan. Övriga verifikationer i pappersform skannas av dotterföretaget och tillhandahålls moderföretaget i elektronisk form. Hur det svenska dotterföretagets leverantörsfakturor hanteras framgår av dotterföretagets systemdokumentation. Tänk så här Trots att utgångspunkten i BFL är att räkenskapsinformation ska förvaras i Sverige är det enligt 7 kap. 3 a § BFL tillåtet att förvara elektroniska handlingar och hålla utrustning och system tillgängliga i ett annat land inom EU om förvaringsplatsen anmäls till Skatteverket, Skatteverket på begäran medges omedelbar elektronisk åtkomst och informationen omedelbart kan skrivas ut i Sverige. Uppfyller dotterföretaget villkoren är hanteringen av den elektroniska räkenskapsinformationen tillåten. Dotterföretagets leverantörsfakturor i pappersform får enligt punkt 8.5 tillfälligt förvaras i Finland för att skannas och bokföras. Pappersfakturorna behöver inte återföras till Sverige när de är skannade utan de får förstöras i Finland, se punkt 8.5A. Referenser 7 kap. 2, 3 och 3 a §§ BFL samt punkterna 8.5 och 8.5A. historik
Exempel 9.1 Systemdokumentation – kontoplan Förutsättningar Ett företag som upprättar årsredovisning använder den senaste versionen av BAS-kontoplanen med tillhörande konteringsinstruktioner. Företaget har lagt till konton för försäljning och inköp som inte framgår av BAS-kontoplanen. Kontona benämns Försäljning av blommor, Försäljning av tillbehör, Inköp av blommor och Inköp av tillbehör. Tänk så här Enligt punkt 9.2 ska systemdokumentationen innehålla företagets kontoplan. Systemdokumentationen ska också innehålla en beskrivning som både visar hur konton används i det löpande bokföringsarbetet och hur de sammanställs när årsredovisningen upprättas. Eftersom företaget använder en standardkontoplan räcker det att i systemdokumentationen ange standardkontoplanens beteckning och version samt vilken version av konteringsinstruktionerna som används. Endast de konton som företaget har lagt till och som inte ingår i standarden behöver anges särskilt. Om det inte klart framgår av kontonamnet eller av kontoplanen i övrigt kan en beskrivning för dessa konton behöva upprättas. Beskrivningen ska visa hur kontona används löpande och hur de sammanställs i årsredovisningen, dvs. i vilken post i årsredovisningen som kontot ingår. Företaget bedömer att detta framgår av kontonamnen och att någon beskrivning därför inte behöver upprättas. Skriv t.ex. så här Kontoplan Den senaste versionen av BAS-kontoplanen med tillhörande konteringsinstruktioner (Bokföringsboken) används. BAS-standarden följs avseende såväl principer för kontering som för sammanställning av årsredovisningen. Egna konton för försäljning och inköp framgår av kontoplanen i bokföringssystemet. Kontoplaner för respektive räkenskapsår finns sparade i bokföringssystemet och förändringar under året framgår av systemets behandlingshistorik Referenser 5 kap. 11 § BFL och punkterna 9.2 a, 9.2 b och 9.3.
Exempel 9.2 Systemdokumentation – samlingsplan Förutsättningar Ett företag säljer tjänster. I uppdragen används material från företagets lager. Företaget upprättar kundfakturor i ett datorbaserat system för fakturering och lagerredovisning. För bokföringsarbetet anlitar företaget en redovisningsbyrå. Både företaget och redovisningsbyrån använder standardsystem. Tänk så här Enligt punkt 9.2 c ska företagets systemdokumentation innehålla en samlingsplan. En samlingsplan är en dokumentation över bokföringssystemet som visar vilka delar systemet består av, sambanden mellan dessa delar och i övrigt hur bokföringssystemet är uppbyggt, se punkt 9.4. Hur detaljerad samlingsplanen behöver vara beror på bokföringssystemets omfattning och komplexitet. Eftersom företaget och redovisningsbyrån använder standardsystem är mycket redan dokumenterat i manualer och hjälptexter. Företaget behöver därför endast komplettera den informationen. Om bokföringssystemet består av flera delar ska systemdokumentation även innehålla en beskrivning av informationsflöden, se punkt 9.11. Beskrivningen kan med fördel lämnas i samlingsplanen. Eftersom delsystemen i företagets bokföringssystem delvis är fristående från varandra behöver samlingsplanen visa och beskriva sambanden och informationsflödena mellan systemen. Samlingsplanen behöver även beskriva arbetsfördelningen mellan företaget och redovisningsbyrån. Skriv t.ex. så här Samlingsplan Bokföringssystemets uppbyggnad och informationsflöden.
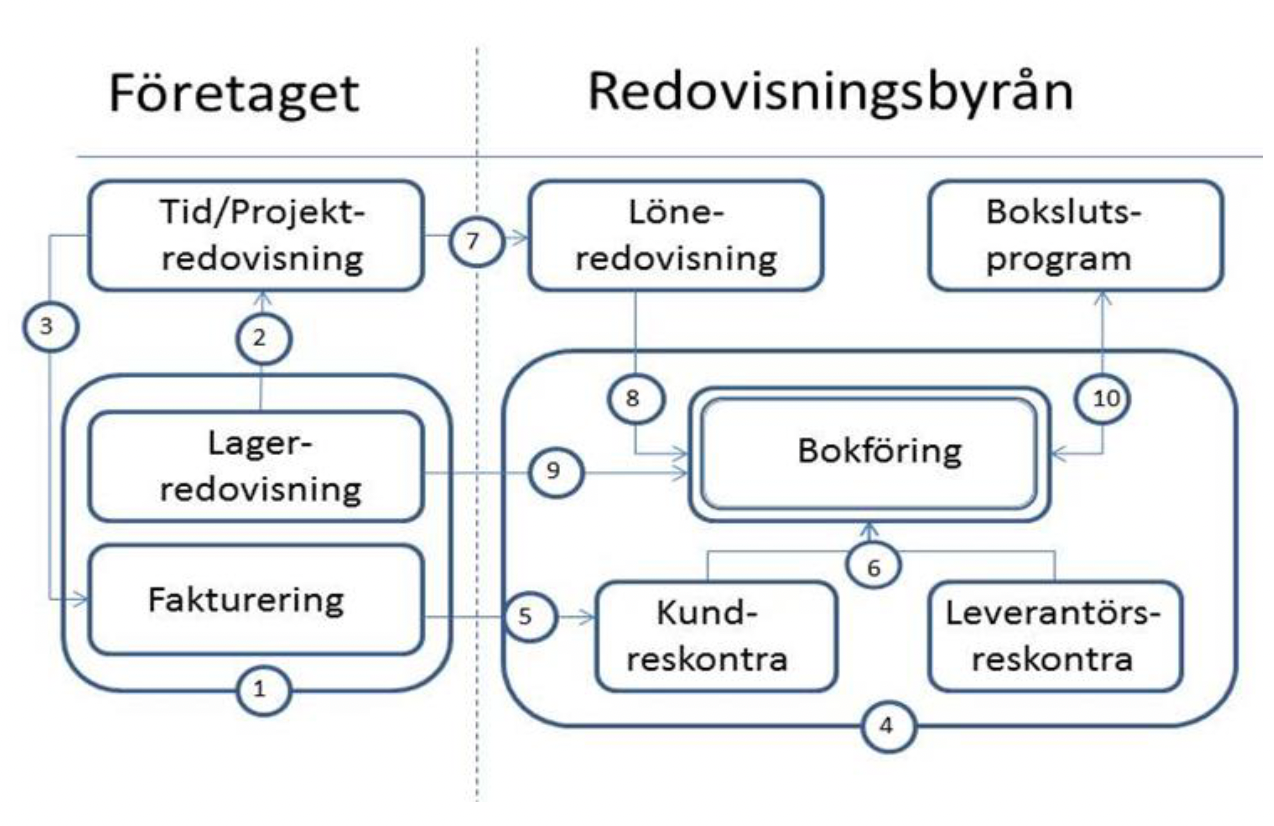
1. Kundfakturor upprättas i det datorbaserade standardsystemet för fakturering och lagerredovisning, XYZ. 2. Uttag av material i lagerredovisningen uppdaterar automatiskt tid- och projektredovisningen i realtid. 3. Fakturaunderlag överförs elektroniskt från webbaserat tid- och projektredovisningssystem till faktureringsprogrammet en gång i månaden. 4. Redovisningsbyrån använder det datorbaserade standardsystemet ABC för bokföring och reskontror. 5. Uppgifterna i fakturorna överförs elektroniskt från faktureringssystemet till kundreskontran hos redovisningsbyrån i anslutning till faktureringen. 6. Bokföringen i registreringsordning och systematisk ordning uppdateras automatiskt transaktion för transaktion vid registreringar i kund- och leverantörsreskontra. 7. Löneunderlag överförs elektroniskt från tid- och projektredovisningssystemet till redovisningsbyråns standardprogram för löner en gång i månaden. Redovisningsbyrån använder standardprogrammet LÖN. 8. I löneprogrammet skrivs bokföringsorder ut en gång i månaden och registreras sedan manuellt i redovisningsbyråns bokföringsprogram. 9. Från lagerredovisningen överförs varje vecka och vid månadsslut uppgifter om in- och utleveranser i en elektronisk bokföringsorder i SIE-format för automatisk bokföring i redovisningsbyråns bokföringsprogram. 10. Vid räkenskapsårets slut förs bokföringen över elektroniskt till redovisningsbyråns datorbaserade program för bokslut, ABC Bokslut. Där bearbetas och sammanställs boksluten och bokslutsposterna förs över till bokföringen elektroniskt. Kundfakturor lagras elektroniskt i faktureringssystemet, elektroniska leverantörsfakturor lagras i särskild fil i redovisningsbyråns leverantörsreskontra och övriga verifikationer lagras i pappersform. Utskrifter från bokföringen i registreringsordning och systematisk ordning samt andra rapporter sammanställs och översänds från redovisningsbyrån varje månad. För mer detaljerade beskrivningar av bokföringssystemets uppbyggnad hänvisas till de använda standardprogrammens manualer och hjälptexter. Referenser Punkterna 9.2 c, 9.4 och 9.11.
Exempel 9.3 Systemdokumentation – identifikation av verifikationer Förutsättningar Ett företag använder ett datorbaserat standardsystem för bokföring samt kundoch leverantörsreskontra. Företaget identifierar verifikationerna med verifikationsnummer och använder flera verifikationsnummerserier i bokföringen. Manualerna saknar dokumentation om hur de olika serierna används. Tänk så här Eftersom företaget använder flera verifikationsnummerserier behöver serierna beskrivas i systemdokumentationen, se punkt 9.6. Beskrivningen ska visa hur serierna är indelade och vilken tidsperiod de omfattar. Skriv t.ex. så här Verifikationsnummerserier Flera verifikationsnummerserier används enligt följande: Nummerserie Startnummer M Övrig bokföring 100 001 K Kundfakturor 200 001 L Leverantörsfakturor 300 001 A Automatkonteringar 400 001 H Löner 500 001 P Bokslutstransaktioner 900 001 Nummerserierna löper från 2012-01-01 och tills vidare. Referenser Punkt 9.6.
Exempel 9.4 Systemdokumentation – verifieringskedja Förutsättningar Ett företag som upprättar årsredovisning använder ett datorbaserat standardsystem för bokföring samt kund- och leverantörsreskontra. Företaget saknar dokumentation som visar verifieringskedjan för leverantörsfakturor. När en leverantörsfaktura kommer till företaget ankomststämplas fakturan samt tilldelas ett löpnummer. Fakturan registreras därefter i leverantörsreskontran. I leverantörsreskontran identifieras fakturorna med löpnummer. Identifieringstecken i bokföringen för presentation i registreringsordning och systematisk ordning är verifikationsnummer och kontonummer. Tänk så här Eftersom företaget använder olika identifieringstecken för samma faktura i leverantörsreskontran respektive bokföringen behöver systemdokumentationen enligt punkt 9.7 innehålla en beskrivning över verifieringskedjan för leverantörsfakturor. Beskrivningen ska innehålla de hänvisningar och identifieringstecken som behövs för att följa affärshändelsens väg genom bokföringssystemet från verifikationen till årsbokslutet eller årsredovisningen och omvänt, se punkt 9.8. Skriv t.ex. så här Verifieringskedja för leverantörsfakturor För bokföringsposter som skapats automatiskt av uppgifter från leverantörsreskontran används särskild verifikationsnummerserie som börjar på L. Räkenskapsinformation Hänvisningar/identifieringstecken Leverantörsfaktura Leverantörens fakturanummer samt tilldelat löpnummer Leverantörsfakturajournal Verifikationsnummer samt löpnummer på de fakturor som bokföringsordern omfattar Presentation i registreringsordning Verifikations- och kontonummer Presentation i systematisk ordning Konto- och verifikationsnummer Verifieringskedjan mellan bokföringen för presentation i systematisk ordning och årsredovisningen framgår av beskrivningen av kontoplanen. Referenser Punkterna 9.7 och 9.8.
Exempel 9.5 Systemdokumentation – behandlingsregler Förutsättningar Ett företag använder ett standardprogram för bokföring. Lönehanteringen är manuell. Vid bokföringen av löner beräknas och bokförs sociala avgifter och semesterlöneskuld automatiskt. Automatkonteringarna aktiveras när utgifter bokförs på särskilt angivna lönekonton. Automatkonteringarna är inte beskrivna i bokföringsprogrammets manual. Tänk så här Systemdokumentationen ska enligt punkt 9.9 innehålla en beskrivning av behandlingsregler om det förekommer behandlingsregler som skapar nya bokföringsposter. Eftersom företaget använder automatkonteringar som inte finns beskrivna i bokföringssystemets manual behöver företaget ta fram en egen beskrivning av behandlingsregeln. Skriv t.ex. så här Automatkonteringar vid bokföring av lön Automatkonteringar som innebär att programmet automatiskt beräknar och bokför semesterlöneskuld och sociala avgifter används vid bokföring av lön. Under automatkonteringar i programmets företagsinställningar framgår vilka lönekonton som aktiverar beräkningarna, vilken procentsats som används vid beräkningarna och på vilka konton semesterlön och sociala avgifter bokförs. Ändringar i automatkonteringar framgår av programmets behandlingshistorik. Vid ändringar av konteringar eller procentsatser arkiveras en pappersutskrift av den inaktuella automatkonteringen med notering om vilken tidsperiod den har använts. Referenser Punkterna 9.9 och 9.10.
Exempel 9.6 Systemdokumentation – informationsflöden Förutsättningar Ett företag använder ett datorbaserat standardsystem för bokföring, lagerredovisning samt kund- och leverantörsreskontra. Standardsystemets manual innehåller beskrivningar av informationsflöden mellan systemets olika delar. Företaget bedömer att informationsflödet för inköp är otillräckligt dokumenterat i manualen. Tänk så här Systemdokumentationen till ett bokföringssystem som består av flera delar behöver enligt punkt 9.11 innehålla en beskrivning av de informationsflöden som finns i systemet. Eftersom företaget bedömer att systemets informationsflöde för inköp är otillräckligt dokumenterat behöver informationen i manualen kompletteras. Det ska av beskrivningen gå att följa informationens väg mellan systemets olika delar. Skriv t.ex. så här Informationsflöde vid inköp
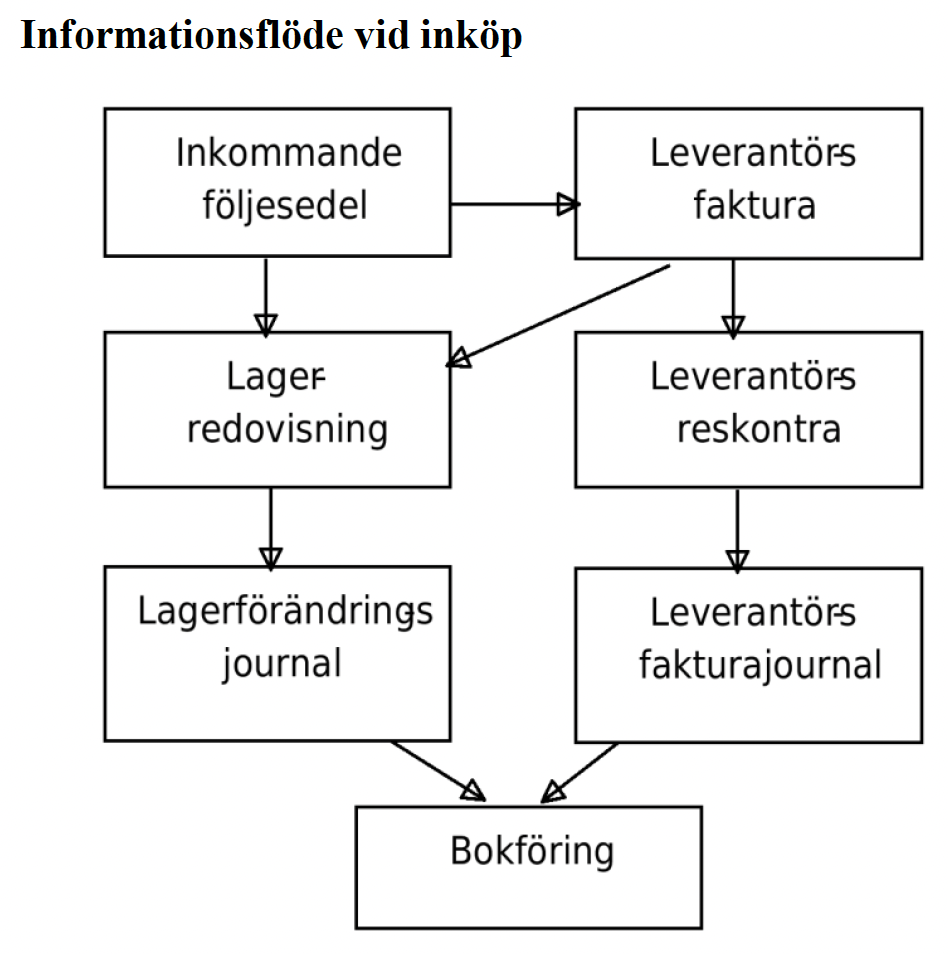
• Inkommande följesedlar som avser lagervaror registreras med antal och preliminära inpriser i lagerredovisningen vid godsets ankomst. • Leverantörsfaktura får löpnummer och registreras i leverantörsreskontra. Om fakturan avser lagervaror stäms inpriser av automatiskt mot följesedelns inpris och eventuella avvikelser uppdateras automatiskt i lagerredovisningen. • I lagerredovisningen skapas dagligen elektronisk lagerförändringsjournal med bokföringsunderlag som bokförs automatiskt för presentation i registreringsordning och systematisk ordning. Journalen innehåller alla dagens lagertransaktioner. • I leverantörsreskontran skapas dagligen elektronisk leverantörsfakturajournal med bokföringsunderlag som bokförs automatiskt för presentation i registreringsordning och systematisk ordning. Bokföringsordern innehåller alla dagens reskontraförändringar. Referenser Punkt 9.11.
Exempel 9.7 Systemdokumentation – elektronisk räkenskapsinformation Förutsättningar Ett företag använder ett datorbaserat standardsystem för bokföring, fakturering samt kund- och leverantörsreskontra. Företagets samtliga kundfakturor sammanställs elektroniskt men skickas i pappersform till de kunder som efterfrågar det. Företagets leverantörsfakturor tas till övervägande del emot i pappersform. Företaget har valt att arbeta med elektroniska verifikationer i bokföringen. Ett externt företag anlitas för inskanning av de mottagna leverantörsfakturorna i pappersform. Tänk så här Eftersom företaget använder ett datorbaserat system har företaget elektronisk räkenskapsinformation. Enligt punkt 9.12 ska systemdokumentationen innehålla en beskrivning av hur elektronisk räkenskapsinformation kan tas fram i en pappershandling. Finns det en beskrivning i systemets manualer räcker det med att hänvisa till denna. I annat fall måste företaget ta fram en beskrivning. Skriv t.ex. så här Elektronisk räkenskapsinformation • Alla registreringar i bokföringssystemet finns sparade i delsystemen och kan läsas och skrivas ut på papper enligt delsystemens manualer. Räkenskapsinformation för räkenskapsår längre tid tillbaka än tre år är sparad i komprimerad form i delsystemen men originalregistreringarna finns sparade på säkerhetskopior som kan läsas in i programmet och sedan läsas och skrivas ut. • Kundfakturor skickas i pappersform till vissa kunder och i elektronisk form till andra. Alla kundfakturor sparas, kan läsas och skrivas ut i faktureringssystemet. • Leverantörsfakturorna skannas in av Skanningföretaget AB. De inskannade uppgifterna läses in i leverantörsreskontran där de sparas, kan läsas och skrivas ut. Referenser Punkt 9.12.
Exempel 9.8 Systemdokumentation – behandlingshistorik Förutsättningar Ett företag använder ett datorbaserat standardsystem för bokföring, fakturering samt kund- och leverantörsreskontra. I varje delsystem finns uppgifter om när data har bearbetats eller ändrats. Hur behandlingshistoriken skapas i varje delsystem framgår av delsystemets manual. Tänk så här Enligt 5 kap. 11 § BFL ska företaget upprätta en beskrivning över genomförda bearbetningar inom systemet. Eftersom behandlingshistoriken finns på olika ställen i systemet är det svårt att få en samlad överblick över behandlingshistoriken. Företaget behöver därför enligt punkt 9.15 ta fram en beskrivning som visar hur och var behandlingshistoriken skapas i systemet. Skriv t.ex. så här • Uppgifter om systemförändringar och bearbetningar sparas i behandlingshistoriken till respektive delsystem enligt närmare beskrivning i delsystemets manual. • Registreringstidpunkt och vem som har gjort registreringen sparas för alla bokföringsposter, kundfakturor, leverantörsfakturor samt in- och utbetalningar i delsystemen. Uppgifterna kan läsas och skrivas ut genom särskilt kolumntillval i verifikationslista, kundfakturalista, leverantörsfakturalista och betalningslista. Referenser Punkt 9.15.