
Av punkt 2.1 framgår att värderingen av de genom fusionen förvärvade tillgångarna och skulderna ska avse förhållandena på fusionsdagen. Utgångspunkten för redovisningen av övertagna tillgångar och skulder är de bokförda värdena som tillgångarna och skulderna har i det överlåtande företaget. De bokförda värdena ska justeras för över- och undervärden samt eventuell goodwill som identifierades i samband med förvärvet av andelarna i det överlåtande företaget. Anskaffningsvärdet för andelarna ska fördelas på de tillgångar och skulder som fanns i det överlåtande företaget vid förvärvet av andelarna. Har förvärvet av andelarna gjorts vid en tidigare tidpunkt än den då fusionen genomförs ska över- och undervärden samt goodwill justeras med hänsyn till innehavstiden och övriga förändringar. En metod för att fördela anskaffningsvärdet på tillgångar och skulder i samband med förvärvet av andelarna är att upprätta en förvärvsanalys. Detta görs genomgående i exemplen i denna vägledning. I exempel 1–3 och 8–14 upprättas koncernredovisning för koncernen i enlighet med Bokföringsnämndens allmänna råd (BFNAR 2012:1) om årsredovisning och koncernredovisning. I exempel 4–6 och 15 tillämpar både det övertagande och det överlåtande företaget Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag. I samtliga exempel har en skattesats om 20 procent använts.
Exempel
Exempel 1–3 utgår från en koncernstruktur med tre företag. Under år 4 fusioneras DB1 med sitt moderföretag MB. Koncernstrukturen före fusionen framgår nedan. Dotterföretagen DB1 och DB2 ägs till 100% av MB och samtliga andelar i respektive företag har förvärvats genom ett förvärv.
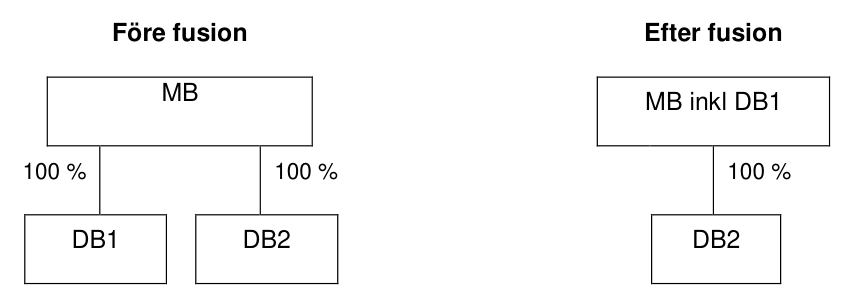
Per den 1 januari år 1 förvärvade MB samtliga andelar i DB1. I samband med förvärvet upprättade MB en förvärvsanalys. Balansräkningen i DB1 och förvärvsanalysen framgår nedan.
| Post | 30/6 år 4 | 31/12 år 3 | 1/1 år 1 |
|---|---|---|---|
| Tillgångar | 2 600 | 2 450 | 1 650 |
| Summa tillgångar | 2 600 | 2 450 | 1 650 |
| Aktiekapital | 200 | 200 | 200 |
| Fria reserver | 1 600 | 1 300 | 635 |
| Årets resultat | 150 | 300 | 0 |
| Obeskattade reserver | 250 | 250 | 128 |
| Avsättningar | 50 | 50 | 50 |
| Skulder | 350 | 350 | 637 |
| Summa skulder och EK | 2 600 | 2 450 | 1 650 |
| Post | Belopp 1 | Belopp 2 |
|---|---|---|
| Förvärvspris | 1 700 | |
| Aktiekapital | 200 | |
| Annat eget kapital (inkl. eget kapital i obeskattade reserver) | 737 | |
| Övervärde byggnad | 545 | |
| Uppskjuten skatt övervärde | 109 | |
| Goodwill | 327 | |
| Summa | 1 809 | 1 809 |
Avskrivningstiden för goodwill bestämdes till 5 år vilket ger en avskrivning per år om 65. Övervärdet på byggnaden fördelas på komponenter. Genomsnittlig nyttjandeperiod för dessa uppgick vid förvärvet till 20 år. Övervärdet skrivs därmed i exemplet av på 20 år, dvs. med 27 per år. Den uppskjutna skatteskulden för övervärdet skuldfördes och kommer att lösas upp med 5 per år. Vid förvärvet uppgick de obeskattade reserverna i DB1 till 128 varav eget-kapitalandelen till 102 och ingår ovan i annat eget kapital (635 + 128 * 0,8 = 737).
| Post | MB | DB1 | DB2 | Förd OR | Elim DB1 | Elim DB2 | Elim int. f/s | KC |
|---|---|---|---|---|---|---|---|---|
| Goodwill | 132 | 132 | ||||||
| Andelar i koncernföretag | 2 000 | -1 700 | -300 | 0 | ||||
| Fordringar på koncernföretag | 100 | -100 | 0 | |||||
| Övriga tillgångar | 0 | 2 450 | 1 000 | 464 | 3 914 | |||
| Summa tillgångar | 2 100 | 2 450 | 1 000 | 0 | -1 104 | -300 | -100 | 4 046 |
| Aktiekapital | 300 | 200 | 100 | -200 | -100 | 300 | ||
| Annat eget kapital (inkl. reservfond) | 800 | 1 300 | 500 | 200 | -911 | -200 | 1 689 | |
| Årets resultat | 500 | 300 | 200 | -87 | 913 | |||
| Obeskattade reserver | 0 | 250 | 0 | -250 | 0 | |||
| Avsättningar | 50 | 50 | 100 | 50 | 94 | 344 | ||
| Skulder till koncernföretag | 100 | -100 | 0 | |||||
| Övriga skulder | 450 | 250 | 100 | 800 | ||||
| Summa skulder och EK | 2 100 | 2 450 | 1 000 | 0 | -1 104 | -300 | -100 | 4 046 |
Resultatet i koncernen har belastats med avskrivning på goodwill med 65. Avskrivning på övervärde hänförligt till byggnaden görs i koncernen med 27 och upplösning av den uppskjutna skatten ger en resultatförbättring med 5. Netto påverkas årets resultat med -87 (-65 -27 +5 = - 87). Efter avskrivningar år 3 uppgår värdet på goodwill till 132 (327 - 65 - 65 - 65 = 132) och övervärde på fastigheten 464 (545 - 27 - 27 - 27 = 464). Uppskjuten skatt uppgår till 94 (109 - 5- 5 -5 = 94). I samband med förvärvet av DB2 identifierades inte några över- eller undervärden. Priset motsvarade redovisat eget kapital i företaget.
Fusionen mellan DB1 och MB registreras per den 30 juni år 4. Hur detta kan redovisas i MB visas i tabell nedan.
| Post | MB före fusion | Steg 1 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | Steg 3 | MB efter fusion |
|---|---|---|---|---|---|---|---|---|
| Goodwill | 99 | 99 | ||||||
| Andelar i koncernföretag | 2 000 | -1 700 | 300 | |||||
| Fordringar på koncernföretag | 100 | -100 | 0 | |||||
| Övriga tillgångar | 400 | 2 600 | 450 | 3 450 | ||||
| Summa tillgångar | 2 500 | 2 600 | 0 | 549 | -1 700 | 0 | -100 | 3 849 |
| Aktiekapital | 300 | 200 | -200 | 300 | ||||
| Reservfond | 60 | 0 | 60 | |||||
| Fria reserver | 1 240 | 1 600 | -1 600 | 602 | 1 842 | |||
| Periodens resultat | 400 | 150 | -44 | 506 | ||||
| Obeskattade reserver | 0 | 250 | 250 | |||||
| Avsättningar | 50 | 50 | 91 | 191 | ||||
| Skulder till koncernföretag | 100 | -100 | 0 | |||||
| Övriga skulder | 450 | 250 | 700 | |||||
| Summa skulder och EK | 2 500 | 2 600 | -1 800 | 47 | 0 | 602 | -100 | 3 849 |
Steg 1 Värderingen av de tillgångar och skulder som förvärvas genom fusion ska avse förhållandena på fusionsdagen. De bokförda värdena som finns i DB1 per den 30 juni överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs. De eventuella justeringarna som ska göras av de bokförda värdena beräknas och redovisas i steg 2. Steg 2 Steg 2 har delats upp i fyra delsteg för att göra det mer överskådligt. Denna uppdelning innebär att debet och kredit inte balanserar förrän steget genomförts i sin helhet. Steg 2 a Belopp motsvarande det överlåtande företagets eget kapital vid senaste balansdagen debiteras. Steg 2 b Vid förvärvet av andelarna i DB1 upprättade MB en förvärvsanalys. Förvärvsanalysen omfattade samtliga andelar i DB1. De koncernmässiga värdena kan därför användas vid redovisningen av fusionen. De vid fusionen kvarvarande övervärdena, inklusive goodwill samt uppskjuten skatt ska redovisas. De koncernvärden som redovisades per senaste balansdag ska skrivas av och det avskrivna värdet redovisas i balansräkningen. Avskrivningen kostnadsförs i resultaträkningen. Goodwill redovisas i balansräkningen med 99 (132 - avskrivning 65*6/12 = 99), övervärde fastigheten 450 (464 – 27*6/12 = 450) och uppskjuten skatt 91 (94 -5*6/12 = 91). Resultatet i koncernen har belastats med avskrivning på goodwill med 33. Avskrivning på övervärde hänförligt till byggnaden görs i koncernen med 14 och upplösning av den uppskjutna skatten ger en resultatförbättring med 3. Netto påverkas resultat med -44 (-33 -14 +3 = - 44). Steg 2c Moderföretagets andelar i det överlåtande företaget krediteras. Steg 2 d Fusionsdifferensen beräknas och redovisas. Hur beräkningen görs framgår av avsnittet ”Beräkning av fusionsdifferensen”. Fusionsdifferensen förs här i sin helhet till fria reserver. Det finns dock tillfällen då denna ska delas upp på fritt och bundet kapital. Detta exemplifieras i exempel 3. Steg 3 Om fordringar och skulder finns mellan det överlåtande och det övertagande företaget ska dessa elimineras. Detta är ett avsteg från den princip som gäller i övrigt att de värden som finns i det övertagande företaget inte ska ändras. Om elimineringen inte görs innebär detta att det finns en fordran och en skuld inom en och samma juridiska person. Det är därför logiskt att låta fordran och skulden elimineras i den juridiska personen. Kommentar Eftersom MB förvärvade samtliga andelar i DB1 den 1/1 år 1 kunde den förvärvsanalys som upprättades i syfte att ligga till grund för koncernredovisningen och den efterföljande koncernredovisningen också läggas till grund för värderingen av tillgångar och skulder i samband med fusionen. Efter att de olika stegen utförts redovisas därmed det överlåtande företagets tillgångar och skulder värderade till de koncernmässiga värdena på fusionsdagen i det övertagande företaget. Om någon koncernredovisning inte har upprättats i koncernen och någon förvärvsanalys inte heller upprättades i samband med förvärvet av andelarna behöver de värden som ska redovisas i det övertagande företaget beräknas i samband med att fusionen ska redovisas. Exempel på redovisningen av en fusion som avser företag som inte upprättat någon koncernredovisning finns i exempel 4–7. En annan omständighet som kan medföra att koncernvärdena inte kan läggas till grund för värderingen i det övertagande företaget är när det överlåtande företaget har förvärvats i flera steg. Exempel 13–15 som avser fusion av delägt dotterföretag, helägt dotterföretag som förvärvats succesivt och fusion av intresseföretag illustrerar detta. Det kan förekomma andra behov av justeringar än de som framgår av detta exempel. Om internvinster finns och dessa skulle eliminerats om koncernförhållande kvarstått, ska även dessa elimineras i den juridiska personen. Hur detta ska göras framgår av exempel 2. Justeringar kan också bli aktuella exempelvis då dotterföretaget lämnat utdelning till moderföretaget eller moderföretaget skrivit ned det bokförda värdet på andelarna under fusionsåret (se punkt 2.12).
Enligt punkt 2.16 ska fusionsdifferensen beräknas som skillnaden mellan de värden på tillgångar och skulder som är hänförliga till det överlåtande företaget, efter justeringar, samt med avdrag för obeskattade reserver, och det övertagande företagets bokförda värde på andelarna i det överlåtande företaget. Enligt punkt 2.15 ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt. En beräkning av fusionsdifferensen utifrån ovanstående förutsättningar ger följande:
| Post | Belopp |
|---|---|
| Övriga tillgångar | 2 450 |
| Goodwill | 132 |
| Övervärde byggnad | 464 |
| Skulder o avsättningar | -400 |
| Uppskjuten skatt övervärde | -94 |
| Obeskattade reserver | -250 |
| Tillgångar - skulder | 2 302 |
| Andelar | -1 700 |
| Fusionsdifferens | 602 |
Viktigt att beakta är att fusionsdifferensen beräknas utifrån värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget vilket motsvara värdena på senaste balansdag. Värdena i exemplet framgår i koncernbalansräkningen per den 31/12 år 3. Fusionsdifferens redovisas i steg 2d i ovanstående beskrivning. Fusionsdifferensen som redovisas i det övertagande företaget uppkommer genom att det bokförda värdet på andelarna i det överlåtande företaget ersätts med tillgångar, skulder och obeskattade reserver från det överlåtande företaget. Detta beskrivs nedan i avsnittet ”Analys av fusionsdifferensen”.
Fusionsdifferensen är den del av fusionens totala effekt på det övertagande företagets eget kapital som inte beror på det överlåtande företagets resultat under det räkenskapsår som avslutas med fusionen. En analys av fusionsdifferensen kan göras genom att sammanställa de resultatposter som tidigare redovisats i koncernen, men inte i moderföretaget, avseende dotterföretaget.
| Post | Belopp |
|---|---|
| Resultat i DB1 1/1 år 1 - 31/12 år 3 | 965 |
| Koncernjustering avseende avsättning till obeskattade reserver (250-128)*80% | 98 |
| Avskrivning av koncernmässiga övervärden och upplösning av uppskjuten skatt hänförlig till dessa (87*3= 261) | -261 |
| Upparbetat resultat hänförligt till DB1 | 802 |
När koncernredovisning upprättades per 31/12 år 3 fördelades de obeskattade reserverna i enlighet med gällande koncernredovisningsregler. Detta innebar att det egna kapitalet ökade med 98 jämfört med vad som fanns vid förvärvet av DB1. När fusionsdifferensen beräknas behandlas dock de obeskattade reserverna i sin helhet som en skuld vilket innebär att fusionsdifferensen minskas med det belopp som i koncernredovisningen förts till balanserade vinstmedel (annat eget kapital). Fusionsdifferensen justeras därför enligt följande:
| Post | Belopp |
|---|---|
| Upparbetat resultat hänförligt till DB1 | 802 |
| Den del av obeskattade reserver som i koncernen redovisats som eget kapital, men som vid beräkning av fusionsdifferensen behandlats i sin helhet som skuld. | -200 |
| Fusionsdifferensen | 602 |
Härigenom kan konstateras att fusionsdifferensen är korrekt beräknad.
En avstämning av eget kapital i det övertagande företaget direkt efter att fusionen redovisats får följande utseende.
| Post | Aktiekapital | Reservfond | Fria reserver | Årets resultat | Summa EK |
|---|---|---|---|---|---|
| Ingående eget kapital | 300 | 60 | 740 | 500 | 1 600 |
| Disposition föregående års resultat | 500 | -500 | 0 | ||
| Fusionsdifferensen | 602 | 602 | |||
| Årets resultat | 506 | 506 | |||
| Utgående eget kapital | 300 | 60 | 1 842 | 506 | 2 708 |
Av ovanstående framgår att i den juridiska personen uppstår en förändring av eget kapital som inte har redovisats över resultaträkningen. Fusionsdifferensen har här i sin helhet redovisats mot fria reserver. Det finns tillfällen då fusionsdifferensen ska fördelas mellan bundet kapital och fria reserver. Exempel på det framgår av exempel 2 och 3.
När koncernredovisningen upprättas per 31/12 år 4 består koncernen endast av moderföretag och ett dotterföretag, DB2. En redovisning för koncernen per den 31/12 år 4 får följande utseende.
| Post | MB | DB2 | OR | Elim DB2 | KC |
|---|---|---|---|---|---|
| Goodwill | 66 | 66 | |||
| Andelar i koncernföretag | 300 | -300 | 0 | ||
| Övriga tillgångar | 3 436 | 1 300 | 4 736 | ||
| Summa tillgångar | 3 802 | 1 300 | 0 | -300 | 4 802 |
| Aktiekapital | 300 | 100 | -100 | 300 | |
| Annat eget kapital (inkl. reservfond) | 1 902 | 700 | 200 | -200 | 2 602 |
| Årets resultat | 462 | 300 | 762 | ||
| Obeskattade reserver | 250 | 0 | -250 | 0 | |
| Avsättningar | 188 | 100 | 50 | 338 | |
| Skulder | 700 | 100 | 800 | ||
| Summa skulder och EK | 3 802 | 1 300 | 0 | -300 | 4 802 |
Observera att resultatet i MB har belastats med avskrivningar på de övervärden som tidigare redovisats på koncernnivå.
En avstämning av eget kapital på koncernnivå ger följande resultat:
| Post | Aktiekapital | Annat EK | Årets resultat | Summa EK |
|---|---|---|---|---|
| Ingående eget kapital | 300 | 1 689 | 913 | 2 902 |
| Disp föregående års resultat | 913 | -913 | 0 | |
| Årets resultat | 762 | 762 | ||
| Utgående eget kapital | 300 | 2 602 | 762 | 3 664 |
Värderingen av tillgångar och skulder är oförändrad efter fusionen. Detta leder till att totalt eget kapital endast förändrats med koncernens resultat. Av ovanstående avstämning av eget kapital kan konstateras att fusionen redovisats korrekt då det inte finns andra förändringar av eget kapital än resultatet för året. Referenser: Punkterna 2.1, 2.4, 2.5, 2.11, 2.13–2.17
Exempel 7 – Förvärv av konsultrörelse, all goodwill avskriven
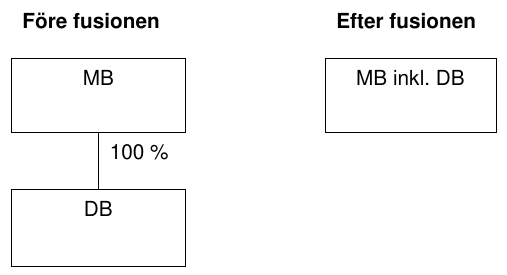
MB förvärvade den 1 januari år 1 en konsultrörelse genom förvärv av DB. MB har fortsatt att driva konsultrörelsen vidare i DB. Vid förvärvet av DB fanns upparbetade vinster i form av likvida medel samt en bil. Vid förvärvet uppgick eget kapital till 840 varav 200 utgjorde aktiekapital och 640 fritt eget kapital. MB betalade 1 200 för andelarna i DB. Någon koncernredovisning har inte upprättats av MB. Under perioden 1 januari år 1 – 31 december år 5 genererade konsultrörelsen ytterligare vinst med 900. Upparbetade vinster har delats ut löpande med ett sammanlagt belopp om 1 140. Den 30 juni år 7 fusioneras DB med MB. Av punkt 2.1 framgår att värderingen av de genom fusionen förvärvade tillgångarna och skulderna ska avse förhållandena på fusionsdagen. Anskaffningsvärdet för andelarna ska fördelas på de tillgångar och skulder som fanns i det överlåtande företaget vid förvärvet av andelarna. I de fall det övertagande företaget äger andelarna i det överlåtande företaget före fusionen ska värderingen utgå från anskaffningsvärdet för andelarna i det överlåtande företaget och över- och undervärden samt goodwill justeras med hänsyn till innehavstiden och övriga förändringar. Vid beräkningen av fusionsdifferensen ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt. Balansräkningen i DB år 1, 6 och 7 samt fördelningen av anskaffningsvärdet framgår nedan.
| Post | 30/6 år 7 | 31/12 år 6 | 1/1 år 1 |
|---|---|---|---|
| Tillgångar | 950 | 800 | 1 040 |
| Summa tillgångar | 950 | 800 | 1 040 |
| Aktiekapital | 200 | 200 | 200 |
| Fria reserver | 600 | 400 | 640 |
| Årets resultat | 150 | 200 | 0 |
| Skulder | 0 | 0 | 200 |
| Summa skulder och EK | 950 | 800 | 1 040 |
| Post | Belopp |
|---|---|
| Förvärvspris | 1 200 |
| Aktiekapital | 200 |
| Annat eget kapital | 640 |
| Goodwill | 360 |
| Summa | 1 200 |
Koncernredovisning upprättas inte av MB. I samband med fusionen ska anskaffningsvärdet för andelarna fördelas på de tillgångar och skulder som fanns i DB vid förvärvet av andelarna. En förvärvsanalys per den 1 januari år 1 ger att det vid förvärvet uppstod en koncernmässig goodwill om 360. Vid värderingen ska värdena justeras med beaktande av avskrivning på goodwillen. Om nyttjandeperioden för goodwill inte kan fastställas med rimlig grad av säkerhet ska perioden enligt 4 kap. 4 § andra stycket ÅRL anses uppgå till fem år. Vid fusionen år 7 är all goodwill därför att anse som avskriven. Värderingen av tillgångar och skulder som övertas genom fusion ska avse förhållandena på fusionsdagen och fusionsdifferensen ska beräknas på värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget. Beräkningen av fusionsdifferensen framgår nedan.
Fusion Fusionen mellan DB och MB registreras den 30 juni år 7. Redovisning av fusionen visas i tabell nedan.
| Post | MB före fusion | Steg 1 | Steg 2a | Steg 2b | Steg 2c | MB efter fusion |
|---|---|---|---|---|---|---|
| Andelar i koncernföretag | 1 200 | -1 200 | 0 | |||
| Övriga tillgångar | 300 | 950 | 1 250 | |||
| Summa tillgångar | 1 500 | 950 | 0 | -1 200 | 0 | 1 250 |
| Aktiekapital | 300 | 200 | -200 | 300 | ||
| Fria reserver | 800 | 600 | -600 | -400 | 400 | |
| Periodens resultat | 200 | 150 | 350 | |||
| Avsättningar | 50 | 50 | ||||
| Övriga skulder | 150 | 0 | 150 | |||
| Summa skulder och EK | 1 500 | 950 | -800 | -1 200 | -400 | 1 250 |
Steg 1 De saldon som finns i DB per den 30 juni överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs. Steg 2 Steget har delats upp i tre delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet. Steg 2 a Belopp motsvarande det överlåtande företagets eget kapital vid senaste balansdagen debiteras. Steg 2 b Moderföretagets andelar i det överlåtande företaget krediteras. Steg 2 c Fusionsdifferensen beräknas och redovisas. Fusionsdifferensen förs i sin helhet till fria reserver. I detta fall uppstår en negativ fusionsdifferens. Hur beräkningen görs framgår nedan. Enligt punkt 2.16 ska fusionsdifferensen beräknas som skillnaden mellan de värden på tillgångar och skulder som är hänförliga till det överlåtande företaget, efter eventuella justeringar, och det övertagande företagets bokförda värde på andelarna i det överlåtande företaget. Enligt punkt 2.15 ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt. Goodwill som kunde identifieras i förvärvsanalysen anses avskriven eftersom mer än fem år förflutit sedan förvärvet av andelarna.
| Post | Belopp |
|---|---|
| Övriga tillgångar | 800 |
| Skulder | 0 |
| Tillgångar - skulder | 800 |
| Andelar | -1 200 |
| Fusionsdifferens | -400 |
| Post | Belopp |
|---|---|
| Resultat i DB 1/1 år 1 31/12 år 5 | 900 |
| Resultat i DB 1/1 – 31/12 år 6 (ej utdelat) | 200 |
| Goodwill | -360 |
| Utdelning 1/1 år 1 – 31/12 år 6 | -1 140 |
| Fusionsdifferens | -400 |
Fusionsdifferensen utgörs av upparbetat resultat i DB efter förvärvet minskat med avskrivning på goodwill och utdelning som lämnats under innehavet. Referenser 2.1, 2.4, 2.5, 2.14 – 2.16
Exempel 8 – Fusion av holdingbolag
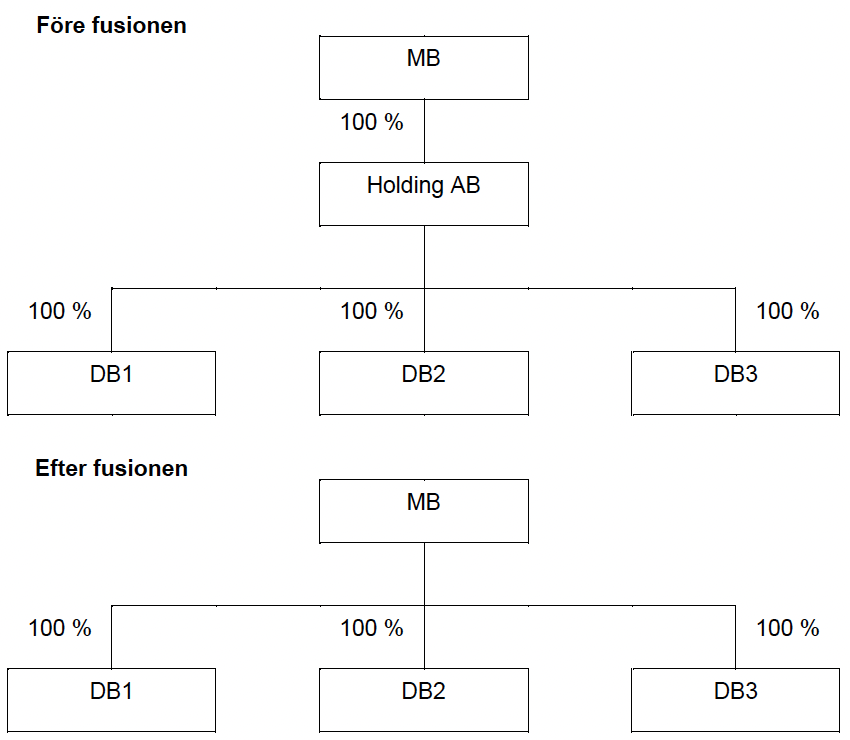
MB äger 100% av Holding AB. Förvärvet skedde den 31 december år 1 för 1 500. Det övervärde som uppkom i samband med förvärvet avser verksamheter som bedrivs i Holding ABs underkoncern. Den 1 oktober år 4 registreras fusionen mellan Holding AB och MB. För koncernredovisningsändamål upprättades en förvärvsanalys avseende holding-koncernen vid förvärvet. Tillämpad skattesats är 20 %.
| Post | Belopp |
|---|---|
| Köpeskilling | 1 500 |
| Förvärvat EK | 800 |
| Goodwill | 700 |
| Summa | 1 500 |
Avskrivningstiden för goodwill bestäms till 5 år vilket ger en avskrivning per år om 140. Av den initiala goodwillen är 300 hänförligt till verksamheten i DB2 och 400 till DB3. När fusionen ska redovisas kan inte den förvärvsanalys som upprättades för koncernen ligga till grund för värderingen. MB måste därför upprätta en förvärvsanalys avseende den juridiska personen Holding AB.
| Post | Belopp |
|---|---|
| Köpeskilling | 1 500 |
| Förvärvat EK | 800 |
| Övervärde andelar i DB2 | 300 |
| Övervärde andelar i DB3 | 400 |
| Summa | 1 500 |
I detta fall är förvärvat eget kapital lika stort i Holding AB som i Holding-koncernen, dvs. dotterbolagen bidrar inte med något eget kapital till Holding-koncernen då MB gör sitt förvärv den 31 december år 1. Summan av övervärden på andelarna i dotterbolagen blir därför i detta fall lika stor som goodwillen i förvärvsanalysen för koncernredovisningsändamål.
| Post | 1/10 år 4 | 31/12 år 3 |
|---|---|---|
| Andelar i koncernföretag | 1 500 | 1 500 |
| Övriga tillgångar | 2 500 | 2 300 |
| Summa tillgångar | 4 000 | 3 800 |
| Aktiekapital | 500 | 500 |
| Fria reserver | 2 500 | 2 400 |
| Årets resultat | 200 | 100 |
| Summa eget kapital | 3 200 | 3 000 |
| Obeskattade reserver | 800 | 800 |
| Summa skulder och eget kapital | 4 000 | 3 800 |
| Post | 1/10 år 4 | 31/12 år 3 | 31/12 år 1 |
|---|---|---|---|
| Övriga tillgångar | 2 700 | 2 700 | 800 |
| Summa tillgångar | 2 700 | 2 700 | 800 |
| Aktiekapital | 100 | 100 | 100 |
| Annat eget kapital | 2 500 | 2 500 | 600 |
| Årets resultat | 100 | ||
| Summa eget kapital | 2 600 | 2 600 | 800 |
| Avsättning | 100 | 100 | 0 |
| Summa skulder och eget kapital | 2 700 | 2 700 | 800 |
| Post | Holding AB | DB1 | DB2 | DB3 | Elim DB1 | Elim DB2 | Elim DB3 | Holding koncernen |
|---|---|---|---|---|---|---|---|---|
| Andelar i koncernföretag | 300 | -100 | -100 | -100 | 0 | |||
| Goodwill | 0 | |||||||
| Övriga tillgångar | 300 | 700 | 800 | 900 | 2 700 | |||
| Summa tillgångar | 600 | 700 | 800 | 900 | -100 | -100 | -100 | 2 700 |
| Aktiekapital | 100 | 100 | 100 | 100 | -100 | -100 | -100 | 100 |
| Annat eget kapital | 500 | 600 | 600 | 800 | 2 500 | |||
| Årets resultat | ||||||||
| Summa EK | 600 | 700 | 700 | 900 | -100 | -100 | -100 | 2 600 |
| Avsättningar | 100 | 100 | ||||||
| Summa skulder och EK | 600 | 700 | 800 | 900 | -100 | -100 | -100 | 2 700 |
| Post | MB | Holding koncernen | Förvärvseliminering | M koncernen |
|---|---|---|---|---|
| Andelar i koncernföretag | 1 500 | 0 | -1 500 | 0 |
| Goodwill | 0 | 0 | 420 | 420 |
| Övriga tillgångar | 2 300 | 2 700 | 5 000 | |
| Summa tillgångar | 3 800 | 2 700 | -1 080 | 5 420 |
| Aktiekapital | 500 | 100 | -100 | 500 |
| Annat eget kapital | 3 040 | 2 500 | -840 | 4 700 |
| Årets resultat | 100 | -140 | -40 | |
| Summa EK | 3 640 | 2 600 | -1 080 | 5 160 |
| Avsättningar | 160 | 260 | ||
| Summa skulder och EK | 3 800 | 2 700 | -1 080 | 5 420 |
| Post | MB | Holding koncernen | Koncernen |
|---|---|---|---|
| Redovisat EK | 3 640 | 2 600 | 6 240 |
| Goodwill | 420 | 420 | |
| Bokfört värde | -1 500 | -1 500 | |
| Bidrag till totalt EK | 3 640 | 1 520 | 5 160 |
| Post | MB före fusion | Steg 1 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | MB inkl Holding |
|---|---|---|---|---|---|---|---|
| Andelar i Holding AB | 1 500 | -1 500 | 0 | ||||
| Andelar i DB1 | 100 | 100 | |||||
| Andelar i DB2 | 100 | 300 | 400 | ||||
| Andelar i DB3 | 100 | 400 | 500 | ||||
| Övriga tillgångar | 2 500 | 300 | 2 800 | ||||
| Summa tillgångar | 4 000 | 600 | 0 | 700 | -1 500 | 0 | 3 800 |
| Aktiekapital | 500 | 100 | -100 | 500 | |||
| Fria reserver | 2 500 | 500 | -500 | -200 | 2 300 | ||
| Årets resultat | 200 | 200 | |||||
| Summa EK | 3 200 | 600 | -600 | 0 | 0 | -200 | 3 000 |
| Obeskattade reserver | 800 | 800 | |||||
| Summa skulder och EK | 4 000 | 600 | -600 | 0 | 0 | -200 | 3 800 |
Steg 1 De saldon som finns i Holding AB per den 1/10 överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs. Steg 2 För att göra bokningen av fusionsdifferensen samt därmed tillhörande bokningar mer överskådliga har detta steg delats upp i fyra steg. Debet och kredit balanserar inte förrän steget genomförts i sin helhet. Steg 2 a Belopp motsvarande det överlåtande bolagets eget kapital vid fusionen debiteras. Steg 2 b Värdering av andelarna i DB2 och DB3 enligt förvärvsanalysen av Holding AB redovisas. I förvärvsanalysen hänfördes övervärdet till andelarna i DB2 och DB3. Ingen avskrivning görs på andelar i koncernföretag och i förvärvsanalysen var 300 hänförligt till DB2 och 400 till DB3. Hela övervärdet läggs därmed till värdet på andelarna i DB2 och DB3. Steg 2 c Moderföretagets andelar i det överlåtande bolaget krediteras. Steg 2 d Fusionsdifferensen beräknas och redovisas. Fusionsdifferensen förs i sin helhet till fria reserver.
| Post | Belopp |
|---|---|
| Bokfört värde på tillgångar i Holding AB | 600 |
| Övervärden hänförliga till DB2 och DB3 | 700 |
| Skulder | 0 |
| Obeskattade reserver | 0 |
| Summa | 1 300 |
| Andelar / förvärvspris | -1 500 |
| Fusionsdifferens | -200 |
Ur koncernens perspektiv har ingenting hänt. Fusionen är endast en koncernintern omstrukturering vilket inte ska påverka koncernredovisningen. Den goodwill som redovisas i MB-koncernen påverkas därför inte av fusionen.
| Post | MB | DB1 | DB2 | DB3 | Elim OR | Elim | KC |
|---|---|---|---|---|---|---|---|
| Goodwill | 280 | 280 | |||||
| Andelar i koncernföretag | 1 000 | -1 000 | 0 | ||||
| Övriga tillgångar | 2 800 | 700 | 800 | 900 | 5 200 | ||
| Summa tillgångar | 3 800 | 700 | 800 | 900 | 0 | -720 | 5 480 |
| Aktiekapital | 500 | 100 | 100 | 100 | -300 | 500 | |
| Annat eget kapital | 2 300 | 600 | 600 | 800 | 640 | -280 | 4 660 |
| Årets resultat | 200 | -140 | 60 | ||||
| Summa EK | 3 000 | 700 | 700 | 900 | 640 | -720 | 5 220 |
| Avsättningar | 100 | 160 | 260 | ||||
| Obeskattade reserver | 800 | -800 | 0 | ||||
| Summa skulder och EK | 3 800 | 700 | 800 | 900 | 0 | -720 | 5 480 |
| Post | Aktiekapital | Annat EK | Årets resultat | Summa EK |
|---|---|---|---|---|
| Ingående eget kapital | 500 | 4 700 | -40 | 5 160 |
| Omföring årets resultat | -40 | 40 | 0 | |
| Årets resultat | 60 | 60 | ||
| Utgående eget kapital | 500 | 4 660 | 60 | 5 220 |
När MB förvärvade Holding-koncernen erlades en likvid om 1 500. Denna likvid avsåg den rörelse som bedrevs i Holding koncernen. När fusionen genomförs ersätts ett indirekt ägande av andelar i Holding AB med de nettotillgångar som tidigare redovisades i Holding AB. Dessa tillgångar avsåg främst andelar i de tre underliggande dotterbolagen till Holding AB. I MB läggs övervärdet helt på de andelar de är hänförliga till, dvs. DB2 och DB3, och till belopp som framgår av den förvärvsanalys som görs av Holding AB (dvs. inte den förvärvsanalys som gjorts av Holding-koncernen för koncernredovisningsändamål). I samband med en fusion av ett holdingbolag där det redovisade värdet på de övertagna andelarna i dotterbolagen ökar genom fusionen ska det alltid prövas om det finns ett nedskrivningsbehov. Om så är fallet ska det redovisas inom årets resultat på sedvanligt sätt. Referenser Punkterna 2.1, 2.4, 2.5 och 2.13–2.17
Exempel 9 – Nedströmsfusion
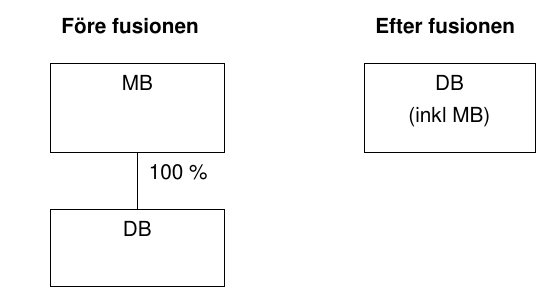
Bolag MB äger 100% av DB. Vid fusionen fusioneras MB in i DB. Fusionen registreras per 1/10 år 4. DB erlägger köpeskillingen för tillgångar och skulder i MB med egna aktier, de aktier i DB som MB ägde före fusionen. MB:s bokförda värde på DB uppgår till 2 000 före fusionen. DB förvärvades 31/12 år 1 varvid goodwill om 400 uppstod. Goodwillposten skrivs av på 5 år. Återstående värde för denna per 31/12 år 3 uppgick till 240. Tillämpad skattesats i exemplet är 20 %.
| Post | 1/10 år 4 | 31/12 år 3 |
|---|---|---|
| Andelar i koncernföretag | 2 000 | 2 000 |
| Övriga tillgångar | 600 | 400 |
| Summa tillgångar | 2 600 | 2 400 |
| Aktiekapital | 500 | 500 |
| Fria reserver | 1 100 | 1 000 |
| Årets resultat | 200 | 100 |
| Summa EK | 1 800 | 1 600 |
| Obeskattade reserver | 800 | 800 |
| Summa skulder och EK | 2 600 | 2 400 |
| Post | 1/10 år 4 | 31/12 år 3 | 31/12 år 1 |
|---|---|---|---|
| Övriga tillgångar | 3 000 | 2 600 | 1 600 |
| Summa tillgångar | 3 000 | 2 600 | 1 600 |
| Aktiekapital | 500 | 500 | 500 |
| Fria reserver | 1 600 | 1 100 | 1 000 |
| Årets resultat | 400 | 500 | 100 |
| Summa EK | 2 500 | 2 100 | 1 600 |
| Obeskattade reserver | 500 | 500 | 0 |
| Summa skulder och EK | 3 000 | 2 600 | 1 600 |
| Post | Belopp |
|---|---|
| Köpeskilling | 2 000 |
| Förvärvat EK | 1 600 |
| Goodwill | 400 |
| Summa | 2 000 |
Goodwill skrivs av på 5 år vilket ger 80 per år.
| Post | MB | DB | Elim DB | Koncern |
|---|---|---|---|---|
| Andelar i koncernföretag | 2 000 | -2 000 | 0 | |
| Goodwill | 240 | 240 | ||
| Övriga tillgångar | 400 | 2 600 | 3 000 | |
| Summa tillgångar | 2 400 | 2 600 | -1 760 | 3 240 |
| Aktiekapital | 500 | 500 | -500 | 500 |
| Annat eget kapital | 1 640 | 1 500 | -1 180 | 1 960 |
| Årets resultat | 100 | 500 | -80 | 520 |
| Summa EK | 2 240 | 2 500 | -1 760 | 2 980 |
| Avsättningar | 160 | 100 | 260 | |
| Summa skulder och EK | 2 400 | 2 600 | -1 760 | 3 240 |
| Post | DB | MB | EK KC |
|---|---|---|---|
| Redovisat eget kapital | 2 500 | 2 240 | 4 740 |
| Goodwill | 240 | 240 | |
| Bokfört värde | -2 000 | -2 000 | |
| Bidrag till totalt eget kapital | 740 | 2 240 | 2 980 |
Fusion Bolag MB fusioneras in i DB. I utbyte får MB:s aktieägare aktier i DB.
| Post | DB | Steg 1 MB | Steg 2a | Steg 2b | Steg 2c | Steg 2d | DB inkl MB |
|---|---|---|---|---|---|---|---|
| Andelar i koncernföretag | 2 000 | -2 000 | 0 | ||||
| Goodwill | 180 | 180 | |||||
| Övriga tillgångar | 3 000 | 600 | 3 600 | ||||
| Summa tillgångar | 3 000 | 2 600 | -2 000 | 180 | 3 780 | ||
| Aktiekapital | 500 | 500 | -500 | 500 | |||
| Fria reserver | 1 600 | 1 100 | -1 100 | 1 600 | |||
| Fusionsdifferens | -160 | -160 | |||||
| Årets resultat | 400 | 200 | -60 | 540 | |||
| Summa EK | 2 500 | 1 800 | -1 600 | -60 | -160 | 2 480 | |
| Obeskattade reserver | 500 | 800 | 1 300 | ||||
| Summa skulder och EK | 3 000 | 2 600 | -1 600 | -60 | -160 | 3 780 |
Steg 1 De saldon som finns i MB per den 1/10 överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs. Steg 2 För att göra bokningen av fusionsdifferensen samt därmed tillhörande bokningar mer överskådliga har detta steg delats upp i fyra steg. Debet och kredit balanserar inte förrän steget genomförts i sin helhet. Steg 2 a Moderföretagets andelar i DB krediteras. Steg 2 b Belopp motsvarande det överlåtande bolagets eget kapital vid senaste räkenskapsårets utgång debiteras. Steg 2 c MB:s tillgångar och skulder redovisas till bokförda värden. De över- och undervärden som ska redovisas är de som identifierades vid MB:s förvärv av andelarna i DB. I detta fall finns endast goodwill. Det värde som redovisades per senaste balansdagen ska skrivas av och det avskrivna värdet redovisas i balansräkningen i det övertagande bolaget. Avskrivningen kostnadsförs i resultaträkningen. Steg 2 d Fusionsdifferensen beräknas och redovisas. Fusionsdifferensen förs i sin helhet till fria reserver. Fusionsdifferensen blir en annan jämfört med om fusionen gått åt andra hållet. Det är en naturlig följd av att fusionen går i omvänd riktning. Summan av eget kapital är däremot densamma oavsett i vilken riktning fusionen går, se jämförelsen längre ner i exemplet.
| Post | Belopp |
|---|---|
| Tillgångar | 2 400 |
| Goodwill | 240 |
| Skulder | 0 |
| Obeskattade reserver | -800 |
| Tillgångar - skulder | 1 840 |
| Andelar/förvärvspris | -2 000 |
| Fusionsdifferens | -160 |
| Post | Aktiekapital | Fria reserver | Årets resultat | Summa EK |
|---|---|---|---|---|
| Ingående balans 1/1 år 4 | 500 | 1 100 | 500 | 2 100 |
| Disp av fg års res | 500 | -500 | 0 | |
| Årets resultat | 540 | 540 | ||
| Fusionsdifferens | -160 | -160 | ||
| Utgående eget kapital | 500 | 1 440 | 540 | 2 480 |
Referenser Punkterna 3.2–3.5 och 3.9 Jämförelse om fusionen gjorts i omvänd riktning Fusionsdifferensen vid nedströmsfusion skiljer sig från fusionsdifferensen vid fusion av helägt dotterföretag. Utgångspunkten är att redovisningen ska leda till samma värdering av de samlade nettotillgångarna som om moderföretaget varit det övertagande företaget och dotterbolaget det överlåtande företaget. Summan av eget kapital blir därför densamma efter fusionen oavsett vilket företag som är det övertagande företaget och vilket företag som är det överlåtande företaget. Nedan visas därför hur redovisningen av fusionen gjorts om det varit MB som var det övertagande företaget och DB som var det överlåtande företaget.
| Post | MB | Steg 1 DB | Steg 2a | Steg 2b | Steg 2c | Steg 2d | MB inkl DB |
|---|---|---|---|---|---|---|---|
| Andelar i koncernföretag | 2 000 | -2 000 | 0 | ||||
| Goodwill | 180 | 180 | |||||
| Övriga tillgångar | 600 | 3 000 | 3 600 | ||||
| Summa tillgångar | 2 600 | 3 000 | -2 000 | 180 | 3 780 | ||
| Aktiekapital | 500 | 500 | -500 | 500 | |||
| Fria reserver | 1 100 | 1 600 | -1 600 | 1 100 | |||
| Fusionsdifferens | 340 | 340 | |||||
| Årets resultat | 200 | 400 | -60 | 540 | |||
| Summa EK | 1 800 | 2 500 | -2 100 | -60 | 340 | 2 480 | |
| Obeskattade reserver | 800 | 500 | 1 300 | ||||
| Summa skulder och EK | 2 600 | 3 000 | -2 100 | -60 | 340 | 3 780 |
Även om fusionsdifferensen beräknas till ett annat belopp framgår av avstämningen av eget kapital att det egna kapitalet uppgår till samma belopp efter fusionen oavsett i vilken riktning fusionen görs.
| Post | Belopp |
|---|---|
| Tillgångar | 2 600 |
| Goodwill | 240 |
| Skulder | 0 |
| Obeskattade reserver | -500 |
| Tillgångar - skulder | 2 340 |
| Andelar/förvärvspris | -2 000 |
| Fusionsdifferens | 340 |
| Post | Aktiekapital | Fria reserver | Årets resultat | Summa EK |
|---|---|---|---|---|
| Ingående balans 1/1 år 4 | 500 | 1 000 | 100 | 1 600 |
| Disp av fg års res | 100 | -100 | 0 | |
| Årets resultat | 540 | 540 | ||
| Fusionsdifferens | 340 | 340 | ||
| Utgående eget kapital | 500 | 1 440 | 540 | 2 480 |
Exempel 10 – Absorption fristående företag Exemplet beskriver hur absorption av två helt fristående företag redovisas.
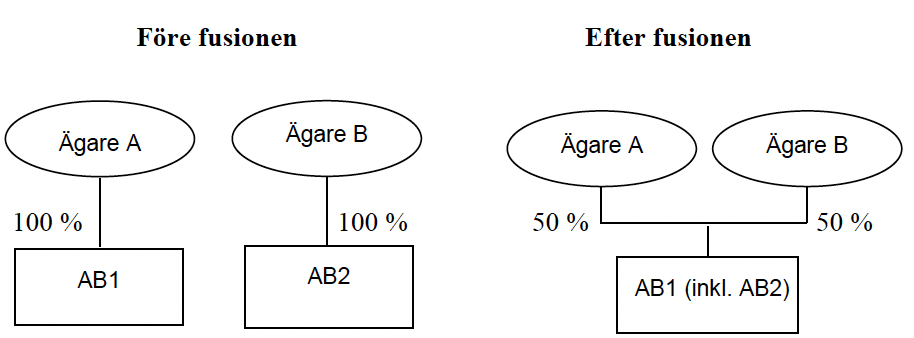
AB1 övertar tillgångar och skulder i AB2 genom absorption. Fusionen registreras den 1 oktober år 4. Fusionsvederlaget består av aktier i AB1. AB1 emitterar aktier med kvotvärde 100 för att förvärva tillgångar och skulder i AB2. Värdet av dessa beräknas till 1 500 vilket motsvarar det verkliga värdet på dessa andelar.
| Post | 1/10 år 4 | 31/12 år 3 |
|---|---|---|
| Övriga tillgångar | 2 400 | 2 000 |
| Summa tillgångar | 2 400 | 2 000 |
| Aktiekapital | 100 | 100 |
| Fria reserver | 1 400 | 900 |
| Årets resultat | 400 | 500 |
| Obeskattade reserver | 500 | 500 |
| Summa skulder och EK | 2 400 | 2 000 |
| Post | 1/10 år 4 | 31/12 år 3 |
|---|---|---|
| Övriga tillgångar | 800 | 700 |
| Summa tillgångar | 800 | 700 |
| Aktiekapital | 100 | 100 |
| Fria reserver | 500 | 300 |
| Årets resultat | 100 | 200 |
| Obeskattade reserver | 100 | 100 |
| Summa skulder och EK | 800 | 700 |
| Post | Belopp |
|---|---|
| Fusionsvederlag | 1 500 |
| Eget kapital | 700 |
| Andel eget kapital i obeskattade reserver | 80 |
| Goodwill | 720 |
| Summa | 1 500 |
Fusion
| Post | AB1 | Steg 1 AB2 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | AB1 efter fusion |
|---|---|---|---|---|---|---|---|
| Goodwill | 720 | 720 | |||||
| Övriga tillgångar | 2 400 | 800 | 3 200 | ||||
| Summa tillgångar | 2 400 | 800 | 0 | 0 | 720 | 0 | 3 920 |
| Aktiekapital | 100 | 100 | 100 | -100 | 200 | ||
| Överkursfond | 1 400 | 1 400 | |||||
| Fria reserver | 1 400 | 500 | -500 | -80 | 1 320 | ||
| Årets resultat | 400 | 100 | -100 | 400 | |||
| Obeskattade reserver | 500 | 100 | 600 | ||||
| Summa skulder och EK | 2 400 | 800 | 1 500 | -700 | 0 | -80 | 3 920 |
Steg 1 De saldon som finns i AB2 per den 1 oktober överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs. Steg 2 Steget har delats upp i fyra olika delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet. Steg 2 a AB1 emitterar aktier med kvotvärdet 100 för att överta tillgångar och skulder i AB2 genom fusionen. Värdet av dessa beräknas till 1 500. Aktiekapitalet ökar med 100 och den del av värdet som överstiger kvotvärdet (1 400) tas upp som överkursfond. Steg 2 b Belopp motsvarande det överlåtande företagets egna kapital vid fusionen debiteras. Resultatet ska redovisas i det övertagande företagets resultaträkning bara till den del det motsvarar dess ägarandel och avser tid under vilket det övertagande företaget ägt det överlåtande företaget. Då resultatet i sin helhet är förvärvat resultat elimineras detta. Steg 2 c Övervärden, inklusive goodwill, samt uppskjuten skatt ska tas upp. Goodwillpostens storlek framgår av förvärvsanalysen ovan. Steg 2 d Fusionsdifferensen beräknas och redovisas. Fusionsdifferensen redovisas i sin helhet mot fria reserver. Beräkningen av fusionsdifferensen framgår nedan.
Enligt punkt 2.16 ska fusionsdifferensen beräknas som skillnaden mellan de värden på tillgångar och skulder som är hänförliga till det överlåtande företaget, efter justeringar, samt med avdrag för obeskattade reserver, och det övertagande företagets bokförda värde på andelarna i det överlåtande företaget. Enligt punkt 2.15 ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt. Har ägarförhållandet uppstått först därefter används i stället de värden som förelåg vid förvärvet.
| Post | Belopp |
|---|---|
| Tillgångar | 800 |
| Goodwill | 720 |
| Skulder | 0 |
| Obeskattade reserver | -100 |
| Tillgångar - skulder | 1 420 |
| Fusionsvederlaget | -1 500 |
| Fusionsdifferens | -80 |
Fusionsdifferensen utgörs i detta fall i sin helhet av egetkapitaldelen i obeskattade reserver. Anledningen till detta är att i samband med förvärvet anses 80 % utgöra eget kapital, men vid beräkningen av fusionsdifferensen hanteras posten i sin helhet som en skuld.
| Post | Aktiekapital | Överkursfond | Fria reserver | Årets resultat | Summa EK |
|---|---|---|---|---|---|
| Ingående balans | 100 | 900 | 500 | 1 500 | |
| Disposition av föregående års resultat | 500 | -500 | 0 | ||
| Nyemission | 100 | 1 400 | 1 500 | ||
| Årets resultat | 400 | 400 | |||
| Fusionsdifferens | -80 | -80 | |||
| Utgående eget kapital | 200 | 1 400 | 1 320 | 400 | 3 320 |
Referenser Punkterna 2.1–2.3, 2.13–2.17 och 4.2
I följande exempel illustreras hur effekter av eventuell internvinst ska behandlas. De justeringar som görs är justeringar som tidigare har gjorts i koncernredovisningen eller som skulle ha gjorts om koncernförhållandet kvarstått. Uppskjuten skatt behandlas på sätt som skulle gjorts i en koncernredovisning upprättad enligt Bokföringsnämndens allmänna råd (BFNAR 2012:1) om årsredovisning och koncernredovisning. Beroende på om internvinsten uppstått före eller efter senaste bokslut uppkommer olika justeringsposter. I följande exempel avses med balansdag det övertagande företagets senaste balansdag. För att förenkla beskrivningen bortses i exemplen från upplösning av internvinst som i koncernredovisningen görs i takt med avskrivning på tillgången.
Exemplen är uppbyggda så att de är en naturlig fortsättning på exempel 1. För att visa effekten av internvinsterna har justeringar gjorts i steg 4, som ett tillägg till övriga justeringar. I praktiken kan internvinstbokningarna integreras. Det bör t.ex. uppmärksammas att fusionsdifferensen blir annorlunda i det första exemplet om internvinst uppkommit vid försäljning från moderföretaget till dotterföretaget före balansdagen.
Det antas att det övertagande företaget (MB) har sålt en fastighet (mark) till det överlåtande företaget före fusionsåret. Internvinsten uppgår till 75, före skatt. Det överlåtande företagets tillgångar har överförts konto för konto in i det övertagande företaget och detta innebär att fastigheten i steg 1 överförts till ett för högt värde. Detta justeras i steg 4 då värdet sänks till det koncernmässiga anskaffningsvärdet. Fusionsdifferensen är i steg 2 redovisad till 602. Denna har inte påverkats av att det koncernmässiga anskaffningsvärdet är lägre. För att redovisa en korrekt fusionsdifferens och redovisa det koncernmässiga värdet på fastigheten justeras därför fastighetens värde, fria reserver och uppskjuten skatt.
| Post | MB före fusion | Steg 1–3 | Steg 4 | MB efter fusion |
|---|---|---|---|---|
| Goodwill | 99 | 99 | ||
| Andelar i koncernföretag | 2 000 | -1 700 | 300 | |
| Fordringar på koncernföretag | 100 | -100 | 0 | |
| Övriga tillgångar | 400 | 3 050 | -75 | 3 375 |
| Summa tillgångar | 2 500 | 1 349 | -75 | 3 774 |
| Aktiekapital | 300 | 0 | 300 | |
| Reservfond | 60 | 0 | 60 | |
| Fria reserver | 1 240 | 602 | -60 | 1 782 |
| Årets resultat | 400 | 106 | 506 | |
| Obeskattade reserver | 0 | 250 | 250 | |
| Avsättningar | 50 | 141 | -15 | 176 |
| Skulder till koncernföretag | 0 | 0 | ||
| Övriga skulder | 450 | 250 | 700 | |
| Summa skulder och EK | 2 500 | 1 349 | -75 | 3 774 |
I detta fall innebär internvinsten att koncernvärdet på fastigheten är 75 lägre. Då fusionsdifferensen beräknas innebär det att beräkningen får följande utseende:
| Post | Belopp |
|---|---|
| Övriga tillgångar | 2 450 |
| Goodwill | 132 |
| Övervärde byggnad | 464 |
| Internvinst fastighet | -75 |
| Skulder och avsättningar | -400 |
| Uppskjuten skatt övervärde | -94 |
| Uppskjuten skatt internvinst | 15 |
| Obeskattade reserver | -250 |
| Tillgångar - skulder | 2 242 |
| Andelar | -1 700 |
| Fusionsdifferens | 542 |
Ovan har i steg 1–3 fusionsdifferensen beräknats till 602 och sedan i steg 4 justerats med 60, netto 542. Det innebär att en korrekt fusionsdifferens redovisats.
Punkterna 2.16, 2.17 och 2.21
Det antas att DB1 har sålt en fastighet (mark) till moderföretaget (MB) före balansdagen och att värdet av de vinster som eliminerats i den senaste koncernredovisningen avseende detta uppgår till 103 före skatt.
Ett belopp motsvarande internvinsten efter skatt ska därför överföras till uppskrivningsfond i det övertagande företaget, om vinsten denna dag skulle eliminerats i koncernredovisningen. Genom att minska fria reserver och öka bundna reserver görs vinsten icke utdelningsbar. Detta görs genom att fria reserver minskar (debiteras) och uppskrivningsfonden (ökar) krediteras med 82 (103 minskat med 20 % skatt).
| Post | MB före fusion | Steg 1–3 | Steg 4 | MB efter fusion |
|---|---|---|---|---|
| Goodwill | 99 | 99 | ||
| Andelar i koncernföretag | 2 000 | -1 700 | 300 | |
| Fordringar på koncernföretag | 100 | -100 | 0 | |
| Övriga tillgångar | 400 | 3 050 | 0 | 3 450 |
| Summa tillgångar | 2 500 | 1 349 | 0 | 3 849 |
| Aktiekapital | 300 | 0 | 300 | |
| Uppskrivningsfond | 0 | 82 | 82 | |
| Reservfond | 60 | 0 | 0 | 60 |
| Fria reserver | 1 240 | 602 | -82 | 1 760 |
| Årets resultat | 400 | 106 | 506 | |
| Obeskattade reserver | 0 | 250 | 250 | |
| Avsättningar | 50 | 141 | 191 | |
| Skulder till koncernföretag | 0 | 0 | 0 | |
| Övriga skulder | 450 | 250 | 700 | |
| Summa skulder och EK | 2 500 | 1 349 | 0 | 3 849 |
Punkt 2.20
Det övertagande företaget (MB) har sålt en fastighet (mark) till det överlåtande företaget efter balansdagen 31/12 år 3. Internvinsten av denna försäljning uppgår till 50 före skatt. Enligt punkt 2.22 ska det redovisade resultatet efter skatt sänkas i det övertagande företaget. Detta görs i steg 4 genom att årets resultat och värdet på fastigheten minskas. Uppskjuten skattefordran 10 minskar avsättningarna för uppskjuten skatteskuld. Detta utgör 20 % av vinsten om 50. Genom detta elimineras internvinsten så som det skulle gjorts om koncernförhållandet kvarstått.
| Post | MB före fusion | Steg 1–3 | Steg 4 | MB efter fusion |
|---|---|---|---|---|
| Goodwill | 99 | 99 | ||
| Andelar i koncernföretag | 2 000 | -1 700 | 300 | |
| Fordringar på koncernföretag | 100 | -100 | 0 | |
| Övriga tillgångar | 400 | 3 050 | -50 | 3 400 |
| Summa tillgångar | 2 500 | 1 349 | -50 | 3 799 |
| Aktiekapital | 300 | 0 | 300 | |
| Reservfond | 60 | 0 | 60 | |
| Fria reserver | 1 240 | 602 | 1 842 | |
| Årets resultat | 400 | 106 | -40 | 466 |
| Obeskattade reserver | 0 | 250 | 250 | |
| Avsättningar | 50 | 141 | -10 | 181 |
| Skulder till koncernföretag | 0 | 0 | 0 | |
| Övriga skulder | 450 | 250 | 700 | |
| Summa skulder och EK | 2 500 | 1 349 | -50 | 3 799 |
Punkterna 2.12 och 2.22
I detta exempel antas att det överlåtande företaget har avyttrat en fastighet till det övertagande företaget efter balansdagen men före fusionen och internvinsten uppgår till 118 före skatt. Denna internvinst har inte beaktats när fusionsdifferensen beräknades eftersom vinsten uppkommit efter balansdagen. Den vinst, efter skatt, som övertagits från det överlåtande företaget förs till uppskrivningsfonden (118 minskat med 20 % skatt).
I detta fall redovisas vinsten i de transaktioner som MB övertagit från DB1, vilket leder till att årets resultat minskas med denna justering. Det belopp som ska överföras är internvinsten minskad med skatteeffekten. Eftersom tillgångsvärdet inte justeras för internvinsten ska inte heller internvinstens eventuella skatteeffekt redovisas som en uppskjuten skattefordran. Enligt punkt 2.20 ska uppskrivningsfonden redovisas på balansdagen i den utsträckning vinsten skulle ha eliminerats i en koncernredovisning denna dag. I exemplet redovisas internvinsten som uppskrivningsfond i steg fyra på fusionsdagen. På balansdagen justeras uppskrivningsfonden med avskrivningar som belöper tillgången.
| Post | MB före fusion | Steg 1–3 | Steg 4 | MB efter fusion |
|---|---|---|---|---|
| Goodwill | 99 | 99 | ||
| Andelar i koncernföretag | 2 000 | -1 700 | 300 | |
| Fordringar på koncernföretag | 100 | -100 | 0 | |
| Övriga tillgångar | 400 | 3 050 | 0 | 3 450 |
| Summa tillgångar | 2 500 | 1 349 | 0 | 3 849 |
| Aktiekapital | 300 | 0 | 300 | |
| Uppskrivningsfond | 0 | 94 | 94 | |
| Reservfond | 60 | 60 | ||
| Fria reserver | 1 240 | 602 | 1 842 | |
| Årets resultat | 400 | 106 | -94 | 412 |
| Obeskattade reserver | 0 | 250 | 250 | |
| Avsättningar | 50 | 141 | 191 | |
| Skulder till koncernföretag | 0 | 0 | 0 | |
| Övriga skulder | 450 | 250 | 700 | |
| Summa skulder och EK | 2 500 | 1 349 | 0 | 3 849 |
Punkterna 2.12 och 2.20
Det antas att DB1 har gjort en uppskrivning av en fastighet och detta har gjorts efter att MB förvärvat företaget. Inget koncernmässigt övervärde förelåg på den uppskrivna fastigheten. Uppskrivningen har avsatts till uppskrivningsfond och gjordes per 31/12 år 3. Beloppet uppgår till 100. I detta exempel har bortsetts från eventuella uppskjutna skatteeffekter.
Fusionsdifferensens storlek påverkas inte av detta men redovisningen i det övertagande företaget ska förändras jämfört med exempel 1. I exempel 1 fördes hela fusionsdifferensen om 602 till fria reserver. Under ovanstående förutsättningar ska dock endast 502 öka fritt eget kapital och återstående 100 ska öka bundet kapital. Om denna omföring inte görs innebär det att kapital som tidigare varit bundet kapital i DB1, genom fusionen felaktigt blir fritt utdelningsbart kapital.
| Post | MB före fusion | Steg 1–3 | Steg 4 | MB efter fusion |
|---|---|---|---|---|
| Goodwill | 99 | 99 | ||
| Andelar i koncernföretag | 2 000 | -1 700 | 300 | |
| Fordringar på koncernföretag | 100 | -100 | 0 | |
| Övriga tillgångar | 400 | 3 050 | 0 | 3 450 |
| Summa tillgångar | 2 500 | 1 349 | 0 | 3 849 |
| Aktiekapital | 300 | 300 | ||
| Uppskrivningsfond | 0 | 100 | 100 | |
| Reservfond | 60 | 60 | ||
| Fria reserver | 1 240 | 602 | -100 | 1 742 |
| Årets resultat | 400 | 106 | 506 | |
| Obeskattade reserver | 0 | 250 | 250 | |
| Avsättningar | 50 | 141 | 191 | |
| Skulder till koncernföretag | 0 | |||
| Övriga skulder | 450 | 250 | 700 | |
| Summa skulder och EK | 2 500 | 1 349 | 0 | 3 849 |
Punkt 2.18
Exempel 4–6 utgår från samma koncernstruktur som i exempel 1–3 med tre företag. Företagen tillämpar Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag när årsredovisningen upprättas och någon koncernredovisning har inte upprättats. Koncernstrukturen framgår nedan.
I exempel 4 och 6 har andelarna i DB1 förvärvats av MB från en extern ägare. I exempel 5 har MB självt bildat DB1. Fusionen mellan DB1 och MB registreras den 30 juni år 4.
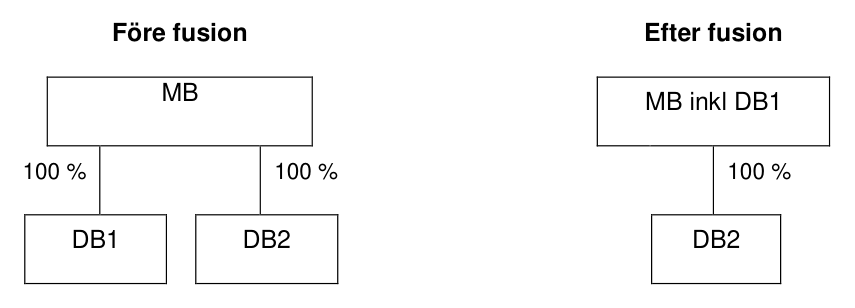
Av punkt 2.1 framgår att värderingen av de genom fusionen förvärvade tillgångarna och skulderna ska avse förhållandena på fusionsdagen. Anskaffningsvärdet för övertagna tillgångar och skulder ska således bestämmas utifrån förhållandena på fusionsdagen.
Utgångspunkten för redovisningen av övertagna tillgångar och skulder är huvudsakligen de bokförda värdena som tillgångarna och skulderna har i det överlåtande företaget. De bokförda värdena ska endast justeras för över- och undervärden om sådana värden förelåg vid förvärvet av andelarna i det överlåtande företaget. Anskaffningsvärdet för andelarna ska fördelas på de tillgångar och skulder som fanns i det överlåtande företaget vid förvärvet av andelarna. Om det efter en sådan fördelning av anskaffningsvärdet för andelarna kvarstår en skillnad ska detta värde hänföras till goodwill. Har förvärvet av andelarna gjorts vid en tidigare tidpunkt än den då fusionen genomförs ska eventuella över- och undervärden samt goodwill, som förelåg vid förvärvet av andelarna i företaget, justeras med hänsyn till innehavstiden och övriga förändringar.
Anskaffningsvärdet för de förvärvade tillgångarna och skulderna beräknas därför först avseende tidpunkten för förvärvet av andelarna. Därefter kan värdena per den 30 juni år 4 beräknas.
Exempel 4–6 utgår från tre olika scenarier. I exempel 4 är förhållandena desamma som i exempel 1 med den enda skillnaden att företagen tillämpar Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag när årsredovisningen upprättas och att någon koncernredovisning inte har upprättats. I exempel 5 har MB självt bildat DB1 och i exempel 6 är den enda verksamheten och tillgången i DB1 en fastighet med ett övervärde. Balansräkningen i DB1 och fördelningen av anskaffningsvärdet framgår nedan.
MB förvärvade samtliga andelar i DB1 den 1 januari år 1. Fusionen registreras den 30 juni år 4. I DB1 fanns vid förvärvet en fastighet med ett värde som översteg bokfört värde med 545. DB1s balansräkningar framgår nedan.
| Post | 30/6 år 4 | 31/12 år 3 | 1/1 år 1 |
|---|---|---|---|
| Tillgångar | 2 600 | 2 450 | 1 650 |
| Summa tillgångar | 2 600 | 2 450 | 1 650 |
| Aktiekapital | 200 | 200 | 200 |
| Fria reserver | 1 600 | 1 300 | 635 |
| Årets resultat | 150 | 300 | 0 |
| Obeskattade reserver | 250 | 250 | 128 |
| Avsättningar | 50 | 50 | 50 |
| Skulder | 350 | 350 | 637 |
| Summa skulder och EK | 2 600 | 2 450 | 1 650 |
I årsredovisningen får uppskjuten skatt inte redovisas enligt Bokföringsnämndens allmänna råd om årsredovisning i mindre företag. Vid fördelningen av anskaffningsvärdet för andelarna på de vid förvärvet ingående tillgångarna och skulderna fördelas därför ingen del på uppskjuten skatt. Vid förvärvet uppgick de obeskattade reserverna i DB1 till 128. Hela beloppet tas upp utan fördelning på eget kapital och uppskjuten skatt vid fördelningen av förvärvspriset/anskaffningsvärdet.
Eftersom priset för andelarna har bestämts med beaktande av den skatt som belöper på övervärdet på fastigheten justeras övervärdet för fastigheten med detta i beaktande då anskaffningsvärdet för andelarna ska fördelas på de förvärvade tillgångarna och skulderna. Detta beror på att uppskjuten skatt inte får redovisas om företaget tillämpar Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag. Värdet justeras därför för den tillgång som den uppskjutna skatten är hänförlig till med samma belopp som den uppskjutna skatten påverkat priset för andelarna.
| Post | Fördelat värde | Förvärvspris/kontroll |
|---|---|---|
| Förvärvspris | 1 700 | |
| Aktiekapital | 200 | |
| Annat eget kapital | 635 | |
| Obeskattade reserver | 128 | |
| Övervärde byggnad | 436 | |
| Goodwill | 301 | |
| Summa | 1 700 | 1 700 |
| Post | Belopp |
|---|---|
| Övervärde byggnad | 545 |
| Uppskjuten skatt som påverkat priset | -109 |
| Summa anskaffningsvärde/övervärde | 436 |
Värdering av tillgångar och skulder som övertas genom fusion ska avse förhållandena på fusionsdagen och vid beräkningen av fusionsdifferensen ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt. Det innebär att företaget behöver beräkna värdena för två olika tidpunkter, dels för förhållandena på fusionsdagen och dels för förhållandena vid ingången av det senaste räkenskapsåret.
Eftersom fusionen endast berör MB och DB1 behöver inga värden för DB2 beräknas.
Avskrivningstiden för goodwill bestäms till 5 år vilket ger en avskrivning per år om 60 (60,2). Återstående ekonomisk livslängd för fastigheten uppgick vid förvärvet till 20 år. Övervärden skrivs därmed av på 20 år, dvs. med 22 per år.
| Post | Ansk. värde 1/1 år 1 | Ack. avskr. 31/12 år 3 | Justerat värde 1/1 år 4 | Avskr. t.o.m. 30/6 år 4 | Justerat värde 30/6 år 4 |
|---|---|---|---|---|---|
| Goodwill | 301 | -181 | 120 | -30 | 90 |
| Summa | 301 | -181 | 120 | -30 | 90 |
| Post | Ansk. värde 1/1 år 1 | Ack. avskr. 31/12 år 3 | Justerat värde 1/1 år 4 | Avskr. t.o.m. 30/6 år 4 | Justerat värde 30/6 år 4 |
|---|---|---|---|---|---|
| Övervärde byggnad | 436 | -66 | 370 | -11 | 359 |
| Summa | 436 | -66 | 370 | -11 | 359 |
Efter avskrivningar uppgår värdet på goodwill till 120 (301–301/5*3) och av övervärdet på fastigheten kvarstår 370 (436–436/20*3).
Fusionen mellan DB1 och MB registreras per den 30 juni år 4. Redovisning av fusionen visas i tabell nedan.
| Post | MB före fusion | Steg 1 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | Steg 3 | MB efter fusion |
|---|---|---|---|---|---|---|---|---|
| Goodwill | 90 | 90 | ||||||
| Andelar i koncernföretag | 2 000 | -1 700 | 300 | |||||
| Fordringar på koncernföretag | 100 | -100 | 0 | |||||
| Övriga tillgångar | 400 | 2 600 | 359 | 3 359 | ||||
| Summa tillgångar | 2 500 | 2 600 | 0 | 449 | -1 700 | 0 | -100 | 3 749 |
| Aktiekapital | 300 | 200 | -200 | 300 | ||||
| Fria reserver | 1 300 | 1 600 | -1 600 | 590 | 1 890 | |||
| Periodens resultat | 400 | 150 | -41 | 509 | ||||
| Obeskattade reserver | 0 | 250 | 250 | |||||
| Avsättningar | 50 | 50 | 100 | |||||
| Skulder till koncernföretag | 100 | -100 | 0 | |||||
| Övriga skulder | 450 | 250 | 700 | |||||
| Summa skulder och EK | 2 500 | 2 600 | -1 800 | -41 | 0 | 590 | -100 | 3 749 |
De saldon som finns i DB1 per den 30 juni överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs.
Steget har delats upp i fyra delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Belopp motsvarande det överlåtande företagets eget kapital vid senaste balansdagen debiteras.
Övervärden, inklusive goodwill, ska tas upp. De värden som beräknades per den senaste balansdagen ska skrivas av och det avskrivna värdet 90 (120 – 30) och 359 (370 – 11) redovisas i balansräkningen. Avskrivningen kostnadsförs i resultaträkningen 41 (30 + 11). Eftersom företaget tillämpar Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag ska någon uppskjuten skatt inte redovisas.
Moderföretagets andelar i det överlåtande företaget krediteras.
Fusionsdifferensen beräknas och redovisas. Hur beräkningen görs framgår nedan. Fusionsdifferensen förs här i sin helhet till fria reserver.
Om fordringar och skulder finns mellan det överlåtande och det övertagande företaget ska dessa elimineras. Om elimineringen inte görs innebär detta att det finns en fordran och en skuld inom en och samma juridiska person.
Det är därför logiskt att låta fordran och skulden elimineras i den juridiska personen.
Efter att dessa olika steg utförts redovisas det överlåtande företagets tillgångar och skulder i det övertagande företaget värderade till justerade värden på fusionsdagen.
Enligt punkt 2.16 ska fusionsdifferensen beräknas som skillnaden mellan de värden på tillgångar och skulder som är hänförliga till det överlåtande företaget, efter justeringar, samt med avdrag för obeskattade reserver, och det övertagande företagets bokförda värde på andelarna i det överlåtande företaget.
Enligt punkt 2.15 ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt.
En beräkning av fusionsdifferensen utifrån ovanstående förutsättningar ger följande:
Resultat i DB 1/1 år 1–31/12 år 3 (ej utdelat)
| Post | Belopp |
|---|---|
| Övriga tillgångar | 2 450 |
| Goodwill | 120 |
| Övervärde byggnad | 370 |
| Skulder och avsättningar | -400 |
| Obeskattade reserver | -250 |
| Tillgångar - skulder | 2 290 |
| Andelar | -1 700 |
| Fusionsdifferens | 590 |
| Post | Belopp |
|---|---|
| Resultat i DB 1/1 år 1–31/12 år 3 (ej utdelat) | 965 |
| Goodwill | -181 |
| Byggnad | -66 |
| Obeskattade reserver vid förvärvstillfället | -128 |
| Fusionsdifferens | 590 |
Punkterna 2.1, 2.4, 2.5, 2.11 och 2.13–2.17
MB bildade DB1 självt. Bolaget registrerades den 21 januari år 1. Aktiernas kvotvärde uppgår till 200 och aktierna tecknades till detta värde. Vid bolagsbildningen betalades aktiekapitalet genom insättning på särskilt konto.
År 4 fusioneras DB1 med MB. Fusionen registreras den 30 juni år 4.
Eftersom MB självt bildat DB1 genom insättning av aktiekapitalet på konto i bank finns inte några värden som ska justeras avseende tillgångar och skulder i DB1. Det innebär att tillgångar och skulder överförs till bokförda värden.
Värdering av tillgångar och skulder som övertas genom fusion ska avse förhållandena på fusionsdagen och vid beräkningen av fusionsdifferensen ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt. Det innebär att företaget behöver kännedom om värdena vid dessa två tidpunkter. DB1s balansräkningar framgår nedan.
| Post | 30/6 år 4 | 31/12 år 3 |
|---|---|---|
| Tillgångar | 2 600 | 2 450 |
| Summa tillgångar | 2 600 | 2 450 |
| Aktiekapital | 200 | 200 |
| Fria reserver | 1 600 | 1 300 |
| Årets resultat | 150 | 300 |
| Obeskattade reserver | 250 | 250 |
| Avsättningar | 50 | 50 |
| Skulder | 350 | 350 |
| Summa skulder och EK | 2 600 | 2 450 |
| Post | MB före fusion | Steg 1 | Steg 2a | Steg 2b | Steg 2c | Steg 3 | MB efter fusion |
|---|---|---|---|---|---|---|---|
| Andelar i koncernföretag | 500 | -200 | 300 | ||||
| Fordringar på koncernföretag | 100 | -100 | 0 | ||||
| Övriga tillgångar | 400 | 2 600 | 3 000 | ||||
| Summa tillgångar | 1 000 | 2 600 | 0 | -200 | 0 | -100 | 3 300 |
| Aktiekapital | 300 | 200 | -200 | 300 | |||
| Fria reserver | 100 | 1 600 | -1 600 | 1 600 | 1 700 | ||
| Periodens resultat | 100 | 150 | 250 | ||||
| Obeskattade reserver | 0 | 250 | 250 | ||||
| Avsättningar | 50 | 50 | 100 | ||||
| Skulder till koncernföretag | 100 | -100 | 0 | ||||
| Övriga skulder | 450 | 250 | 700 | ||||
| Summa skulder och EK | 1 000 | 2 600 | -1 800 | 0 | 1 600 | -100 | 3 300 |
De saldon som finns i DB1 per den 30 juni överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs.
Steget har delats upp i tre delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Belopp motsvarande det överlåtande företagets eget kapital vid senaste balansdagen debiteras.
Moderföretagets andelar i det överlåtande företaget krediteras.
Fusionsdifferensen beräknas och redovisas. Hur beräkningen görs framgår nedan. Fusionsdifferensen förs här i sin helhet till fria reserver.
Om fordringar och skulder finns mellan det överlåtande och det övertagande företaget ska dessa elimineras.
Efter att dessa olika steg utförts redovisas det överlåtande företagets tillgångar och skulder i det övertagande företaget värderade till justerade värden på fusionsdagen.
Enligt punkt 2.16 ska fusionsdifferensen beräknas som skillnaden mellan de värden på tillgångar och skulder som är hänförliga till det överlåtande företaget, efter justeringar, samt med avdrag för obeskattade reserver, och det övertagande företagets bokförda värde på andelarna i det överlåtande företaget. Några värden som ska justeras finns emellertid inte eftersom bolaget förvärvades genom egen bolagsbildning utan att det uppstod några övervärden i samband med bildandet. Det finns därmed inga värden som ska justeras i samband med fusionen.
Enligt punkt 2.15 ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt.
En beräkning av fusionsdifferensen utifrån ovanstående förutsättningar ger följande:
Resultat i DB 1/1 år 1–31/12 år 3 (ej utdelat)
Inga koncernmässiga övervärden finns att justera för. Fusionsdifferensen består i sin helhet av upparbetat ej utdelat resultat.
Fusionsdifferensen utgörs i sin helhet av upparbetat resultat i DB1 efter bildandet. Om utdelning hade lämnats under innehavet hade fusionsdifferensen minskat med motsvarande belopp.
| Post | Belopp |
|---|---|
| Övriga tillgångar | 2 450 |
| Skulder och avsättningar | -400 |
| Obeskattade reserver | -250 |
| Tillgångar - skulder | 1 800 |
| Andelar | -200 |
| Fusionsdifferens | 1 600 |
| Post | Belopp |
|---|---|
| Resultat i DB 1/1 år 1–31/12 år 3 (ej utdelat) | 1 600 |
| Fusionsdifferens | 1 600 |
Punkterna 2.1, 2.4, 2.5 och 2.14–2.16
MB driver genom sina dotterbolag DB1 och DB2 fastighetsförvaltning. MB förvärvade samtliga andelar i DB1 den 1 januari år 1. Vid förvärvet av DB1 fanns endast en fastighet i DB1. Fastigheten värderades till 2 022. Det bokförda värdet på fastigheten uppgick till 1 477 och övervärdet uppgick till 545. Vid förvärvet uppgick eget kapital till 840 och på övervärdet belöper en skatt om 109 varför förvärvspriset för andelarna bestämdes till 1 276 (840 + 545 – 109 = 1 276). Den 30 juni fusioneras DB1 med MB.
Av punkt 2.1 framgår att värderingen av de genom fusionen förvärvade tillgångarna och skulderna ska avse förhållandena på fusionsdagen. Utgångspunkten för redovisningen av övertagna tillgångar och skulder är de bokförda värdena som tillgångarna och skulderna har i det överlåtande företaget. De bokförda värdena ska justeras för över- och undervärden samt eventuell goodwill som identifierades i samband med förvärvet av andelarna i det överlåtande företaget. Anskaffningsvärdet för andelarna ska fördelas på de tillgångar och skulder som fanns i det överlåtande företaget vid förvärvet av andelarna. Har förvärvet av andelarna gjorts vid en tidigare tidpunkt än den då fusionen genomförs ska över- och undervärden samt goodwill justeras med hänsyn till innehavstiden och övriga förändringar.
Anskaffningsvärdet för de förvärvade tillgångarna och skulderna beräknas därför först avseende tidpunkten för förvärvet av andelarna, dvs. per den 1 januari år 1. Därefter kan värdena per den 31 december år 3 och den 30 juni år 4 beräknas.
Balansräkningen i DB1 och fördelningen av anskaffningsvärdet framgår nedan.
| Post | 30/6 år 4 | 31/12 år 3 | 1/1 år 1 |
|---|---|---|---|
| Tillgångar | 2 300 | 2 150 | 1 477 |
| Summa tillgångar | 2 300 | 2 150 | 1 477 |
| Aktiekapital | 200 | 200 | 200 |
| Fria reserver | 1 600 | 1 300 | 640 |
| Årets resultat | 150 | 300 | 0 |
| Skulder | 350 | 350 | 637 |
| Summa skulder och EK | 2 300 | 2 150 | 1 477 |
| Post | Fördelat värde | Förvärvspris/kontroll |
|---|---|---|
| Förvärvspris | 1 276 | |
| Aktiekapital | 200 | |
| Annat eget kapital | 640 | |
| Övervärde byggnad – uppskjuten skatt (545 – 109 = 436) | 436 | |
| Summa | 1 276 | 1 276 |
Eftersom priset för andelarna har bestämts med beaktande av den skatt som belöper på övervärdet på fastigheten justeras övervärdet för fastigheten med detta i beaktande då anskaffningsvärdet för andelarna ska fördelas på de förvärvade tillgångarna och skulderna. Detta beror på att uppskjuten skatt inte får redovisas om företaget tillämpar Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag. Värdet justeras därför för den tillgång som den uppskjutna skatten är hänförlig till om den uppskjutna skatten påverkat priset för andelarna.
Återstående ekonomisk livslängd för fastigheten uppgick vid förvärvet till 20 år. Övervärden skrivs därmed av på 20 år, dvs. med 22 per år.
Värdering av tillgångar och skulder som övertas genom fusion ska avse förhållandena på fusionsdagen och vid beräkningen av fusionsdifferensen ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt. Det innebär att företaget behöver beräkna värdena för två olika tidpunkter. Värderingen behöver således beräknas dels för förhållandena på fusionsdagen och dels för förhållandena vid ingången av det senaste räkenskapsåret.
Eftersom fusionen endast berör MB och DB1 behöver inga värden för DB2 beräknas.
Vid värderingen ska värdena justeras med beaktande av avskrivning på övervärdet på fastigheten.
Av övervärdet på fastigheten kvarstår 370 (436 – 22 * 3). Resultat justeras med avskrivningarna på övervärdet på fastigheten 66 (22 * 3).
| Post | MB | DB1 | Elim. andelar i DB1 | Elim. interna f/s | MB inkl. DB1 |
|---|---|---|---|---|---|
| Andelar i koncernföretag | 1 576 | -1 276 | 300 | ||
| Fordringar på koncernföretag | 100 | -100 | 0 | ||
| Övriga tillgångar | 0 | 2 150 | 370 | 2 520 | |
| Summa tillgångar | 1 676 | 2 150 | -906 | -100 | 2 820 |
| Aktiekapital | 300 | 200 | -200 | 300 | |
| Annat eget kapital | 676 | 1 300 | -640 | 1 336 | |
| Årets resultat | 500 | 300 | -66 | 734 | |
| Avsättningar | 50 | 0 | 50 | ||
| Skulder till koncernföretag | 100 | -100 | 0 | ||
| Övriga skulder | 150 | 250 | 400 | ||
| Summa skulder och EK | 1 676 | 2 150 | -906 | -100 | 2 820 |
Fusionen mellan DB1 och MB registreras per den 30 juni år 4. Redovisning av fusionen visas i tabell nedan.
| Post | MB före fusion | Steg 1 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | Steg 3 | MB efter fusion |
|---|---|---|---|---|---|---|---|---|
| Andelar i koncernföretag | 1 576 | -1 276 | 300 | |||||
| Fordringar på koncernföretag | 100 | -100 | 0 | |||||
| Övriga tillgångar | 300 | 2 200 | 359 | 2 859 | ||||
| Summa tillgångar | 1 876 | 2 200 | 0 | 359 | -1 276 | 0 | -100 | 3 159 |
| Aktiekapital | 300 | 200 | -200 | 300 | ||||
| Fria reserver | 1 166 | 1 600 | -1 600 | 894 | 2 070 | |||
| Periodens resultat | 200 | 150 | -11 | 339 | ||||
| Avsättningar | 50 | 50 | ||||||
| Skulder till koncernföretag | 100 | -100 | 0 | |||||
| Övriga skulder | 150 | 250 | 700 | |||||
| Summa skulder och EK | 1 876 | 2 200 | -1 800 | -11 | 0 | 894 | -100 | 3 159 |
De saldon som finns i DB1 per den 30 juni överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs.
Steget har delats upp i fyra delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Belopp motsvarande det överlåtande företagets eget kapital vid senaste balansdagen debiteras.
Övervärdet på fastigheten ska tas upp. De värden som beräknades per den senaste balansdagen ska justeras för avskrivning och det avskrivna värdet 359 (370 – 11) redovisas i balansräkningen. Avskrivningen kostnadsförs i resultaträkningen 11.
Moderföretagets andelar i det överlåtande företaget krediteras.
Exempel 11 – Systerabsorption, emission och kontant likvid högre än bokfört värde
Fusionsdifferensen beräknas och redovisas. Hur beräkningen görs framgår nedan. Fusionsdifferensen förs här i sin helhet till fria reserver.
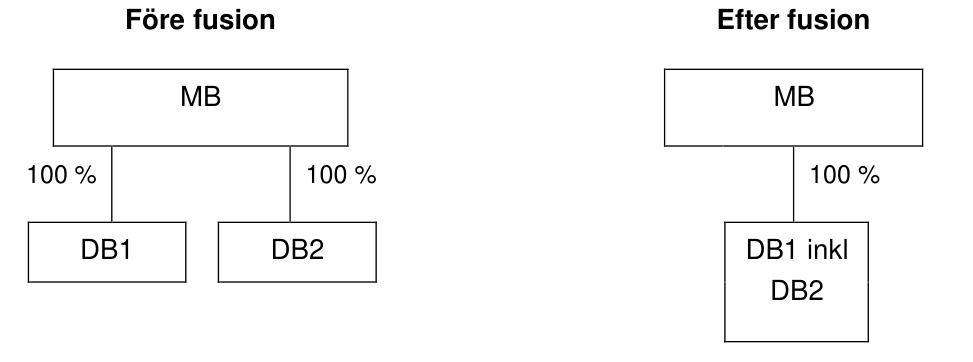
Om fordringar och skulder finns mellan det överlåtande och det övertagande företaget ska dessa elimineras.
Exemplet beskriver absorption som görs mot fusionsvederlag i form av kontant ersättning och aktier. DB1 övertar tillgångar och skulder i DB2 genom absorption. MB förvärvade DB1 den 31 december år 1 och DB2 den 31 december år 2. Varje förvärv avsåg 100 % av respektive företag. Fusionen registreras per 1/10 år 4. Då detta är en koncernintern fusion innebär fusionen ingen förändring på koncernnivå. Den förvärvsanalys som MB upprättade i samband med förvärvet av DB2 får enligt punkt 2.7 ligga till grund för värderingen. Tillgångarna och skulderna i DB2 redovisas därmed till sina tidigare redovisade koncernmässiga värden.
Efter att dessa olika steg utförts redovisas det överlåtande företagets tillgångar och skulder i det övertagande företaget värderade till justerade värden på fusionsdagen.
Betalning genom emission i DB1 DB1 emitterar aktier med kvotvärde 100 för att förvärva tillgångar och skulder i DB2. Emissionsbeloppet (värdet) uppgår till 400. DB1 erlägger dessutom 200 kontant. Sammanlagt uppgår fusionsvederlaget till 600 vilket överstiger MB:s bokförda värde på andelarna i DB2 med 100. Det belopp varmed ersättningen överstiger det bokförda värdet redovisas som en utdelningsintäkt i MB.
Enligt punkt 2.16 ska fusionsdifferensen beräknas som skillnaden mellan de värden på tillgångar och skulder som är hänförliga till det överlåtande företaget, efter justeringar, samt med avdrag för obeskattade reserver, och det övertagande företagets bokförda värde på andelarna i det överlåtande företaget.
MB äger samma tillgångsmassa såväl före som efter fusionen. Andelarna i DB2 ersätts emellertid med andelar i DB1 och likvida medel. Endast 400 av det tidigare redovisade värdet på DB2 överförs till DB1.
Enligt punkt 2.15 ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt.
| 1/10 år 4 | 31/12 år 3 | |
|---|---|---|
| Andelar i DB1 | 1 400 | 1 000 |
| Andelar i DB2 | - | 500 |
| Övriga tillgångar | 2 900 | 2 800 |
| Kassa | 200 | 0 |
| Summa tillgångar | 4 500 | 4 300 |
| Aktiekapital | 500 | 500 |
| Fria reserver | 3 000 | 2 900 |
| Årets resultat (inklusive utdelningsintäkt 100) | 200 | 100 |
| Obeskattade reserver | 800 | 800 |
| Summa skulder och EK | 4 500 | 4 300 |
En beräkning av fusionsdifferensen utifrån ovanstående förutsättningar ger följande:
Årets resultat före fusionen i MB uppgår till 100. MB debiterar kassan med 200 motsvarande den kontanta likvid som erhålls. Andelarna i DB2 krediteras med 500 då dessa försvinner i och med fusionen. Av det tidigare bokförda värdet på DB2 överförs 400 motsvarande värdet för nyemitterade aktier i DB1. Den skillnad som erhålls mellan det tidigare bokförda värdet på DB2 och värdet på nyemitterade aktier i DB1 samt den likvid som DB1 erlägger redovisas som en utdelningsintäkt i resultaträkningen.
Före fusion
| Post | Belopp |
|---|---|
| Övriga tillgångar | 2 150 |
| Övervärde byggnad | 370 |
| Skulder och avsättningar | -350 |
| Tillgångar - skulder | 2 170 |
| Andelar | -1 276 |
| Fusionsdifferens | 894 |
| DB1:s balansräkningar | 1/10 år 4 | 31/12 år 3 | 31/12 år 1 |
|---|---|---|---|
| Övriga tillgångar | 2 400 | 2 000 | 800 |
| Summa tillgångar | 2 400 | 2 000 | 800 |
| Aktiekapital | 100 | 100 | 100 |
| Fria reserver | 1 400 | 900 | 600 |
| Årets resultat | 400 | 500 | 100 |
| Obeskattade reserver | 500 | 500 | 0 |
| Summa skulder och EK | 2 400 | 2 000 | 800 |
| Post | Belopp |
|---|---|
| Resultat i DB 1/1 år 1–31/12 år 3 (ej utdelat) | 960 |
| Byggnad | -66 |
| Fusionsdifferens | 894 |
Förvärvsanalys av DB1 per 31/12 år 1
Punkterna 2.1, 2.4, 2.5 och 2.14–2.16
| Pris | 1 000 |
| Eget kapital | 800 |
| Goodwill | 200 |
| 1 000 | 1 000 |
Goodwill skrivs av på 5 år vilket ger 40 per år.
| DB2:s balansräkningar | 1/10 år 4 | 31/12 år 3 | 31/12 år 2 |
|---|---|---|---|
| Övriga tillgångar | 800 | 700 | 400 |
| Summa tillgångar | 800 | 700 | 400 |
| Aktiekapital | 100 | 100 | 100 |
| Fria reserver | 500 | 300 | 200 |
| Årets resultat | 100 | 200 | 100 |
| Obeskattade reserver | 100 | 100 | 0 |
| Summa skulder och EK | 800 | 700 | 400 |
Förvärvsanalys av DB2 per 31/12 år 2
| Pris | 500 |
| Eget kapital | 400 |
| Goodwill | 100 |
| 500 | 500 |
Goodwill skrivs av på 5 år vilket ger 20 per år.
| Koncernbokslut 31/12 år 3 | MB | DB1 | DB2 | Elim DB1 | Elim DB2 | KC |
|---|---|---|---|---|---|---|
| Goodwill | 120 | 80 | 200 | |||
| Andelar i koncernföretag | 1 500 | -1 000 | -500 | 0 | ||
| Övriga tillgångar | 2 800 | 2 000 | 700 | 5 500 | ||
| Summa tillgångar | 4 300 | 2 000 | 700 | -880 | -420 | 5 700 |
| Aktiekapital | 500 | 100 | 100 | -100 | -100 | 500 |
| Annat eget kapital | 3 540 | 1 300 | 380 | -740 | -300 | 4 180 |
| Årets resultat | 100 | 500 | 200 | -40 | -20 | 740 |
| 0 Avsättningar | 160 | 100 | 20 | 280 | ||
| Summa skulder och EK | 4 300 | 2 000 | 700 | -880 | -420 | 5 700 |
I ovanstående har de obeskattade reserverna fördelats på eget kapital och uppskjuten skatteskuld (rubriceras som avsättning) i enlighet med BFNAR 2012:1 Årsredovisning och koncernredovisning (K3).
| DB1 | DB2 | MB | EK KC | |
|---|---|---|---|---|
| Redovisat eget kapital | 1 900 | 680 | 4 140 | 6 720 |
| Goodwill | 120 | 80 | 200 | |
| Bokfört värde | -1 000 | -500 | -1 500 | |
| Bidrag till totalt eget kapital | 1 020 | 260 | 4 140 | 5 420 |
| Redovisning fusion | Steg 1 | Steg 2 | DB1 efter | ||||
|---|---|---|---|---|---|---|---|
| 1/10 år 4 | DB1 | DB2 | a | b | c | d fusion | |
| Goodwill | 65 | 65 | |||||
| Övriga tillgångar | 2 400 | 800 | -200 | 3 000 | |||
| Summa tillgångar | 2 400 | 800 | -200 | 0 | 65 | 0 | 3 065 |
| Aktiekapital | 100 | 100 | 100 | -100 | 200 | ||
| Överkursfond | 300 | 300 | |||||
| Fria reserver | 1 400 | 500 | -500 | 80 | 1 480 | ||
| Årets resultat | 400 | 100 | -15 | 485 | |||
| Obeskattade reserver | 500 | 100 | 600 | ||||
| Summa skulder och EK | 2 400 | 800 | 400 | -600 | -15 | 80 | 3 065 |
Steg 1 De saldon som finns i DB2 per den 1 oktober överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs.
Steg 2 Steget har delats upp i fyra olika delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Steg 2 a DB1 erlägger likvid 200 och emitterar aktier för att förvärva tillgångar och skulder i DB2. Värdet av nyemitterade aktier beräknas till 400. Kvotvärdet bestäms till 100. Skillnaden mellan kvotvärdet och värdet på de nyemitterade aktierna tas upp som överkursfond.
Steg 2 b Belopp motsvarande det överlåtande företagets egna kapital vid senaste räkenskapsårs utgång debiteras. Då MB har ägt DB2 i sin helhet och hela räkenskapsåret fram till fusionsdagen ska DB2s resultat i sin helhet redovisas i övertagande företag.
Steg 2 c Koncernmässiga över- och undervärden, inklusive goodwill, samt uppskjuten skatt hänförlig till dessa, ska tas upp. Likaså ska avskrivningar på koncernmässiga övervärden, inklusive goodwill, redovisas.
Steg 2 d Fusionsdifferensen beräknas och redovisas. Fusionsdifferensen förs i sin helhet till fria reserver. Beräkningen av fusionsdifferensen framgår nedan.
Beräkning av fusionsdifferensen 31/12 år 3
| Tillgångar | 700 |
| Goodwill | 80 |
| Skulder | 0 |
| Obeskattade reserver | -100 |
| Tillgångar - skulder | 680 |
| Pris | -600 |
| Fusionsdifferens | 80 |
Analys av fusionsdifferensen
| (=bidrag per 31/12 år 3) | 260 |
| Andel eget kapital i obeskattade reserver vid fusionen | -80 |
| Belopp varmed emissionen och erhållen likvid överstiger tidigare bokfört värde på DB2 | -100 |
| Fusionsdifferens | 80 |
| DB1 efter fusionen 1/10 | kapital | fond | reserver resultat EK | |
|---|---|---|---|---|
| Ingående balans | 100 | 900 | 500 1 500 | |
| Disposition av föregående års resultat | 500 | -500 | 0 | |
| Årets resultat | 485 | 485 | ||
| Nyemission | 100 | 300 | 400 | |
| Fusionsdifferens | 80 | 80 | ||
| Utgående eget kapital | 200 | 300 | 1 480 | 485 2 465 |
| Koncernen efter fusion 1/10 år 4 | MB | DB1 | Elim DB1 | Elim. utd. | KC |
|---|---|---|---|---|---|
| Goodwill | 65 | 90 | 155 | ||
| Andelar i koncernföretag | 1 400 | -1 400 | 0 | ||
| Övriga tillgångar | 2 900 | 3 000 | 5 900 | ||
| Kassa | 200 | 200 | |||
| Summa tillgångar | 4 500 | 3 065 | -1 310 | 6 255 | |
| Aktiekapital | 500 | 500 | -500 | 500 | |
| Annat eget kapital | 3 640 | 1 960 | -780 | 100 | 4 920 |
| Årets resultat | 200 | 485 | -30 | - 100 | 555 |
| Obeskattade reserver | 0 | 0 | 0 | ||
| Avsättningar | 160 | 120 | 280 | ||
| Summa skulder och EK | 4 500 | 3 065 | - 1 310 | 0 | 6 255 |
Den utdelningsintäkt som uppkom i samband med fusionen elimineras då denna är koncernintern.
| koncernen efter fusionen | Aktie- | Annat eget | Årets | Summa |
|---|---|---|---|---|
| 1/10 år 4 | kapital | kapital | resultat | EK |
| Ingående balans | 500 | 4 180 | 740 | 5 420 |
| Disposition av föregående års resultat | 740 | -740 | 0 | |
| Årets resultat | 555 | 555 | ||
| Utgående eget kapital | 500 | 4 920 | 555 | 5 975 |
Punkterna 2.7 och 2.13–2.17
Exempel 12 – Systerabsorption, vederlagsfri
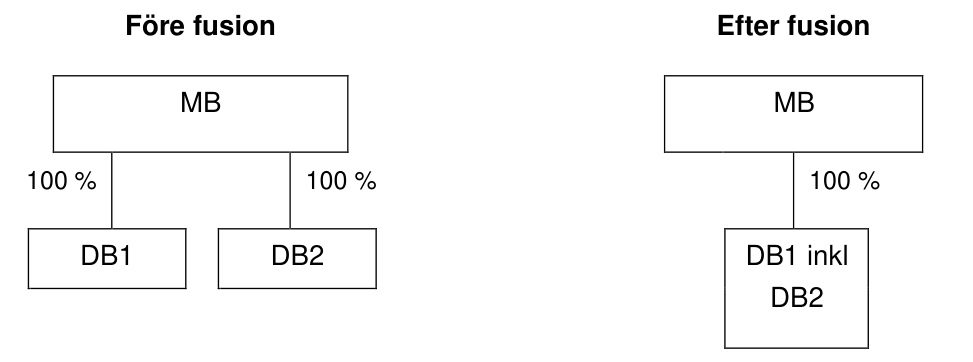
Exemplet beskriver absorption som görs vederlagsfritt. DB1 övertar tillgångar och skulder i DB2 genom absorption. MB förvärvade DB1 den 31 december år 1 och DB2 den 31 december år 2. Varje förvärv avsåg 100 % av respektive företag. MB äger 100 % av DB1 samt DB2. Fusionen registreras per 1/10 år 4. Då detta är en koncernintern fusion innebär fusionen ingen förändring på koncernnivå. Den förvärvsanalys som MB upprättade i samband med förvärvet av DB2 får enligt punkt 2.7 ligga till grund för värderingen. Företaget väljer att tillämpa punkt 2.7. Tillgångarna och skulderna i DB2 redovisas därmed till sina tidigare redovisade koncernmässiga värden.
Fusionsvederlag Fusionen genomförs vederlagsfritt, dvs. ingen kontant likvid betalas och inte heller gör DB1 någon nyemission av aktier för att få överta DB2:s tillgångar och skulder från MB genom absorption. Det belopp varmed vederlaget (0) understiger MB:s bokförda värde på DB2 (500) utgör ur MB:s synvinkel ett aktieägartillskott till DB1. MB:s värde på DB2 överförs därför till MB:s värde på DB1. I det fall fusionen inte genomförs vederlagsfritt, men till ett vederlag som understiger det bokförda värdet på aktierna, utgör endast den del av värdet på de erhållna aktierna som understiger det bokförda värdet
aktieägartillskott till D1. Om fusionsvederlaget i detta exempel i stället uppgått till 400 hade således 100 utgjort aktieägartillskott till DB1.
| 1/10 år 4 | 31/12 år 3 | |
|---|---|---|
| Andelar i DB1 | 1 500 | 1 000 |
| Andelar i DB2 | - | 500 |
| Övriga tillgångar | 2 900 | 2 800 |
| Summa tillgångar | 4 400 | 4 300 |
| Aktiekapital | 500 | 500 |
| Fria reserver | 3 000 | 2 900 |
| Årets resultat | 100 | 100 |
| Obeskattade reserver | 800 | 800 |
| Summa skulder och EK | 4 400 | 4 300 |
| 1/10 år 4 | 31/12 år 3 | 31/12 år 1 | |
|---|---|---|---|
| Övriga tillgångar | 2 400 | 2 000 | 800 |
| Summa tillgångar | 2 400 | 2 000 | 800 |
| Aktiekapital | 100 | 100 | 100 |
| Fria reserver | 1 400 | 900 | 600 |
| Årets resultat | 400 | 500 | 100 |
| Obeskattade reserver | 500 | 500 | 0 |
| Summa skulder och EK | 2 400 | 2 000 | 800 |
Förvärvsanalys av DB1 per 31/12 år 1
| Pris | 1 000 |
| Eget kapital | 800 |
| Goodwill | 200 |
| 1 000 | 1 000 |
Goodwill skrivs av på 5 år vilket ger 40 per år.
| 1/10 år 4 | 31/12 år 3 | 31/12 år 2 | |
|---|---|---|---|
| Övriga tillgångar | 800 | 700 | 400 |
| Summa tillgångar | 800 | 700 | 400 |
| Aktiekapital | 100 | 100 | 100 |
| Fria reserver | 500 | 300 | 200 |
| Årets resultat | 100 | 200 | 100 |
| Obeskattade reserver | 100 | 100 | 0 |
| Summa skulder och EK | 800 | 700 | 400 |
Förvärvsanalys av DB2 per 31/12 år 2
| Pris | 500 |
| Eget kapital | 400 |
| Goodwill | 100 |
| 500 | 500 |
Goodwill skrivs av på 5 år vilket ger 20 per år.
| Koncernbokslut 31/12 år 3 | MB | DB1 | DB2 Elim DB1 | Elim DB2 | KC | |
|---|---|---|---|---|---|---|
| Goodwill | 120 | 80 | 200 | |||
| Andelar i koncernföretag | 1 500 | -1 000 | -500 | 0 | ||
| Övriga tillgångar | 2 800 | 2 000 | 700 | 5 500 | ||
| Summa tillgångar | 4 300 | 2 000 | 700 | -880 | -420 | 5 700 |
| Aktiekapital | 500 | 100 | 100 | -100 | -100 | 500 |
| Annat eget kapital | 3 540 | 1 300 | 380 | -740 | -300 | 4 180 |
| Årets resultat | 100 | 500 | 200 | -40 | -20 | 740 |
| Avsättningar | 160 | 100 | 20 | 280 | ||
| Summa skulder och EK | 4 300 | 2 000 | 700 | -880 | -420 | 5 700 |
I ovanstående har de obeskattade reserverna fördelats på eget kapital och uppskjuten skatteskuld (rubriceras som avsättning) i enlighet med BFNAR 2012:1 Årsredovisning och koncernredovisning (K3).
| DB1 | DB2 | MB | EK KC | |
|---|---|---|---|---|
| Redovisat eget kapital | 1 900 | 680 | 4 140 | 6 720 |
| Goodwill | 120 | 80 | 200 | |
| Bokfört värde | -1 000 | -500 | -1 500 | |
| Bidrag till totalt eget kapital 31/12 år 3 | 1 020 | 260 | 4 140 | 5 420 |
| Redovisning fusion | Steg 1 | Steg 2 | DB1 efter | |||
|---|---|---|---|---|---|---|
| 1/10 år 4 | DB1 | DB2 | a | b | c | fusion |
| Goodwill | 65 | 65 | ||||
| Övriga tillgångar | 2 400 | 800 | 3 200 | |||
| Summa tillgångar | 2 400 | 800 | 65 | 3 265 | ||
| Aktiekapital | 100 | 100 | -100 | 100 | ||
| Fria reserver | 1 400 | 500 | -500 | 680 | 2 080 | |
| Årets resultat | 400 | 100 | -15 | 485 | ||
| Obeskattade reserver | 500 | 100 | 600 | |||
| Summa skulder och EK | 2 400 | 800 | -600 | -15 | 680 | 3 265 |
Steg1 De saldon som finns i DB2 per den 1 oktober överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs.
Steg 2 Steget har delats upp i tre olika delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Steg 2 a Belopp motsvarande det överlåtande bolagets egna kapital vid senaste räkenskapsårs utgång debiteras. Då M ägt DB2 i sin helhet och hela räkenskapsåret fram till fusionsdagen ska DB2s resultat i sin helhet redovisas i övertagande företag.
Steg 2 b Över-/undervärden och goodwill, samt uppskjuten skatt ska tas upp. Likaså ska avskrivningar på koncernmässiga övervärden, inklusive goodwill, redovisas.
Steg 2 c Fusionsdifferensen beräknas och redovisas. Fusionsdifferensen förs i sin helhet till fria reserver. Beräkningen av fusionsdifferensen framgår nedan.
Beräkning av fusionsdifferensen 31/12 år 3
| Tillgångar | 700 |
| Goodwill | 80 |
| Skulder | 0 |
| Obeskattade reserver | -100 |
| Tillgångar - skulder | 680 |
| Pris | -0 |
| Fusionsdifferens | 680 |
Analys fusionsdifferensen
| (=bidrag per 31/12 år 3) | 260 |
| Skillnad mellan erhållen likvid och tidigare bokfört värde (aktieägartillskott) | 500 |
| Eget kapital i obeskattade reserver vid fusionen | -80 |
| Fusionsdifferens | 680 |
Om fusionen sker mot vederlag som understiger det bokförda värdet betraktas mellanskillnaden normalt som aktieägartillskott (om inte nedskrivningsbehov föreligger avseende andelarnas värde). I exemplet sker fusionen vederlagsfritt vilket således är att jämställa med vederlag som understiger det bokförda värdet på andelarna. Bokfört värde på andelarna i DB2 uppgick till 500. Skillnaden mellan erhållen likvid och bokfört värde på andelarna i DB2 uppgår till 500 och betraktas som ett aktieägartillskott från MB till DB1. I MB ökar det redovisade värdet på DB1 med aktieägartillskottet 500.
| Avstämning av eget kapital i DB1 | Aktie- | Fria | Årets Summa |
|---|---|---|---|
| efter fusionen 1/10 år 4 | kapital reserver resultat EK | ||
| Ingående balans | 100 | 900 | 500 1 500 |
| Disp. av föregående års resultat | 500 | -500 | 0 |
| Årets resultat | 485 | 485 | |
| Fusionsdifferens | 680 | 680 | |
| Utgående eget kapital | 100 2 080 | 485 2 665 |
| Koncernbokslut efter fusionen 1/10 år 4 | MB | DB1 Elim DB1 | KC | |
|---|---|---|---|---|
| Goodwill | 65 | 90 | 155 | |
| Andelar i koncernföretag | 1 500 | -1 500 | 0 | |
| Övriga tillgångar | 2 900 | 3 200 | 6 100 | |
| Summa tillgångar | 4 400 | 3 265 | -1 410 | 6 255 |
| Aktiekapital | 500 | 100 | -100 | 500 |
| Annat eget kapital | 3 640 | 2 560 | -1 280 | 4 920 |
| Årets resultat | 100 | 485 | -30 | 555 |
| Avsättningar | 160 | 120 | 280 | |
| Summa skulder och EK | 4 400 | 3 265 | -1 410 | 6 255 |
| Avstämning eget kapital i koncernen | Aktie- Annat | Årets Summa | |
|---|---|---|---|
| efter fusionen 1/10 år 4 | kapital EK | resultat EK | |
| Ingående balans | 500 4 180 | 740 5 420 | |
| Disp. av föregående års resultat | 740 | -740 | 0 |
| Årets resultat | 555 | 555 | |
| Utgående eget kapital | 500 4 920 | 555 5 975 |
Punkterna 2.1, 2.7 och 2.13–2.17
Exempel 13 – Absorption av delägt dotterföretag
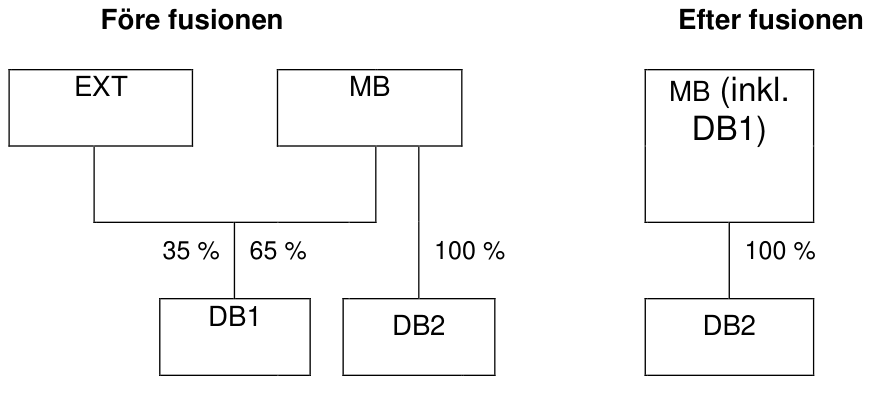
Företag MB äger 65 procent av DB1. Vid förvärvet den 31/12 år 1 betalade MB 1 000 för 65 procent av företaget DB1. Genom fusionen förvärvar MB resterande andelar i DB1. Fusionen mellan MB och DB1 registreras per 1/10 år 4.
Fusionsvederlaget för resterande 35 procent uppgår till 1 200. MB emitterar aktier med 800 (kvotvärde 100) och erlägger 400 kontant.
Bokfört värde på DB1 uppgår till 1 000 före fusionen. MB äger även andelar i DB2. Bokfört värde på DB2 uppgår till 500.
| 1/10 år 4 | 31/12 år 3 | |
|---|---|---|
| Andelar i koncernföretag | 1 500 | 1 500 |
| Övriga tillgångar | 3 000 | 2 800 |
| Summa tillgångar | 4 500 | 4 300 |
| Aktiekapital | 500 | 500 |
| Fria reserver | 3 000 | 2 900 |
| Årets resultat | 200 | 100 |
| Summa eget kapital | 3 700 | 3 500 |
| Obeskattade reserver | 800 | 800 |
| Summa skulder och EK | 4 500 | 4 300 |
| DB1s balansräkningar | 1/10 år 4 | 31/12 år 3 | 31/12 år1 |
|---|---|---|---|
| Övriga tillgångar | 2 400 | 2 000 | 800 |
| Summa tillgångar | 2 400 | 2 000 | 800 |
| Aktiekapital | 100 | 100 | 100 |
| Fria reserver | 1 400 | 900 | 600 |
| Årets resultat | 400 | 500 | 100 |
| Summa eget kapital | 1 900 | 1 500 | 800 |
| Obeskattade reserver | 500 | 500 | 0 |
| Summa skulder och EK | 2 400 | 2 000 | 800 |
Koncernredovisningen Koncernredovisningen upprättas i enlighet med reglerna i Bokföringsnämndens allmänna råd (BFNAR 2012:1) om årsredovisning och koncernredovisning. En förvärvsanalys upprättas när bestämmande inflytande erhålls. Detta är en skillnad jämfört med reglerna som ska tillämpas i juridisk person och vi behöver därför justera i koncernredovisningen. En förvärvsanalys i enlighet med enhetssynen upprättas därför. Verkligt värde beräknas till 1 000/0,65 = 1 538.
Förvärvsanalys av DB1 per 31/12 år 1 för koncernredovisningen
| Total debet | Total kredit | MB:s aktieägare debet | MB:s aktieägare kredit | Minoritetsintresse debet | Minoritetsintresse kredit | |
|---|---|---|---|---|---|---|
| Pris | 1 000 | 1 000 | ||||
| Förvärvat eget kapital | 800 | 520 | 280 | |||
| Minoritetsintressets värde vid förvärvstidpunkten | 538 | 538 | ||||
| Goodwill | 738 | 480 | 258 | |||
| Summa | 1 538 | 1 538 | 1 000 | 1 000 | 538 | 538 |
Goodwill skrivs av på 5 år vilket ger 148 per år (96 och 52).
| MB | DB1 | DB2 | Minoritet i DB1 | Elim DB1 | Elim DB2 | KC | |
|---|---|---|---|---|---|---|---|
| Goodwill | 155 | 288 | 443 | ||||
| Andelar i koncernföretag | 1 500 | -1 000 | -500 | 0 | |||
| Övriga tillgångar | 2 800 | 2 000 | 600 | 5 400 | |||
| Summa tillgångar | 4 300 | 2 000 | 600 | 155 | -712 | -500 | 5 843 |
| Aktiekapital | 500 | 100 | 100 | -35 | -65 | -100 | 500 |
| Annat eget kapital | 3 540 | 1 300 | 400 | -455 | -551 | -400 | 3 834 |
| Årets resultat | 100 | 500 | 100 | -175 | -96 | 429 | |
| Summa MB:s andel eget kapital | 4 140 | 1 900 | 600 | -665 | -712 | -500 | 4 763 |
| Minoritetsintresse | |||||||
| Andel av eget kapital | 665 | 665 | |||||
| Andel av goodwill | 155 | 155 | |||||
| Summa minoritetens andel av eget kapital | 820 | 820 | |||||
| Summa eget kapital | 4 140 | 1 900 | 600 | 155 | -712 | -500 | 5 583 |
| Avsättningar | 160 | 100 | 260 | ||||
| Summa skulder och EK | 4 300 | 2 000 | 600 | 155 | -712 | -500 | 5 843 |
I ovanstående har de obeskattade reserverna fördelats på eget kapital och uppskjuten skatteskuld (rubriceras som avsättning) i enlighet med Bokföringsnämndens allmänna råd (BFNAR 2012:1) om årsredovisning och koncernredovisning. Fusion En förvärvsanalys upprättades för koncernredovisningen vid förvärvet av DB1. Eftersom DB1 endast ägs till 65 % och resterande 35 % förvärvas genom fusionen behöver vi beräkna värdena som belöper på de olika delförvärven.
Förvärvsanalys av 65 % av DB1 per 31/12 år 1
| Pris | 1 000 |
| Förvärvat eget kapital | 520 |
| Goodwill | 480 |
| 1 000 | 1 000 |
Bokfört värde på DB1 uppgår till 1 000 före fusionen. Vid förvärvet uppstod goodwill om 480. Goodwillposten skrivs av på 5 år vilket ger 96 per år. Kvarvarande värde för denna per 31/12 år 3 uppgick till 288 och vid fusionen uppgår kvarvarande goodwill till 216.
| Goodwill 31/12 år 1 | 480 |
| Ack. avskrivning år 2 och år 3 | -192 |
| Avskrivning 1/1- 1/10 år 4 | -72 |
| Goodwill 1/10 år 4 | 216 |
Förvärvsanalys av 35 % av DB1 per 1/10 år 4
| Fusionsvederlag | 1 200 |
| Förvärvat eget kapital inkl. eget kapital i obeskattade reserver | 805 |
| Goodwill | 395 |
| 1 200 | 1 200 |
| MB | DB1 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | Steg 2e | Steg 2f | MB efter fusion | |
|---|---|---|---|---|---|---|---|---|---|
| Goodwill | 216 | 395 | 611 | ||||||
| Andelar i koncernföretag | 1 500 | 1 200 | -2 200 | 500 | |||||
| Övriga tillgångar | 3 000 | 2 400 | -400 | 5 000 | |||||
| Summa tillgångar | 4 500 | 2 400 | 800 | 0 | 216 | 395 | -2 200 | 0 | 6 111 |
| Aktiekapital | 500 | 100 | 100 | -100 | 600 | ||||
| Överkursfond | 700 | 700 | |||||||
| Fria reserver | 3 000 | 1 400 | -1 400 | 123 | 3 123 | ||||
| Årets resultat | 200 | 400 | -140 | -72 | 388 | ||||
| Obeskattade reserver | 800 | 500 | 1 300 | ||||||
| Summa skulder och EK | 4 500 | 2 400 | 800 | -1 640 | -72 | 0 | 0 | 123 | 6 111 |
Steg 1 De saldon som finns i DB1 per den 1 oktober överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs. Steg 2 Steget har delats upp i sex olika delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Steg 2 a MB erlägger ett fusionsvederlag om 1 200 vilket utgörs av 400 i kontanter samt nyemitterade aktier till ett värde om 800 (kvotvärde 100) för att förvärva återstående andel (35 %) av DB1.
Steg 2 b Belopp motsvarande det överlåtande företagets egna kapital vid det senaste räkenskapsårets utgång debiteras. Av årets resultat på 400 utgör 140 en förvärvad andel av resultatet (400*35%) och elimineras även det. Återstående del av resultatet redovisas i det övertagande företaget då detta avser den del (65 %) som ägts före fusionen.
Steg 2 c Över-/undervärden och goodwill, samt uppskjuten skatt hänförliga till dessa, ska tas upp. Värdet per den 31/12 år 3 ska skrivas av och det avskrivna värdet redovisas i balansräkningen (288 – 96/12 * 9). Avskrivningen redovisas i resultaträkningen.
Steg 2 d Den goodwill som uppkom i samband med förvärvet av de återstående 35 % redovisas. För förvärvsanalys avseende förvärvet av återstående 35 %, se nedan.
Steg 2 e Moderföretagets andelar i det överlåtande företaget krediteras.
Steg 2 f Fusionsdifferensen beräknas och redovisas, se nedan. Fusionsdifferensen förs i sin helhet till fria reserver. Effekten av fusionen utgörs dels av fusionsdifferensen om 263 som uppkommer på grund av tidigare ägda 65 %, dels av fusionsdifferensen på de anskaffade 35 %, dvs. eget kapitalandelen i obeskattade reserver -140 (175*0,80). Totalt 123 (263 – 140).
Beräkning av fusionsdifferensen
Enligt punkt 2.16 ska fusionsdifferensen beräknas som skillnaden mellan de värden på tillgångar och skulder som är hänförliga till det överlåtande företaget, efter justeringar, samt med avdrag för obeskattade reserver, och det övertagande företagets bokförda värde på andelarna i det överlåtande företaget.
Enligt punkt 2.15 ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt. Har ägarförhållandet uppstått först därefter används i stället de värden som förelåg vid förvärvet.
En beräkning av fusionsdifferensen utifrån ovanstående förutsättningar ger följande:
Beräkning av fusionsdifferensen på tidigare innehav 65 % 31/12 år 3
| Tillgångar | 1 300 |
| Goodwill | 288 |
| Skulder | 0 |
| Obeskattade reserver | -325 |
| Tillgångar - skulder | 1 263 |
| Andelar/förvärvspris | -1 000 |
| Fusionsdifferens | 263 |
Beräkning av fusionsdifferensen på nyförvärv 35 % 1/10 år 4
| Tillgångar | 840 |
| Goodwill | 395 |
| Skulder | 0 |
| Obeskattade reserver | -175 |
| Tillgångar - skulder | 1 060 |
| Fusionsvederlag | -1 200 |
| Fusionsdifferens | -140 |
| Avstämning eget kapital i Aktie- | Fria | Över- | Årets Summa | |
|---|---|---|---|---|
| MB 1/10 år 4 | kapital reserver kursfond resultat EK | |||
| Ingående balans | 500 | 2 900 | 100 3 500 | |
| Disposition av föregående års resultat | 100 | -100 | 0 | |
| Nyemission | 100 | 700 | 800 | |
| Årets resultat | 388 | 388 | ||
| Fusionsdifferens | 123 | 123 | ||
| Utgående eget kapital | 600 | 3 123 | 700 | 388 4 811 |
Koncernredovisningen När koncernen förvärvar ytterligare 35% så måste detta även hanteras i koncernredovisningen. I koncernen hade MB ett bestämmande inflytande över DB1 redan tidigare. I enlighet med enhetsteorin betraktas därför denna transaktion som en ägartransaktion mellan majoriteten och minoriteten och därför görs ingen omvärdering av andelarna i koncernen.
| Eget kapital dotterföretag DB1 (35% av (EK + årets resultat) | 805 |
| Kvarvarande goodwill | 115 |
| Redovisat värde | 920 |
| Anskaffningsvärde för 35% | -1 200 |
| Redovisas direkt mot eget kapital | -280 |
| MB | DB1 | DB2 | Minoritet i DB1 | Elim DB1 | Elim DB2 | KC före | Nyemission | Ägartransaktion | KC efter | |
|---|---|---|---|---|---|---|---|---|---|---|
| Goodwill | 115 | 216 | 331 | 331 | ||||||
| Andelar i koncernföretag | 1 500 | -1 000 | -500 | 0 | 1 200 | -1 200 | 0 | |||
| Övriga tillgångar | 3 000 | 2 400 | 650 | 6 050 | -400 | 5 650 | ||||
| Summa tillgångar | 4 500 | 2 400 | 650 | 115 | -784 | -500 | 6 381 | 800 | -1 200 | 5 981 |
| Aktiekapital | 500 | 100 | 100 | -35 | -65 | -100 | 500 | 100 | 600 | |
| Överkursfond | 700 | 700 | ||||||||
| Annat EK | 3 640 | 1 800 | 500 | -630 | -647 | -400 | 4 263 | -280 | 3 983 | |
| Årets resultat | 200 | 400 | 50 | -140 | -72 | 438 | 438 | |||
| MB:s andel av EK | 4 340 | 2 300 | 650 | -805 | -784 | -500 | 5 201 | 800 | -280 | 5 721 |
| Minoritetsintresse | ||||||||||
| Andel av EK | 805 | 805 | -805 | 0 | ||||||
| Andel av goodwill | 115 | 115 | -115 | 0 | ||||||
| Summa minoritetens andel av EK | 0 | 0 | 0 | 920 | 0 | 0 | 920 | 0 | -920 | 0 |
| Summa EK | 4 340 | 2 300 | 650 | 115 | -784 | -500 | 6 121 | 800 | -1 200 | 5 721 |
| Avsättningar | 160 | 100 | 260 | 260 | ||||||
| Summa skulder och EK | 4 500 | 2 400 | 650 | 115 | -784 | -500 | 6 381 | 800 | -1 200 | 5 981 |
Koncernbokslut 31/12 år 4 Ur koncernens perspektiv har ingenting hänt. Fusionen är endast en koncernintern omstrukturering vilket inte ska påverka koncernredovisningen. Eftersom det föreligger skillnader i MB:s fördelade anskaffningsvärde och avskrivning i förhållande till koncernens värde på goodwill sker justering till koncernens värden enligt nedan.
| Koncernens goodwill per 31/12 år 3 | 443 |
| Årets goodwillavskrivningar (12 månader) | - 148 |
| Utgående koncerngoodwill per 31/12 år 4 | 295 |
| Redovisad goodwill i MB per 1/10 år 4 | 611 |
| 3 månaders avskrivningar hänförliga till det första förvärvet (65%) | -24 |
| 3 månaders avskrivningar hänförliga till det andra förvärvet (35%) | -20 |
| Redovisad goodwill i MB | 567 |
| Övervärde goodwill att justera i koncernredovisningen | -272 |
Under perioden 1/10-31/12 år 4 uppgår resultatet i MB till 200 före avskrivning av goodwill. Det sammanlagda resultatet efter avskrivning för hela räkenskapsåret uppgår efter avskrivning goodwill till 544 kr (388+200- 24-20).
Resultat i MB 31/12 år 4
| Resultat i MB 1/10 år 4 | 200 |
|---|---|
| Resultat i DB1 1/10 år 4 | 400 |
| Eliminering av förvärvat resultat 1/10 år 4 | -140 |
| Det förvärvade resultatet som eliminerades vid fusionen motsvarar minoritetens andel av resultatet i DB1 1/10 år 4 (400*0,35) exkl. avskrivningar Avskrivning goodwill 1/1-1/10 år 4 | -72 |
| Resultat MB 1/10-31/12 år 4 | 200 |
| Avskrivning goodwill 1/10-31/12 år 4 (24+20) | -44 |
| Summa resultat i MB | 544 |
I samband med fusionen beräknades avskrivning av goodwill och avräknades mot resultatet med -72. Även förvärvat resultat om -140 avräknades, se steg 2 b och c. Summan av dessa belopp, 212, återläggs på raden för årets resultat. Även MB:s avskrivning på goodwill för perioden 1/10-31/12 år 4 -24 och -20 i MB:s återläggs. I kolumnen för förvärvseliminering görs justering för årets avskrivning på goodwill i koncernen (-148) + minoritetens andel av goodwill avskrivningarna (+40) minus minoritetens andel av årets resultat (-140), summa -248. I tabellen nedan visas koncernbokslutet med justering för återläggning av MB:s avskrivning på goodwill samt fusions- och förvärvselimineringar.
| MB | MBs | Återl. Förv.- | ||||
|---|---|---|---|---|---|---|
| efter | goodwill fusions- elim | Elim | ||||
| Koncernbokslut 31/12 år 4 | fusion | DB2 avskr. | elim | DB1 | DB2 | KC |
| Goodwill | 567 | 44 | -611 | 295 | 295 | |
| Andelar i koncernföretag | 500 | 2 200 -2 200 | -500 | 0 | ||
| Övriga tillgångar | 5 200 | 800 | 6 000 | |||
| Summa tillgångar | 6 267 | 800 | 44 | 1 589 -1 905 | -500 6 295 | |
| Aktiekapital | 600 | 100 | 100 | -100 | -100 | 600 |
| Överkursfond | 700 | 700 | ||||
| Annat eget kapital | 4 163 | 500 | 1 277 -1 557 | -400 3 983 | ||
| Årets resultat | 544 | 200 | 44 | 212 | -248 | 752 |
| Summa EK | 6 007 | 800 | 44 | 1 589 -1 905 | -500 6 035 |
| Avsättningar | 260 | 260 | |||
|---|---|---|---|---|---|
| Summa skulder och EK | 6 267 | 800 | 44 | 1 589 -1 905 | -500 6 295 |
I tabellen nedan visas endast justering för den effekt fusionen haft i koncernen på avskrivning av goodwill. Beräkningen av justeringen av goodwillvärdet framgår ovan. Årets resultat justeras med +8 då majoritetens avskrivningar enligt koncernredovisningen ska uppgå till 108 vilket överstiger de avskrivningar på goodwill som gjorts i MB (96+20=116) med 8 (116-108). Justeringen av Fria reserver förklaras av att goodwillvärdet enligt koncernredovisningen vid början av år 4 var 443 att jämföra med motsvarande värde enligt fusionsredovisningen (611 per 1/10 år 4 plus avskrivningarna på goodwill redovisade i MB för tiden från årets början, 72, dvs. totalt 723), 443- 723=-280.
| Koncernbokslut 31/12 år 4 | MB | DB2 | goodwill | Elim DB2 | KC |
|---|---|---|---|---|---|
| Goodwill | 567 | - 272 | 295 | ||
| Andelar i koncernföretag | 500 | -500 | 0 | ||
| Övriga tillgångar | 5 200 | 800 | 6 000 | ||
| Summa tillgångar | 6 267 | 800 | - 272 | -500 | 6 295 |
| Aktiekapital | 600 | 100 | -100 | 600 | |
| Överkursfond | 700 | 700 | |||
| Annat eget kapital | 4 163 | 500 | -280 | -400 | 3 983 |
| Årets resultat | 544 | 200 | 8 | 752 | |
| Summa eget kapital | 6 007 | 800 | - 272 | -500 | 6 035 |
| Avsättningar | 260 | 260 | |||
|---|---|---|---|---|---|
| Summa skulder och EK | 6 267 | 800 | -272 | -500 | 6 295 |
| kapital i koncernen | Aktie- Överkurs- inkl. Årets Majoritetens Minoritetens Summa | |||||
|---|---|---|---|---|---|---|
| 31/12 år 4 | kapital | fond | resultat | andel | andel | EK |
| IB 1/1 år 4 | 500 | 4 263 | 4 763 | 820 5 583 | ||
| Nyemission | 100 | 700 | 800 | 800 | ||
| Årets resultat | 752 | 752 | 100 | 852 | ||
| Ägartransaktion | -280 | -280 | -920 -1 200 | |||
| Utgående eget kapital | 600 | 700 | 4 735 | 6 035 | 0 | 6 035 |
Majoritetens andel i tabellen är en summering av de tre föregående kolumnerna. Resultatet i koncernen 852 kan kontrollräknas och upplysning om beräkningen kan lämnas i not.
| Resultat i MB före 1/10 år 4 | 200 |
|---|---|
| Resultat i MB efter fusionen exkl. avskrivning på goodwill | +200 |
| Resultat i DB1 före fusionen | +400 |
| Resultat i DB2 | +200 |
| Avskrivning goodwill för hela året | -148 |
| Summa resultat | 852 |
Punkterna 2.1–2.5 och 2.14–2.17
Exempel 14 – Fusion med dotterföretag som förvärvats succesivt
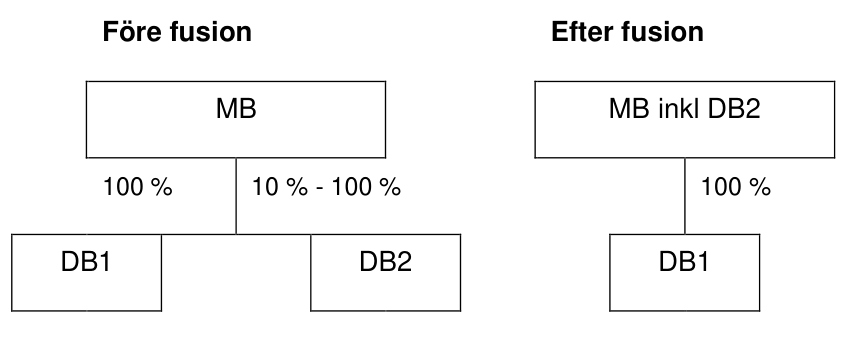
DB1 startades av MB för tio år sedan med ett insatt kapital om 300. Några övervärden hänförliga till DB1 finns inte i koncernredovisningen. MB har förvärvat DB2 stegvist enligt nedanstående tabell. Förvärven har i sin helhet finansierats med nyemissioner i MB som i sin helhet har förts mot aktiekapital. I MB har det under hela innehavstiden inte skett några övriga transaktioner utöver nyemissionerna och förvärven av andelarna i DB2.
Förvärven av DB2 har skett vid olika tidpunkter och olika pris enligt nedanstående tabell:
| Förvärvstidpunkt | Andel % | Pris |
|---|---|---|
| Den 1 januari år 1 | 10 | 200 |
| Den 1 januari år 2 | 20 | 450 |
| Den 1 januari år 3 | 40 | 1 100 |
| Den 1 januari år 4 | 30 | 1 050 |
| Summa | 100 | 2 800 |
MB har inte tillgång till någon balans- och resultaträkning för DB2 vid det första förvärvet den 1 januari år 1, utan tillämpar förenklingsregeln i punkt 2.6 och gör den första förvärvskalkylen baserat på en balansräkning per 1 januari år 2, då ytterligare 20% förvärvas och ett betydande inflytande uppstår.
Följande balansräkningar för DB2 har använts vid förvärvskalkylerna samt för fusionen som sker den 30/6 år 4:
DB2:s balansräkningar 30/6 år 4 1/1 år 4 1/1 år 3 1/1 år 2
| 30/6 år 4 | 1/1 år 4 | 1/1 år 3 | 1/1 år 2 | |
|---|---|---|---|---|
| Tillgångar | 2 800 | 2 700 | 2 450 | 2 100 |
| Summa tillgångar | 2 800 | 2 700 | 2 450 | 2 100 |
| Aktiekapital | 200 | 200 | 200 | 200 |
| Fria reserver | 1 800 | 1 600 | 1 300 | 635 |
| Föregående års resultat | 200 | 300 | 665 | |
| Årets resultat | 100 | |||
| Summa eget kapital | 2 100 | 2 000 | 1 800 | 1 500 |
| Obeskattade reserver | 300 | 300 | 250 | 200 |
| Avsättningar | 50 | 50 | 50 | 50 |
| Skulder | 350 | 350 | 350 | 350 |
| Summa skulder och EK | 2 800 | 2 700 | 2 450 | 2 100 |
I DB2 finns en byggnad. Verkligt värde och bokfört värde på den av DB2 innehavda byggnaden har vid de olika förvärvstillfällena utvecklats enligt följande:
| 1/1 år 2 | 1/1 år 3 | 1/1 år 4 | |
|---|---|---|---|
| Verkligt värde byggnad | 1 350 | 1 350 | 1 380 |
| Bokfört värde byggnad | 790 | 760 | 720 |
| Skillnad | 560 | 590 | 660 |
Några övriga skillnader mellan verkligt värde och bokfört värde föreligger inte i DB2. Den 1/1 år 2 uppskattades den återstående nyttjandeperioden för
byggnaden i DB2 till 20 år. Någon ändrad uppskattning har inte skett över den kvarvarande nyttjandeperioden under de nu aktuella åren.
Uppskjuten skatt värderas enligt en skattesats om 20%
| Förvärvsanalys | Resultat | Bokfört | |
|---|---|---|---|
| 1/1 år 2 | år 2 | 1/1 år 3 | |
| Summa eget kapital | 1 500 | 300 | 1 800 |
| Summa obeskattade reserver | 200 | 50 | 250 |
| Uppskjuten skatt i | -40 | -10 | -50 |
| obeskattade reserver Summa EK inkl. EK i OR | 1 660 | 340 | 2 000 |
| Ägarandel 30 % | 498 | 102 | 600 |
| Övervärde byggnad | 168 | -8 | 160 |
| Uppskjuten skatt byggnad | -34 | 2 | -32 |
| Goodwill | 18 | -4 | 14 |
| Summa värde på andel i KC | 650 | 92 | 742 |
MBs koncernmässiga förvärvsanalys när det bestämmande inflytandet uppstår genom förvärvet den 1/1 år 3 återges nedan. (Vid detta tillfälle uppskattas den återstående nyttjandeperioden för byggnaden som redovisas i DB 1 till 19 år).
MB tillämpar förenklingsregeln enligt Bokföringsnämndens allmänna råd (BFNAR 2012:1) om årsredovisning och koncernredovisning punkt 19.7 och beräknar anskaffningsvärdet för koncernen (det totala verkliga värdet) baserat på anskaffningsvärdet på de senast förvärvade andelarna:
| Förvärvspris tillkommande andelar | 40 % | 1 100 |
|---|---|---|
| Totalt verkligt värde | 2750 |
| Verkligt värde på tidigare innehav | 30 % | 825 |
|---|---|---|
| Koncernens bokförda värde på andelarna vid förvärvstidpunkten 1/1 år 3 | 30 % | 742 |
| Omvärderingsresultat | 83 |
| Minoritetens andel av totalt verkligt värde | 30 % | 825 |
Förvärvsanalys DB2 1/1 år 3 för koncernen
| Förvärvspris | 1 750 |
| Aktiekapital | 200 |
| Annat eget kapital (inkl. eget kapital | 1 800 |
| i obeskattade reserver) Ingående kapital (intresseföretagsredovisning) | 92 |
| Omvärderingsresultat, se ovan | 83 |
| Minoritet | 825 |
| Övervärde byggnad | 590 |
| Uppskjuten skatt övervärde | 118 |
| Goodwill | 278 |
| 1 809 | 1 809 |
| MB | DB1 | DB2 | Elim DB1 | Förvärvsanalys DB2 | Årets justering DB2 | KC | |
|---|---|---|---|---|---|---|---|
| Goodwill | 278 | -56 | 222 | ||||
| Andelar i koncernföretag | 2 050 | -300 | -1 750 | 0 | |||
| Övriga tillgångar | 1 000 | 2 700 | 590 | -31 | 4 259 | ||
| Summa tillgångar | 2 050 | 1 000 | 2 700 | -300 | -882 | -87 | 4 481 |
| Aktiekapital | 2 050 | 100 | 200 | -100 | -200 | 2 050 | |
| Annat eget kapital | 500 | 1 600 | -200 | -1 600 | 92 | 392 | |
| Föregående års resultat | 92 | -92 | 0 | ||||
| Årets resultat | 200 | 200 | 83 | -88 | 395 | ||
| Minoritetsintresse | 825 | 48 | 873 | ||||
| Summa Eget kapital | 2 050 | 800 | 2 000 | -300 | -800 | -40 | 3 710 |
| Obeskattade reserver | 300 | -250 | -50 | 0 | |||
| Avsättningar | 100 | 50 | 168 | 4 | 322 | ||
| Skulder | 100 | 350 | 450 | ||||
| Summa skulder och EK | 2 050 | 1 000 | 2 700 | -300 | -882 | -86 | 4 481 |
Tillgångarna summerar på grund av avrundningseffekter till 4 481 jämfört med skulder och eget kapital som summerar till 4 482, i exemplet har justerats för skillnaden i summeringsraden för summa skulder och eget kapital.
| Fördelning av årets resultat | DB1 | DB2 | analys | justering | KC |
|---|---|---|---|---|---|
| MB:s aktieägare | 200 | 200 | 83 | -88 | 395 |
| Minoritet | 48 | 48 | |||
| Summa resultat | 200 | 200 | 83 | -40 | 443 |
Resultatet i koncernen har belastats med en avskrivning på goodwill med 56 (278/5=56). Avskrivning på övervärde hänförlig till byggnaden görs i koncernen med 31 (590/19=31) och upplösning av den uppskjutna skatten hänförlig till byggnaden ger en resultatförbättring med 6. Tillsammans med eliminering av DB2:s obeskattade reserver (50) och dess skatteeffekt (-10). Utgör årets resultat i justeringskolumnen -40 (-56-31+6+50-10).
Vad beträffar mer detaljerade uppgifter om anskaffningsvärde, avskrivningar och bokförda värden på goodwill och byggnad hänförlig till DB2 återges dessa också under rubrik koncernbalansräkning 31/12 år 4.
Minoritetens andel av resultatet utgörs av 30% av koncernjusteringarna om 40 som i sin helhet är hänförliga till DB2 samt resultatet i DB2, 200. 30% av (200-40) är 48.
Fusion
Efter att MB har förvärvat ytterligare 30% av DB2 den 1/1 år 4 uppgår MB:s innehav till 100% av DB2. Den 30/6 fusioneras DB2 med MB.
Eftersom MB har gjort stegvisa förvärv, kan den koncernmässiga förvärvskalkylen inte ligga till grund för fusionsbokningen. Vid tillfället då det bestämmande inflytandet inträder sker i koncernen en omvärdering av tidigare andelar, vilket påverkar den koncernmässiga goodwillen. Denna omvärdering ska inte ingå i moderföretagets fördelade anskaffningsvärde. Utöver detta redovisas det sista förvärvet i koncernen som en transaktion med minoriteten och påverkar inte koncernens anskaffningsvärde.
I koncernredovisningen görs enbart en förvärvskalkyl vari anskaffningsvärdena fördelas då det bestämmande inflytandet inträder. Moderföretaget ska fördela sitt anskaffningsvärde vid varje förvärvstillfälle. Det innebär då också att moderföretagets anskaffningsvärde på byggnaden kommer att skilja sig mot koncernens, då moderföretaget förvärvat delar av byggnaden vid olika tillfällen, då de verkliga värdena har skiljt sig åt.
Skillnaden innebär att det måste upprättas en förvärvsanalys som kan ligga till grund för redovisning av fusionen.
Fördelning av MB:s anskaffningsvärde DB2
MB:s fördelade anskaffningsvärden vid de olika förvärvstillfällena är enligt nedan:
| 1/1 år 4 | 1/1 år 3 | 1/1 år 2 | |
|---|---|---|---|
| Aktiekapital | 200 | 200 | 200 |
| Annat eget kapital inkl. (eget kapital i obeskattade reserver) | 2 040 | 1 800 | 1 460 |
| Summa eget kapital | 2 240 | 2 000 | 1 660 |
| Andel | 30 % | 40 % | 30 % |
| 1/1 år 4 debet | 1/1 år 4 kredit | 1/1 år 3 debet | 1/1 år 3 kredit | 1/1 år 2 debet | 1/1 år 2 kredit | |
|---|---|---|---|---|---|---|
| Förvärvspris | 1 050 | 1 100 | 650 | |||
| Förvärvat eget kapital | 672 | 800 | 498 | |||
| Övervärde byggnad | 198 | 236 | 168 | |||
| Uppskjuten skatt byggnad | 40 | 47 | 34 | |||
| Goodwill | 220 | 111 | 18 | |||
| Summa | 1 090 | 1 090 | 1 147 | 1 147 | 684 | 684 |
Kvarvarande bokfört värde på de av moderföretagets fördelade anskaffningsvärde på goodwill och byggnad är enligt nedanstående:
| Anskaffningsår | Anskaffningsvärde | Ack. avskr. 1/1 år 4 | Avskr. t.o.m. 30/6 år 4 | Bokfört värde 30/6 år 4 | |
|---|---|---|---|---|---|
| Nyttjandeperiod 5 år | 1/1 år 2 | 18 | -7 | -2 | 9 |
| 1/1 år 3 | 111 | -22 | -11 | 78 | |
| 1/1 år 4 | 220 | -22 | 198 | ||
| Summa | 348 | -29 | -35 | 284 |
| Anskaffningsår | Anskaffningsvärde | Ack. avskr. 1/1 år 4 | Avskr. t.o.m. 30/6 år 4 | Bokfört värde 30/6 år 4 | |
|---|---|---|---|---|---|
| Nyttjandeperiod 20 år | 1/1 år 2 | 168 | -17 | -4 | 147 |
| Kvarv. nyttj. period 19 år | 1/1 år 3 | 236 | -12 | -6 | 217 |
| Kvarv. nyttj. period 18 år | 1/1 år 4 | 198 | -6 | 193 | |
| Summa | 602 | -29 | -16 | 557 |
| Anskaffningsvärde | Ack. avskr. 1/1 år 4 | Avskr. t.o.m. 30/6 år 4 | Bokfört värde 30/6 år 4 | |
|---|---|---|---|---|
| Uppskjuten skatteskuld | 120 | -6 | -3 | 111 |
Utifrån ovanstående information redovisas fusionen enligt nedan.
| MB | DB2 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | MB efter fusion | |
|---|---|---|---|---|---|---|---|
| Goodwill | 284 | 284 | |||||
| Andelar i koncernföretag | 3 100 | -2 800 | 300 | ||||
| Övriga tillgångar | 2 800 | 557 | 3 357 | ||||
| Summa tillgångar | 3 100 | 2 800 | 0 | 841 | -2 800 | 0 | 3 941 |
| Aktiekapital | 3 100 | 200 | -200 | 3 100 | |||
| Fria reserver | 1 800 | -1 800 | -22 | -22 | |||
| Årets resultat | 100 | -48 | 52 | ||||
| Obeskattade reserver | 300 | 300 | |||||
| Avsättningar | 50 | 111 | 161 | ||||
| Övriga skulder | 350 | 350 | |||||
| Summa skulder och EK | 3 100 | 2 800 | -2 000 | 63 | -22 | 3 941 |
Steg 1 De saldon som finns i DB2 per den 30 juni överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs.
Steg 2 Steget har delats upp i fyra olika delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Steg 2 a Belopp motsvarande det överlåtande företagets egna kapital vid det senaste räkenskapsårets utgång debiteras.
Steg 2 b Över-/undervärden och goodwill, samt uppskjuten skatt hänförliga till dessa, ska tas upp. Värdet per den 31/12 år 3 ska skrivas av och det avskrivna värdet redovisas i balansräkningen. Goodwill 284 (348-29-35=284) och byggnad 557 (602-29-16=557). Periodens avskrivning redovisas i resultaträkningen 35+16=51. Uppskjuten skatt uppgår vid fusionen till 111 (120-6-3=111). Upplösning uppskjuten skatt hänförlig till övervärdet på fastigheten +3. Beräkningarna av värdena framgår av tabellerna ovan. Sammanlagt uppgår justeringarna av periodens resultat till - 48 (-35-16+3=48).
Steg 2 c Moderföretagets andelar i det överlåtande företaget krediteras.
Steg 2 d Fusionsdifferensen beräknas och redovisas. Hur beräkningen görs framgår nedan. Fusionsdifferensen förs här i sin helhet till fria reserver.
Enligt punkt 2.16 ska fusionsdifferensen beräknas som skillnaden mellan värdena på tillgångar och skulder som är hänförliga till det överlåtande företaget, efter justeringar, samt avdrag för obeskattade reserver, och det övertagande företagets bokförda värde på andelarna i det överlåtande företaget.
Enligt punkt 2.15 ska värdena vid ingången av det sista räkenskapsåret i det överlåtande företaget användas om det övertagande företaget ägde andelarna i det överlåtande företaget vid denna tidpunkt.
En beräkning av fusionsdifferensen utifrån ovanstående förutsättningar ger följande
Beräkning av fusionsdifferensen 31/12 år 3
| Övriga tillgångar | 2 700 |
| Goodwill | 319 |
| Övervärde byggnad | 573 |
| Skulder o avsättningar | -400 |
| Uppskjuten skatt övervärde | -114 |
| Obeskattade reserver | -300 |
| Tillgångar - skulder | 2 778 |
| Andelar | -2 800 |
| Fusionsdifferens | -22 |
Analys av fusionsdifferensen Fusionsdifferensen är den del av fusionens totala effekt på det övertagande företagets egna kapital som inte beror på det överlåtande företagets resultat under det räkenskapsår som avslutas med fusionen. En analys av fusionsdifferensen kan göras genom att sammanställa de resultatposter som är hänförliga till dotterföretaget och moderföretagets fördelade
anskaffningsvärde men som inte moderföretaget tidigare redovisat i sin resultaträkning avseende dotterföretaget.
| Varav minoritet | Minoritetsandel | ||
|---|---|---|---|
| Resultat i DB2 år 2 | 300 | 210 | 70 % |
| Resultat i DB2 år 3 | 200 | 60 | 30 % |
| Koncernjustering avseende avsättning till obeskattade reserver år 2 (50 - 10) | 40 | 28 | 70 % |
| Koncernjustering avseende avsättning till obeskattade reserver år 3 (50 - 10) | 40 | 12 | 30 % |
| Avskrivning goodwill | -29 | ||
| Avskrivning av koncernmässiga övervärden byggnad | -29 | ||
| upplösning av uppskjuten skatt hänförlig till dessa | 6 | ||
| Upparbetat resultat hänförligt till DB1 | 528 | 310 | |
| Avdrag för minoritetens andel | -310 | ||
| Den del av obeskattade reserver som i koncernen redovisas som eget kapital, men som vid beräkning av fusionsdifferens i sin helhet behandlats som skuld (300*80 %) | -240 | ||
| Fusionsdifferens | -22 |
När en koncernredovisning upprättas fördelas de obeskattade reserverna i enlighet med gällande koncernredovisningsregler. Detta innebär att det egna kapitalet per den 31/12 år 3 i detta exempel ökade med 40 (40+40-28-12=40) efter avdrag för minoritet jämfört med vad som fanns vid förvärvet av DB2. När fusionsdifferensen beräknas behandlas dock de obeskattade reserverna i sin helhet som en skuld vilket innebär att fusionsdifferensen minskas med det belopp som i koncernredovisningen förts till annat eget kapital. Eftersom den tidigare minoriteten förvärvades blir det beloppet i sin helhet som behandlas som skuld.
Avstämning av eget kapital En avstämning av eget kapital i det övertagande företaget direkt efter att fusionen redovisats får följande utseende:
| Avstämning eget kapital i MB efter | Aktie- | Fria | Årets | Summa |
|---|---|---|---|---|
| fusionen 30/6 år 4 | kapital | reserver | resultat | EK |
| Ingående eget kapital | 2 050 | 0 | 0 | 2 050 |
| Nyemission | 1 050 | 1 050 | ||
| Fusionsdifferens | -22 | -22 | ||
| Årets resultat | 52 | 52 | ||
| Utgående eget kapital | 3 100 | -22 | 52 | 3 130 |
Av ovanstående framgår att i den juridiska personen uppstår en förändring av eget kapital som inte har redovisats över resultaträkningen. Fusionsdifferensen har här redovisats mot fria reserver.
MB-koncernen 31/12 år 4 När koncernredovisningen upprättas per 31/12 år 4 består koncernen endast av moderföretag och ett dotterföretag, DB1. En redovisning för koncernen per den 31/12 år 4 får följande utseende.
| MB | DB1 | Elim DB1 | Justering DB2 till KC-värden | OR MB | KC | |
|---|---|---|---|---|---|---|
| Goodwill | 249 | -82 | 167 | |||
| Andelar i koncernföretag | 300 | -300 | 0 | |||
| Övriga tillgångar | 3 489 | 1 350 | -13 | 4 826 | ||
| Summa tillgångar | 4 038 | 1 350 | -300 | -95 | 0 | 4 993 |
| Aktiekapital | 3 100 | 100 | -100 | 3 100 | ||
| Annat eget kapital | -22 | 700 | -200 | -108 | 240 | 610 |
| Årets resultat | 152 | 350 | 15 | 517 | ||
| Minoritetsintresse | ||||||
| Summa Eget kapital | ||||||
| Obeskattade reserver | 300 | -300 | 0 | |||
| Avsättningar | 158 | 100 | -2 | 60 | 316 | |
| Skulder | 350 | 100 | 450 | |||
| Summa skulder och EK | 4 038 | 1 350 | -300 | -95 | 0 | 4 993 |
Eftersom det föreligger skillnader i MB:s fördelade anskaffningsvärde och avskrivningar i förhållande till koncernens värde sker justeringar till koncernens värden enligt nedanstående:
| Koncernens goodwill per 31/12 år 3 (278-56) | 222 |
| Årets goodwillavskrivningar (12 månader) | -56 |
| Utgående koncerngoodwill per 31/12 år 4 | 167 |
| Beräknad goodwill i MB 31/12 (348-29) | 319 |
| Årets goodwillavskrivning | -70 |
| Redovisad goodwill i MB | 249 |
| Värde att justera i koncernredovisningen | -82 |
| Koncernens övervärde byggnad per 31/12 år 3 (590-31) | 559 |
| Årets avskrivning övervärde (12 månader) | -31 |
| Utgående övervärde byggnad per 31/12 år 4 | 528 |
| Beräkna övervärde i MB 31/12 (602-29) | 573 |
| Årets avskrivning övervärde | -32 |
| Redovisat övervärde i MB | 541 |
| Värde att justera i koncernredovisningen | -13 |
| Uppskjuten skatteskuld i koncernen per 31/12 år 3 (559*0,2) | -112 |
| Årets upplösning skatteskuld | +6 |
| Utgående värde per 31/12 år 4 | -106 |
| Uppskjuten skatteskuld i MB per 31/12 år 3 (573*0,2) | -114 |
| Årets upplösning skatteskuld | +6 |
| Redovisat övervärde i MB | -108 |
| Värde att justera i koncernredovisningen | 2 |
| Årets avskrivning goodwill i MB | 70 |
| Årets avskrivning goodwill koncernen | -56 |
| Justering nettoresultat i koncernen per 31/12 år 4 | 14 |
| Årets avskrivning övervärde byggnad i MB | 32 |
| Årets avskrivning övervärde byggnad i koncernen | -31 |
| Justering nettoresultat i koncernen per 31/12 år 4 | 1 |
| Nettoresultat att justera i koncernredovisningen (14+1) | 15 |
| Avstämning av eget kapital | Aktie- | eget | Årets | eget | ||
|---|---|---|---|---|---|---|
| i koncernen 31/12 år 4 | kapital kapital resultat Summa Minoritet kapital | |||||
| IB eget kapital | 2 050 | 392 | 395 | 2 837 | 873 | 3 710 |
| Disp. föregående års resultat | 395 | -395 | 0 | 0 | ||
| Nyemission | 1 050 | 1 050 | 1 050 | |||
| Årets resultat | 517 | 517 | 0 | 517 | ||
| Transaktion med minoritet | -177 | -177 | -873 | -1 050 | ||
| Utgående eget kapital | 3 100 | 610 | 517 | 4 227 | 0 | 4 227 |
Som transaktion med minoritet redovisas MB:s 30%-iga förvärv av DB som skedde den 1/1 år 4.
| Bokfört minoritetsintresse den 31/12 år 3 | 873 |
| Köpeskilling | -1 050 |
| Påverkan på MB:s aktieägares kapital vid förvärv | -177 |
Referenser: Punkterna 2.1–2.6 och 2.13–2.17
Exempel 15 – Absorption i oäkta koncern
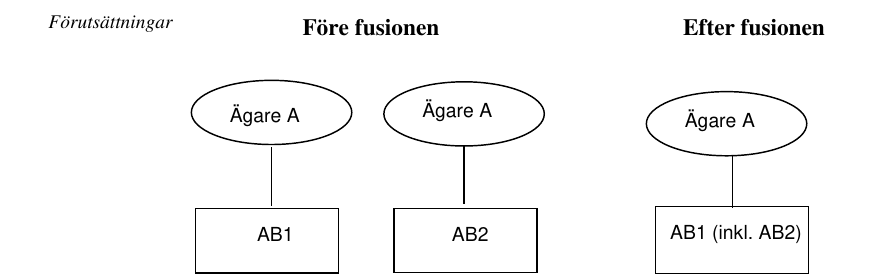
AB1 vill överta tillgångar och skulder i AB2 genom absorption. Detta sker per 1 oktober år 4. Ägare A är sedan länge ensam ägare till de två företagen AB1 och AB2. Båda företagen tillämpar Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag. Detta är en fusion inom en "oäkta koncern" som får redovisas till bokförda värden.
Fusionsvederlag
AB1 emitterar aktier med kvotvärde 100 för att förvärva AB2. Vid emissionen bestäms aktiernas värde till 800 vilket motsvarar det bokförda värdet på de tillgångar och skulder som tas över i samband med fusionen.
Före fusion
| AB1:s balansräkningar: | 1/10 år 4 | 31/12 år 3 |
|---|---|---|
| Övriga tillgångar | 2 400 | 2 000 |
| Summa tillgångar | 2 400 | 2 000 |
| Aktiekapital | 100 | 100 |
| Fria reserver | 1 400 | 900 |
| Årets resultat | 400 | 500 |
| Obeskattade reserver | 500 | 500 |
| Summa skulder och EK | 2 400 | 2 000 |
| AB2:s balansräkningar: | 1/10 år 4 | 31/12 år 3 |
|---|---|---|
| Övriga tillgångar | 800 | 700 |
| Summa tillgångar | 800 | 700 |
| Aktiekapital | 100 | 100 |
| Fria reserver | 500 | 300 |
| Årets resultat | 100 | 200 |
| Obeskattade reserver | 100 | 100 |
| Summa skulder och EK | 800 | 700 |
Fusion
| Redovisning fusion 1/10 år 4 | AB1 | AB2 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | AB1 (inkl AB2) |
|---|---|---|---|---|---|---|---|
| Goodwill | |||||||
| Övriga tillgångar | 2 400 | 800 | 3 200 | ||||
| Summa tillgångar | 2 400 | 800 | 0 | 0 | 0 | 0 | 3 200 |
| Aktiekapital | 100 | 100 | 100 | -100 | 200 | ||
| Överkursfond | 700 | 700 | |||||
| Fria reserver | 1 400 | 500 | -500 | -200 | 1 200 | ||
| Årets resultat | 400 | 100 | 500 | ||||
| Obeskattade reserver | 500 | 100 | 600 | ||||
| Summa skulder och EK | 2 400 | 800 | 800 | -600 | 0 | -200 | 3 200 |
Steg 1 De saldon som finns i AB2 per den 1 oktober överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs.
Steg 2 Steget har delats upp i fyra delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Steg 2 a AB1 emitterar aktier för att förvärva tillgångar och skulder i AB2. Då tillgångar och skulder överförs till bokförda värden emitteras aktierna till ett värde av 800 med kvotvärde 100.
Steg 2 b Belopp motsvarande det överlåtande företagets egna kapital vid fusionen debiteras. Det överlåtande företagets resultat för det räkenskapsår som avslutas i och med fusionen ska ingå i det övertagande företagets resultaträkning.
Steg 2 c Eftersom tillgångar och skulder överförs till bokförda värden finns inga värden att justera i samband med fusionen.
Steg 2 d Fusionsdifferensen beräknas och redovisas. Fusionsdifferensen beräknas per ingången av det räkenskapsår som avslutas genom fusionen. Det beror på att det resultat som upparbetats i det överlåtande företaget före fusionen ska ingå i det övertagande företagets resultat. Fusionsdifferensen redovisas i sin helhet mot fria reserver. Beräkningen av fusionsdifferensen framgår nedan.
Beräkning av fusionsdifferensen per 31/12 år 3
| Post | Belopp |
|---|---|
| Tillgångar | 700 |
| Goodwill | - |
| Skulder | 0 |
| Obeskattade reserver | -100 |
| Tillgångar - skulder | 600 |
| Fusionsvederlaget | -800 |
| Fusionsdifferens | -200 |
| Avstämning av eget kapital AB1 1/10 år 4 | Aktiekapital | Överkursfond | Fria reserver | Årets resultat | Summa EK |
|---|---|---|---|---|---|
| Ingående balans | 100 | 900 | 500 | 1 500 | |
| Disp. av föregående års resultat | 500 | -500 | 0 | ||
| Nyemission | 100 | 700 | 800 | ||
| Årets resultat | 500 | 500 | |||
| Fusionsdifferens | -200 | -200 | |||
| Utgående eget kapital | 200 | 700 | 1 200 | 500 | 2 600 |
Referenser Punkterna 2.9 och 2.13–2.17
Exempel 16 – Fusion av ekonomiska föreningar med förlagsandelar
Exemplet beskriver absorption mellan tre föreningar, EK1, EK2 och EK3. I samtliga föreningar finns bundet eget kapital i form av medlemsinsatser (uteslutande obligatoriska insatser) och förlagsinsatser. Förlagsandelarna innehas av medlemmarna i föreningen.
Medlemmarna är överens om att den obligatoriska medlemsinsatsen efter fusionen ska vara den samma som tidigare, 100 kronor per medlem. Man är också överens om att det kapital som motsvarar de samlade förlagsinsatserna behövs för den fortsatta verksamheten. Förlagsandelarna ska därför inte lösas in i samband med fusionen.
Förutsättningar
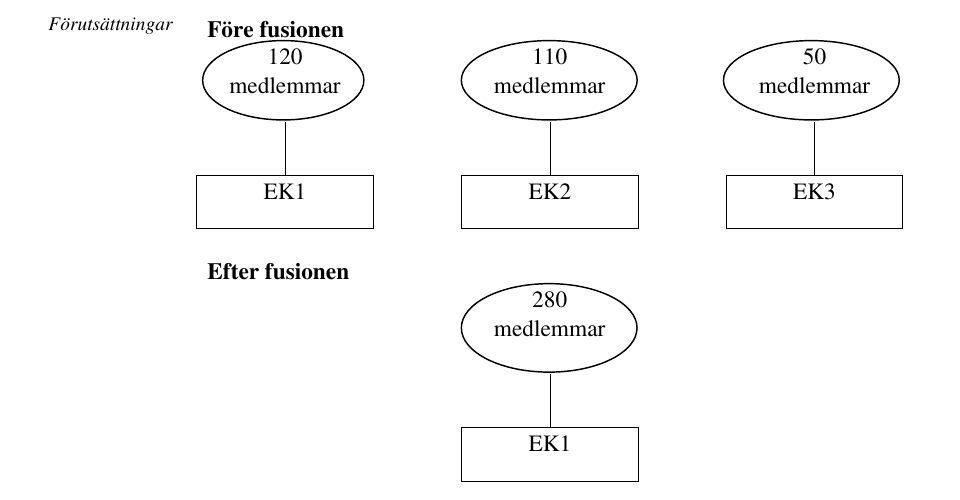
I EK1 finns 120 medlemmar, i EK2 finns 110 medlemmar och i EK3 finns 50 medlemmar. Fusionen registreras den 1 juni år 1.
Alla tre föreningar har tillämpat Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag.
Fusionsvederlag
Den obligatoriska medlemsinsatsen i EK1 ska enligt fusionsplanen vara 100 kronor per medlem även efter fusionen. Innehavare av förlagsandelar i EK2 och EK3 ska enligt fusionsplanen inte få sina förlagsandelar inlösta. De ska i stället tillgodoföras förlagsinsatser i EK1 med samma belopp som förlagsinsatserna i EK2 respektive EK3. Inga andra förmåner ska utgå i samband med fusionen.
Medlemsinsatser och fusionsinsatser som tillgodoförs medlemmarna i de överlåtande föreningarna jämställs med fusionsvederlag vid beräkning av fusionsdifferensen. Summan av dessa insatser uppgår vid fusionen till 755 kkr (11 + 489 + 5 + 250).
Före fusion
| Balansräkning 1/6 år 1 kkr: | EK1 | EK2 | EK3 |
|---|---|---|---|
| Övriga tillgångar | 4 000 | 5 000 | 2 500 |
| Kassa och bank | 3 000 | 5 000 | 3 000 |
| Summa tillgångar | 7 000 | 10 000 | 5 500 |
| Medlemsinsatser | 12 | 11 | 5 |
| Förlagsinsatser | 588 | 489 | 250 |
| Fria reserver | 4 000 | 6 500 | 4 000 |
| Årets resultat | 1 400 | 1 000 | 745 |
| Summa EK | 6 000 | 8 000 | 5 000 |
| Obeskattade reserver | 0 | 0 | 500 |
| Övriga skulder | 1 000 | 2 000 | 0 |
| Summa skulder och EK | 7 000 | 10 000 | 5 500 |
En fusion mellan ekonomiska föreningar ska redovisas till bokförda värden. Fusionen ger därmed inte upphov till någon goodwill som ska redovisas i den övertagande föreningen. Föreningarna har tillämpat samma redovisningsprinciper. Det innebär att inga värden ska justeras vid fusionen.
Skillnaden mellan de bokförda värdena och fusionsvederlaget fördelas i sin helhet på fusionsdifferensen.
Fusion
| Redovisning fusion 1/6 år 1 kkr | EK1 | EK2 | EK3 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | EK1 (inkl EK2 & EK3) |
|---|---|---|---|---|---|---|---|---|
| Övriga tillgångar | 4 000 | 5 000 | 2 500 | 11 500 | ||||
| Kassa och bank | 3 000 | 5 000 | 3 000 | 11 000 | ||||
| Summa tillgångar | 7 000 | 10 000 | 5 500 | 0 | 0 | 0 | 0 | 22 500 |
| Medlemsinsatser | 12 | 11 | 5 | 16 | -16 | 28 | ||
| Förlagsinsatser | 588 | 489 | 250 | 739 | -739 | 1 327 | ||
| Fria reserver | 4 000 | 6 500 | 4 000 | -10 500 | 12 245 | 16 245 | ||
| Årets resultat | 1 400 | 1 000 | 745 | -1 745 | 1 400 | |||
| Obeskattade reserver | 0 | 0 | 500 | 500 | ||||
| Övriga skulder | 1 000 | 2 000 | 0 | 3 000 | ||||
| Summa skulder och EK | 7 000 | 10 000 | 5 500 | 755 | 13 000 | 0 | 12 245 | 22 500 |
Steg 1 De saldon som finns i EK2 respektive EK3 per den 1 juni överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs.
Steg 2 Steget har delats upp i fyra olika delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Steg 2 a EK1 tillgodoför medlemmarna i EK2 och EK3 medlemsinsatser motsvarande den obligatoriska insatsen 16 000 kr (100 kr/medlem x 160 medlemmar = 16 000 kr). Även förlagsinsatser tillgodoförs innehavarna av förlagsandelar i EK2 och EK3 739 000 kr (489 000 kr + 250 000 kr).
Steg 2 b Belopp motsvarande de överlåtande föreningarnas egna kapital vid fusionen debiteras. Resultatet ska redovisas i det övertagande företagets resultaträkning bara till den del det motsvarar dess ägarandel och avser tid under vilket det övertagande företaget ägt det överlåtande företaget. Något ägarförhållande har inte förelegat och resultatet elimineras därför. De överlåtande föreningarnas resultat för det räkenskapsår som avslutas i och med fusionen ska således inte ingå i den övertagande föreningens resultaträkning.
Steg 2 c Eftersom tillgångar och skulder överförs till bokförda värden och föreningarna har tillämpat samma redovisningsprinciper finns inga värden att justera i samband med fusionen.
Steg 2 d Fusionsdifferensen beräknas och redovisas. Fusionsdifferensen beräknas per fusionsdagen. Fusionsdifferensen redovisas i sin helhet mot fria reserver. Beräkningen av fusionsdifferensen framgår nedan.
Beräkning av fusionsdifferensen per 1/6 år 1
| Post | EK2 | EK3 |
|---|---|---|
| Tillgångar | 10 000 | 5 500 |
| Skulder | -2 000 | 0 |
| Obeskattade reserver | -500 | |
| Tillgångar - skulder | 8 000 | 5 000 |
| Fusionsvederlaget | -500 | -255 |
| Fusionsdifferens | 7 500 | 4 745 |
Summan av de tillgodoförda insatserna som, efter fusionen, belöper på de tidigare medlemmarna i den överlåtande föreningen och tillgodoförda förlagsinsatser i den övertagande föreningen jämställs med fusionsvederlag.
Fusionsvederlaget uppgår därmed till 500 (11 + 489) för EK2 och 255 (5 + 250) för EK3.
Referenser Punkterna 2.1, 2.10 och 2.14–2.17
Exempel 17 – Fusion av ekonomiska föreningar med reservfond
Exemplet beskriver absorption mellan tre konsumentföreningar, EK1, EK2 och EK3. Samtliga föreningar har regelmässigt beslutat om återbäring till medlemmarna av vinsten. Det fria egna kapitalet är därför litet. Avsättning till en reservfond har skett tidigare år i EK1 och EK2 och det finns därför en större skillnad mellan hur mycket bundet eget kapital som finns per medlem i respektive förening.
I EK1 utgör reservfonden 10 % av det bundna egna kapitalet. Resten, 90 %, är medlemsinsatser. I EK2 utgör reservfondens 4 procent av det bundna egna kapitalet. Ingen av föreningarna har bundet eget kapital utöver medlemsinsatser (uteslutande obligatoriska insatser) och reservfond.
Fusionen ska genomföras genom en absorption och EK1 är övertagande förening. Medlemmarna i samtliga föreningarna är överens om att den obligatoriska medlemsinastasen per medlem efter fusionen ska vara samma som tidigare. Man är också överens om att det kapital som motsvarar de samlade reservfonderna behövs för den fortsatta verksamheten. Men medlemmarna i EK1 anser att de ska kompenseras för att de bidrar med mer kapital per medlem. Det beslutas därför att ett belopp motsvarande reservfonden i respektive EK1 och EK2 fördelas mellan respektive förenings medlemmar och tillgodoförs dem som emissionsinsats i den övertagande föreningen.
Förutsättningar
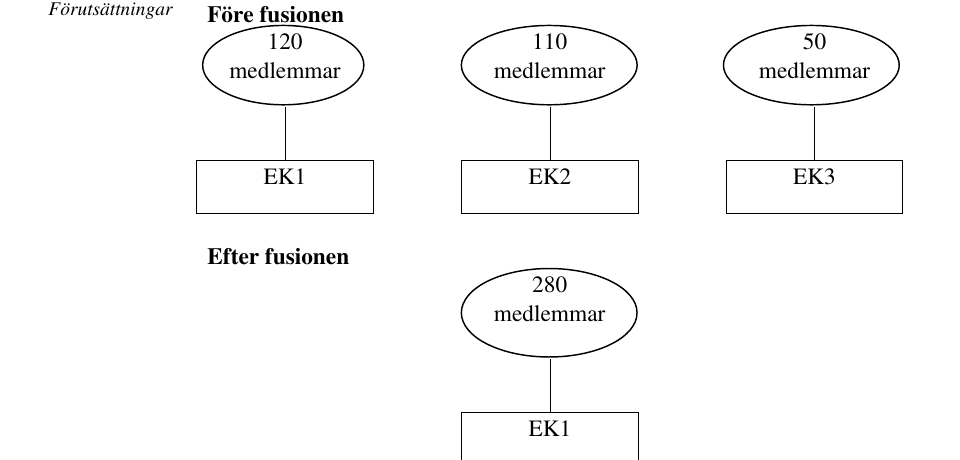
I EK1 finns 120 medlemmar, i EK2 finns 110 medlemmar och i EK3 finns 50 medlemmar. Den obligatoriska insatsen per medlem är 500 kronor i respektive förening. Den obligatoriska medlemsinsatsen i EK1 ska enligt fusionsplanen vara 500 kronor per medlem även efter fusionen. Fusionen registreras den 1 juni år 1.
Alla tre föreningar har tillämpat Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag.
Fusionsvederlag
Medlemsinsatser som tillgodoförs medlemmarna i de överlåtande föreningarna jämställs med fusionsvederlag vid beräkning av fusionsdifferensen. Medlemmarna i EK2 och EK3 ska tillgodoföras medlemsinsats genom insatsemission i EK1 med sammanlagt 80 000 kronor (500 x 110 + 500 x 50). Dessutom ska ett belopp motsvarande reservfonden i EK2 enligt fusionsplanen tillgodoföras medlemmarna i EK2 genom insatsemission i den övertagande föreningen. Inga andra förmåner ska utgå till medlemmarna i EK2 eller EK3 i samband med fusionen.
Emissionsinsats som tillgodoförs befintliga medlemmar i den övertagande föreningen jämställs däremot inte med fusionsvederlaget och därmed påverkas inte heller fusionsdifferensen av denna insatsemission. Insatsemission till förmån för befintliga medlemmar i EK1 redovisas som en omföring från fritt till bundet eget kapital i EK1.
Före fusion
| Balansräkning 1/6 år 1 kkr: | EK1 | EK2 | EK3 |
|---|---|---|---|
| Övriga tillgångar | 100 | 97 | 50 |
| Kassa och bank | 16 | 5 | 7 |
| Summa tillgångar | 116 | 102 | 57 |
| Medlemsinsatser | 60 | 55 | 25 |
| Reservfond | 6 | 2 | 0 |
| Fria reserver | 10 | 10 | 12 |
| Årets resultat | 40 | 35 | 20 |
| Summa EK | 116 | 102 | 57 |
| Obeskattade reserver | 0 | 0 | 0 |
| Övriga skulder | 0 | 0 | 0 |
| Summa skulder och EK | 116 | 102 | 57 |
En fusion mellan ekonomiska föreningar ska redovisas till bokförda värden. Fusionen ger därmed inte upphov till någon goodwill som ska redovisas i den övertagande föreningen. Föreningarna har tillämpat samma redovisningsprinciper. Det innebär att inga värden ska justeras vid fusionen.
Skillnaden mellan de bokförda värdena och fusionsvederlaget fördelas i sin helhet på fusionsdifferensen.
Fusion
| Redovisning fusion 1/6 år 1 kkr | EK1 | EK2 | EK3 | Steg 2a | Steg 2b | Steg 2c | Steg 2d | Steg 2e | EK1 (inkl EK2 & EK3) |
|---|---|---|---|---|---|---|---|---|---|
| Övriga tillgångar | 100 | 97 | 50 | 247 | |||||
| Kassa och bank | 16 | 5 | 7 | 28 | |||||
| Summa tillgångar | 116 | 102 | 57 | 0 | 0 | 0 | 0 | 275 | |
| Medlemsinsatser | 60 | 55 | 25 | 6 | 82 | -80 | 148 | ||
| Reservfond | 6 | 2 | 0 | -2 | 6 | ||||
| Fria reserver | 10 | 10 | 12 | -6 | -22 | 77 | 81 | ||
| Årets resultat | 40 | 35 | 20 | -55 | 40 | ||||
| Obeskattade reserver | 0 | ||||||||
| Övriga skulder | 0 | ||||||||
| Summa skulder och EK | 116 | 102 | 57 | 0 | 82 | -159 | 0 | 77 | 275 |
Steg 1 De saldon som finns i EK2 respektive EK3 per den 1 juni överförs konto för konto i det övertagande företaget. Alla resultat- och balanskonton överförs.
Steg 2 Steget har delats upp i fem olika delsteg för att göra de olika deltransaktionerna mer överskådliga. Denna uppdelning innebär att debet och kredit inte balanserar förrän steg 2 genomförts i sin helhet.
Steg 2 a Emissionsinsats motsvarande reservfonderna i EK1 (6 000 kr) tillgodoförs medlemmarna i EK1 genom insatsemission. Emissionen redovisas som en omföring från fritt till bundet eget kapital.
Steg 2 b EK1 tillgodoför medlemmarna i EK2 och EK3 medlemsinsatser motsvarande den obligatoriska insatsen 80 000 kr (500 kr/medlem x 160 medlemmar = 80 000 kr). Dessutom tillgodoförs medlemmarna i EK2 emissionsinsats motsvarande reservfonden i EK2 (2 000 kr).
Steg 2 c Belopp motsvarande de överlåtande föreningarnas egna kapital vid fusionen debiteras. Resultatet ska redovisas i det övertagande företagets resultaträkning bara till den del det motsvarar dess ägarandel och avser tid under vilket det övertagande företaget ägt det överlåtande företaget. Eftersom något ägarförhållande inte förelegat för fusionen ska de överlåtande föreningarnas resultat för det räkenskapsår som avslutas i och med fusionen elimineras.
Steg 2 d Tillgångar och skulder överförs till bokförda värden och föreningarna har tillämpat samma redovisningsprinciper. Det finns därför inga värden att justera i samband med fusionen i detta steg.
Steg 2 e Fusionsdifferensen beräknas och redovisas. Fusionsdifferensen beräknas per fusionsdagen. Fusionsdifferensen redovisas i sin helhet mot fria reserver. Beräkningen av fusionsdifferensen framgår nedan.
Beräkning av fusionsdifferensen per 1/6 år 1
| Post | EK2 | EK3 |
|---|---|---|
| Tillgångar | 102 | 57 |
| Skulder | 0 | 0 |
| Obeskattade reserver | 0 | 0 |
| Tillgångar - skulder | 102 | 57 |
| Fusionsvederlaget | -55 | -27 |
| Fusionsdifferens | 47 | 30 |
Medlemmarna i EK2 ska tillgodoföras medlemsinsats genom insatsemission i EK1 med 55 000 kronor (500 x 110). Medlemmarna i EK3 ska tillgodoföras medlemsinsats genom insatsemission i EK1 med 25 000kronor (500 x 50). Dessutom ska ett belopp motsvarande reservfonden om 2 000 kronor i EK2 tillgodoföras medlemmarna i EK2. Sammanlagt uppgår fusionsvederlaget i EK 3 till 27 000 kronor.
Referenser Punkterna 2.1, 2.10 och 2.14–2.17
Exempel 18 – Upplysningar
Exemplet innehåller förslag till hur frivilliga upplysningar kan utformas i det övertagande företagets förvaltningsberättelse eller i not.
AB1 övertar tillgångar och skulder i AB2 genom absorption. Fusionen registreras den 1 oktober år 4. Fusionsvederlaget består av aktier i AB1. AB1 emitterar aktier med kvotvärde 100 för att förvärva tillgångar och skulder i AB2. Värdet av dessa beräknas till 1 500 vilket motsvarar det verkliga värdet på dessa andelar. Nettoomsättningen i AB2 uppgick per fusionsdagen till 3 000 och årets rörelseresultat uppgick till 100. AB2:s balansräkning vid fusionen framgår nedan.
| AB2:s balansräkning 1/10 år 4 | Belopp |
|---|---|
| Övriga tillgångar | 800 |
| Summa tillgångar | 800 |
| Aktiekapital | 100 |
| Fria reserver | 500 |
| Årets resultat | 100 |
| Obeskattade reserver | 100 |
| Summa skulder och EK | 800 |
Förvärvsanalys av AB2 per 1/10 år 4
| Post | Beräkning | Summa |
|---|---|---|
| Fusionsvederlag | 1 500 | |
| Eget kapital | 700 | |
| Andel eget kapital i obeskattade reserver | 80 | |
| Goodwill | 720 | |
| 1 500 | 1 500 |
| Post | Belopp |
|---|---|
| Goodwill | 720 |
| Övriga tillgångar | 800 |
| Obeskattade reserver | -100 |
| Övriga skulder | 0 |
| Summa övertagna nettotillgångar | 1 420 |
| Fusionsvederlag | -1 500 |
AB1 är inte skyldigt att lämna upplysning enligt punkt 4.2. AB1 väljer ändå att lämna följande upplysning i förvaltningsberättelsen.
Upplysningar i förvaltningsberättelsen
Under året har företaget AB2 (556999-9999) fusionerats med AB1. Fusionsdagen var den 1/10 år 4.
I AB1:s resultaträkning ingår inte någon del av AB2:s resultat före fusionen, då inget ägarförhållande förelåg före fusionen.
Nettoomsättningen i AB2 uppgick per fusionsdagen till 3 000 och årets resultat uppgick till 100. Värdet på omsättningstillgångarna uppgick till 800, anläggningstillgångar saknades. Inga skulder förelåg. De obeskattade reserverna uppgick till 100. Således uppgick eget kapital per fusionsdagen till 700.